Кредитный портфель экономике Азербайджана растёт быстрее депозитной базы, и одновременно дорожает кредит. По данным ЦБ Азербайджана, на конец июля 2026 года остаток кредитов экономике составил 34 155,1 млн манатов против 30 257,9 млн годом ранее — расчёт FinFly по официальным наблюдениям даёт прирост около 3 897,2 млн манатов, или порядка 12,9%. Депозиты и вклады за тот же период увеличились с 41 776,1 млн до 44 501,1 млн манатов, то есть примерно на 2 725,1 млн, или около 6,5%. При этом средняя ставка по кредитам в манатах в августе 2026 года составила 15,74% против 15,22% годом ранее. Ключевой контраст не в том, что кредитование ускорилось, а в том, что оно ускоряется при более высокой цене кредита.
Что именно показывают цифры
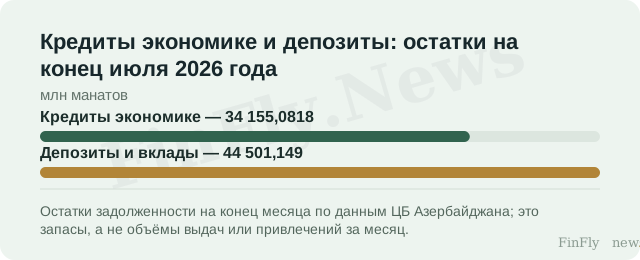
Сравнение двух остатков — кредитного и депозитного — корректно только как сопоставление запасов на конец месяца, и оба ряда взяты из публикаций ЦБ Азербайджана за один и тот же период. Кредиты экономике на 31 июля 2026 года — 34 155,1 млн манатов, месяцем ранее — 33 881,1 млн; расчёт FinFly даёт месячный прирост около 274,0 млн манатов, или порядка 0,81%. Депозиты и вклады на ту же дату — 44 501,1 млн манатов против 44 155,3 млн месяцем ранее, то есть около 345,8 млн, или примерно 0,78% за месяц. В помесячном разрезе темпы почти совпали, и весь годовой разрыв сформирован более длинной траекторией, а не одним июльским движением.
Годовое сопоставление показывает расхождение отчётливее: кредитный портфель прибавил около 12,9%, депозитная база — около 6,5%. Это разные по определению категории: кредиты экономике — совокупный портфель кредитных организаций, а депозиты и вклады по методологии МВФ включают средства нерезидентов, центрального правительства, публичных организаций и муниципалитетов, поэтому их нельзя трактовать как ресурсную базу исключительно для частного кредитования. Оба показателя — остатки задолженности на конец месяца, а не суммы, выданные или привлечённые за месяц. Рост остатка не равен росту новых выдач: он включает начисленные проценты, переоценку и пролонгации.
Почему это не обещает дешёвых кредитов
Средняя ставка по кредитам в манатах в августе 2026 года — 15,74%, годом ранее — 15,22%, двумя годами ранее — 14,48%. Это средневзвешенная за месяц величина по всем срокам, а не ставка конкретного продукта. Существенно здесь не направление портфеля само по себе, а сочетание: более быстрый рост остатка кредитов сопровождается не снижением, а повышением средней цены манатового кредита. Из этого не следует, что ставка выросла из-за роста портфеля, — связь не установлена. Но и обратное неверно: динамика агрегированного портфеля не даёт оснований ожидать смягчения ценовых условий.
Для компании, планирующей заимствования в манатах, это означает конкретную границу решения. Бюджет обслуживания долга разумно строить исходя из ставки не ниже текущего наблюдаемого уровня, а не из предположения о скором удешевлении кредита. При этом сам остаток портфеля не является достаточным основанием менять бюджет заимствований, цену закупки или график привлечения: это денежный запас, а не оборот платежей, не номинальный спрос и не договорная ценовая волатильность. Решение требует другого, специфичного для сделки наблюдения — фактических предложений банков по нужному сроку и валюте, а также условий по конкретному продукту. Если портфель продолжит расти быстрее депозитов при дальнейшем повышении средней ставки, разрыв в темпах роста будет выглядеть устойчивым, а не разовым; если ставка развернётся вниз, картина изменится. Это наблюдение, а не прогноз.
Главное в этих данных — не сам факт роста кредитного портфеля, а то, что он растёт быстрее депозитной базы при одновременном повышении средней ставки по манатовым кредитам. Остаток кредитов экономике за год прибавил около 12,9%, депозиты и вклады — около 6,5%, а средняя ставка поднялась до 15,74%. Для заёмщика это сигнал закладывать стоимость долга по текущему уровню, а не по ожиданию смягчения. Ограничение существенное: это остатки на конец месяца, они не показывают качество кредитов, одобряемость заявок и не устанавливают причинной связи между ставкой, депозитами и портфелем.