
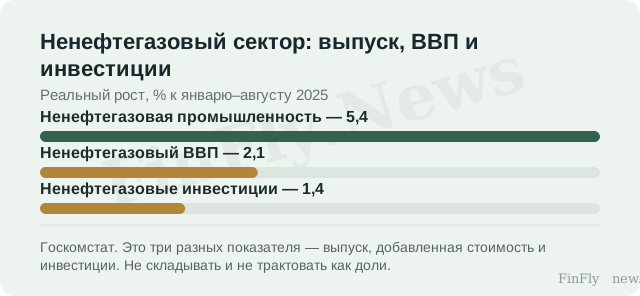
Ненефтегазовая промышленность Азербайджана за январь–август 2026 года выросла в реальном выражении на 5,4%. Но весь ненефтегазовый ВВП прибавил только 2,1%, а инвестиции в этот сектор — 1,4%. Все три показателя положительные, однако они описывают разную широту и разные стороны активности. Промышленный рост нельзя автоматически распространить на всю экономику за пределами нефти и газа.
По макроэкономической сводке Госкомстата, ненефтегазовый промышленный выпуск составил 14 605,9 млн манатов, ненефтегазовый ВВП — 61 527,6 млн. Первая величина отражает выпуск промышленности, вторая — добавленную стоимость более широкого круга отраслей. Их отношение не является корректной оценкой доли промышленности в ненефтегазовой экономике: для этого понадобятся сопоставимые показатели добавленной стоимости.
За промышленностью — другие отрасли
В общем отраслевом разрезе ВВП за те же восемь месяцев видны заметно разные результаты. Информация и связь увеличили добавленную стоимость на 10,7%, транспорт и хранение — на 8,7%, торговля и ремонт транспорта — на 3,9%. В прочих услугах рост составил 0,8%, а в строительстве зафиксировано снижение на 12,5%. Эти данные помогают увидеть неоднородность активности, хотя сами по себе не являются готовой декомпозицией ненефтегазового роста.
Существенно различать и промышленные классификации. Госкомстат отдельно сообщает о росте обрабатывающей промышленности на 3,4%, до 14 912,1 млн манатов выпуска. Это другой показатель, чем ненефтегазовая промышленность с её ростом 5,4%. Подменять один другим нельзя. Аналогично промышленный выпуск и добавленная стоимость промышленности — разные статистические меры, даже если в новостных заголовках оба обозначены словом «промышленность».
Для предприятия такое различие имеет практический смысл. Производитель может видеть рост заказов в своей товарной группе, когда совокупная активность его потенциальных клиентов расширяется гораздо медленнее. Противоположная ситуация тоже возможна: благоприятный отраслевой агрегат не гарантирует спроса на конкретную продукцию. Ни один из общих темпов не сообщает о загрузке мощностей, рентабельности или финансовом положении отдельного завода.
Инвестиционный фон сдержаннее
Ненефтегазовые инвестиции в основной капитал достигли 8 431,1 млн манатов. Их реальный рост на 1,4% значительно скромнее общего инвестиционного темпа 10,0%; в нефтегазовом секторе вложения увеличились на 32,4%. Поэтому общий подъём инвестиций нельзя использовать как подтверждение столь же быстрого расширения производственной базы именно ненефтегазового сектора.
Но из скромного инвестиционного прироста не следует неизбежное замедление выпуска в следующем периоде. Он может расти и за счёт загрузки уже созданных мощностей или повышения эффективности. Это экономические механизмы, а не установленное объяснение текущих цифр: релизы не позволяют измерить их роль. Для оценки перспектив нужно различать существующий выпуск и вложения, которые могут повлиять на будущие возможности производства.
Главный тест — широта роста
Для поставщика, работающего с ненефтегазовыми клиентами, полезнее оценивать набор отраслевых сигналов, чем опираться на один высокий промышленный процент. Подъём выпуска, расширение заказов в услугах и увеличение вложений — не взаимозаменяемые свидетельства. Чем больше направлений показывает устойчивое улучшение на сопоставимой базе, тем содержательнее разговор о широком росте, а не об отдельных точках активности.
В следующих выпусках статистики проверке подлежит именно это: сокращается ли разрыв между промышленной динамикой и более широким ненефтегазовым ВВП, появляются ли признаки расширения инвестиционной активности. По одному периоду нельзя ни объявить диверсификацию завершённой, ни признать её неудачной. Пока цифры показывают промышленный рост, но не одинаково сильный подъём всех частей ненефтегазовой экономики.