Примерно две трети годового прироста манатной денежной массы пришлись не на наличные. Такой результат даёт сопоставление денежных агрегатов ЦБА на конец июля 2026 и 2025 годов. Отдельно регулятор сообщил об избытке банковской ликвидности на конец июня. Это разные показатели и периоды, но оба ставят практический вопрос: достаточно ли наличия денег в системе для доступного кредита предприятию? В рассмотренных источниках нет данных о ставках по новым кредитам предприятиям, которые подтвердили бы их общее удешевление.
На 31 июля 2026 года агрегат M2 составил 43,84 млрд манатов, увеличившись на 19,6% за год, по расчёту FinFly. Наличные вне банков, то есть M0, выросли медленнее — на 15,1%, до 19,17 млрд манатов. Поэтому доля наличных в M2 сократилась с 45,4% до 43,7%. Арифметически около 65% годового прироста M2 обеспечило увеличение его неналичной компоненты, рассчитанной как M2 минус M0. Это доля в приросте, а не доля неналичных денег в общей массе.
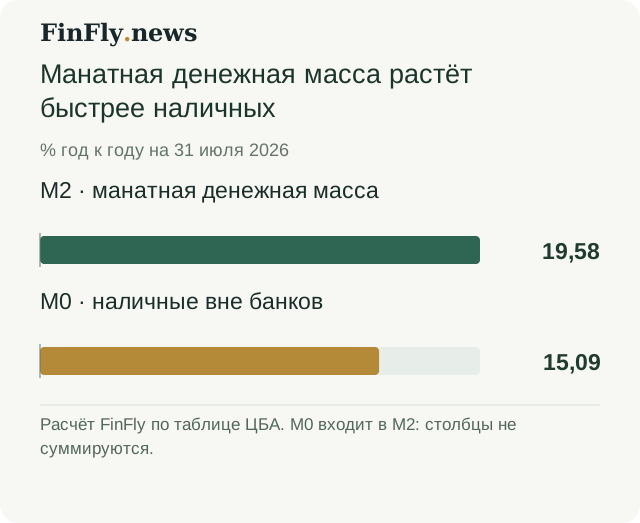
Это изменение состава денежной массы, а не доказательство того, что население стало больше сберегать или активнее пользоваться безналичной оплатой. M0 входит в M2, складывать эти два показателя нельзя. Разность между ними тоже нельзя называть вкладами граждан: агрегат не ограничен населением. В методической сноске ЦБА отдельно указано, что депозиты нерезидентов и центрального правительства исключены. Сравнение показывает, какая часть денежного запаса выросла быстрее, но не объясняет мотивов его держателей.
Деньги у банков — ещё не кредит заёмщику
Более прямой ответ о положении банков содержится в июльском решении ЦБА. По оценке регулятора, структурный профицит их ликвидности без обязательных резервов достиг 6 млрд манатов к концу первого полугодия — в 2,1 раза больше, чем в декабре предыдущего года. ЦБА назвал это свидетельством значительного кредитного потенциала. Речь идёт о возможности кредитовать, а не о подтверждённом снижении ставок для предприятий.
При этом избыток ликвидности не означает, что все средства автоматически превращаются в новые ссуды. Регулятор использует депозитные операции и ноты для управления ликвидностью. Согласно тому же решению, на конец июня семидневные депозитные операции составляли 84,3% портфеля стерилизации через операции открытого рынка. Это доля внутри инструментов ЦБА, а не доля всех банковских денег. Для кредитования остаются отдельные вопросы: риск заёмщика, обеспечение, банковский капитал и спрос на новые займы.
AZIR нужно читать вместе со сноской
Сентябрьские данные дают другой по времени срез. На 17 сентября AZIR — ориентир необеспеченного межбанковского денежного рынка — составил около 5,81% при учётной ставке 6,5% и границах коридора 5,5–7,5%. Разница с учётной ставкой — около 0,69 процентного пункта. Но рядом со значением AZIR стоит звёздочка: ЦБА указывает, что оно рассчитано по резервной методике. В таблице за этот день отражена одна сделка объёмом 50 млн манатов.
За 16 сентября таблица показывает отсутствие сделок и нулевой объём; опубликованный индекс также помечен звёздочкой, то есть рассчитан по резервной методике, а не по сделкам этого дня. За 14 сентября отражены шесть сделок на 142 млн манатов, без такой пометки. Значит, при чтении ряда нужно различать рыночные наблюдения и резервный расчёт. Ни тот ни другой не является ценой банковского кредита для компании: такой кредит отличается и сроком, и риском от межбанковского инструмента.
Что отделяет потенциал от результата
Июльские агрегаты и сентябрьский AZIR нельзя объединять в утверждение, будто рост M2 вызвал снижение ставок. Но вместе с оценкой ЦБА они помогают сформулировать развилку: банковская система может располагать ресурсом для кредитования, не предоставляя одинаково выгодных условий всем заёмщикам. Для предприятия проверкой этой возможности будет предложение банка по новому кредиту — его ставка, комиссии, срок и залог, — а не один показатель ликвидности. Рост денежной массы не заменяет такой проверки.
Есть и ограничение со стороны денежно-кредитной политики. Сохраняя коридор 31 июля, ЦБА указал на разнонаправленное давление: повышенный прогноз инфляции поддерживает более жёсткую политику, а значительное превышение предложения валюты над спросом — более мягкую. Следующее решение назначено на 23 сентября; его исход заранее неизвестен. Даже изменение коридора само по себе не установит, стали ли дешевле новые кредиты компаниям. Пока подтверждены рост M2 и избыток ликвидности, но не общее удешевление кредитов бизнесу.