В августе 2026 года средневзвешенная ставка по кредитам в манатах составила 15,74%, а по депозитам в манатах — 9,12%. Обе цифры публикует ЦБА, и обе относятся к одному месяцу, одной валюте и одной таблице. Именно это совпадение периода и валюты делает разрыв между ними наблюдаемым фактом, а не сопоставлением разных эпох. Но разрыв — это разница между двумя средними по всему рынку, а не цена денег для конкретной компании. Он говорит о том, как в среднем соотносятся привлечение и размещение средств в манатах, и ничего не говорит о том, каким будет предложение банка конкретному заёмщику.
Что именно показывают две средние ставки
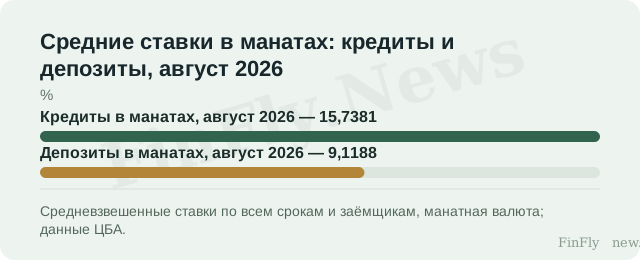
ЦБА публикует манатные и валютные ставки отдельно, поэтому корректно сравнивать только манатные ряды между собой. В августе 2026 года средняя ставка по кредитам в манатах равнялась 15,74%, по депозитам — 9,12%. Обе величины — средневзвешенные по всем срокам и всем заёмщикам, а не ставка по конкретному договору. Разрыв между ними в одном месяце — это характеристика рынка в целом, а не оценка доходности отдельной сделки. Для компании, которая планирует заимствования в манатах, важнее другое: средняя кредитная ставка в августе 2026 года выше, чем в августе 2025 года, когда она составляла 15,22%. Это означает, что ориентир стоимости нового манатного долга сместился вверх относительно прошлого года.
Депозитная ставка ведёт себя иначе: в августе 2026 года она составила 9,12% против 9,28% месяцем ранее. То есть за один месяц кредитная средняя выросла, а депозитная снизилась. Это не доказывает, что банки стали дороже фондироваться или что маржа выросла: обе величины — агрегаты по разным срокам и разным клиентам, и их движение может отражать изменение структуры портфелей, а не изменение условий для отдельного заёмщика или вкладчика. Наблюдаемый факт скромнее и надёжнее: в августе 2026 года средняя стоимость манатного кредита и средняя стоимость манатного депозита различались, и это различие сохранялось на фоне разнонаправленного месячного движения.
Где проходит граница решения для бизнеса
Для компании, которая формирует бюджет заимствований или планирует размещение свободных средств в манатах, эти две средние задают только ориентир, а не решение. Средняя ставка по кредитам — это агрегат по всем срокам и заёмщикам; ставка, которую получит конкретная компания, зависит от её срока, обеспечения, отрасли и кредитной истории, и в публикуемой средней эти параметры не видны. Поэтому сам по себе разрыв между 15,74% и 9,12% не обосновывает ни пересмотр бюджета заимствований, ни изменение цен или закупочного плана. Если компания рассматривает манатный кредит, ей нужна не средняя по рынку, а конкретное предложение банка по её профилю и сроку — это и есть недостающее наблюдение для решения.
Ограничение здесь принципиальное: средняя ставка по кредитам не равна ставке рефинансирования и не равна стоимости фондирования банка. Учётная ставка ЦБА, действующая с 5 февраля 2026 года, составляет 6,5%, но это отдельный инструмент, и его уровень нельзя вычитать из средней кредитной ставки, чтобы получить «стоимость риска» или «маржу». Точно так же нельзя складывать или вычитать средние по разным срокам: это разные совокупности. Следующее сопоставимое наблюдение — очередное ежемесячное обновление публикуемых ЦБА средних ставок: покажет ли средняя манатная ставка по кредитам дальнейшее движение относительно 15,74% и как при этом поведёт себя средняя манатная депозитная ставка.
Разрыв между средней манатной ставкой по кредитам (15,74%) и по депозитам (9,12%) в августе 2026 года — это наблюдаемая характеристика рынка, а не готовый ориентир для отдельной компании. Он говорит о том, что в среднем размещение средств в манатах стоит дороже, чем привлечение, но не говорит, по какой ставке конкретный банк готов кредитовать конкретного заёмщика. Для бюджета заимствований решающим остаётся индивидуальное предложение, а не средняя по всем срокам и клиентам. Следующее обновление публикуемых ЦБА средних ставок покажет, сохранится ли этот разрыв и в какую сторону двинутся обе средние.