Крупная авария происходит в конкретный день, но ее финансовые последствия могут уточняться годами. Страховая компания одновременно устанавливает круг требований, оценивает будущие выплаты и уже перечисляет деньги по согласованным случаям. Поэтому снижение остатка резервов не обязательно означает удешевление события, а увеличение - новую катастрофу.
В полугодовых результатах Lloyd’s за 2026 год отмечено укрепление резервов по убытку от обрушения моста в Балтиморе и обновление оценок по Украине. При этом общий результат прошлых страховых лет улучшил комбинированный коэффициент на 3,5 процентного пункта. Благоприятная динамика портфеля может сосуществовать с ухудшением отдельных крупных случаев.
Одно событие, несколько финансовых последствий
По материалам расследования NTSB, контейнеровоз Dali столкнулся с опорой моста Francis Scott Key 26 марта 2024 года после потери электропитания, хода и управления. Для анализа резервов важна не реконструкция аварии, а различие между физическим событием и последующим установлением страховых обязательств.
Стоимость поврежденного имущества, ответственность перед третьими лицами и договорные потери участников перевозки требуют разных проверок. Нельзя просто сложить все публично названные оценки и объявить результат счетом страховщикам. Нужны границы покрытия, распределение ответственности, лимиты, франшизы и возможные возмещения от других участников.
Как резерв уменьшается при росте общей оценки
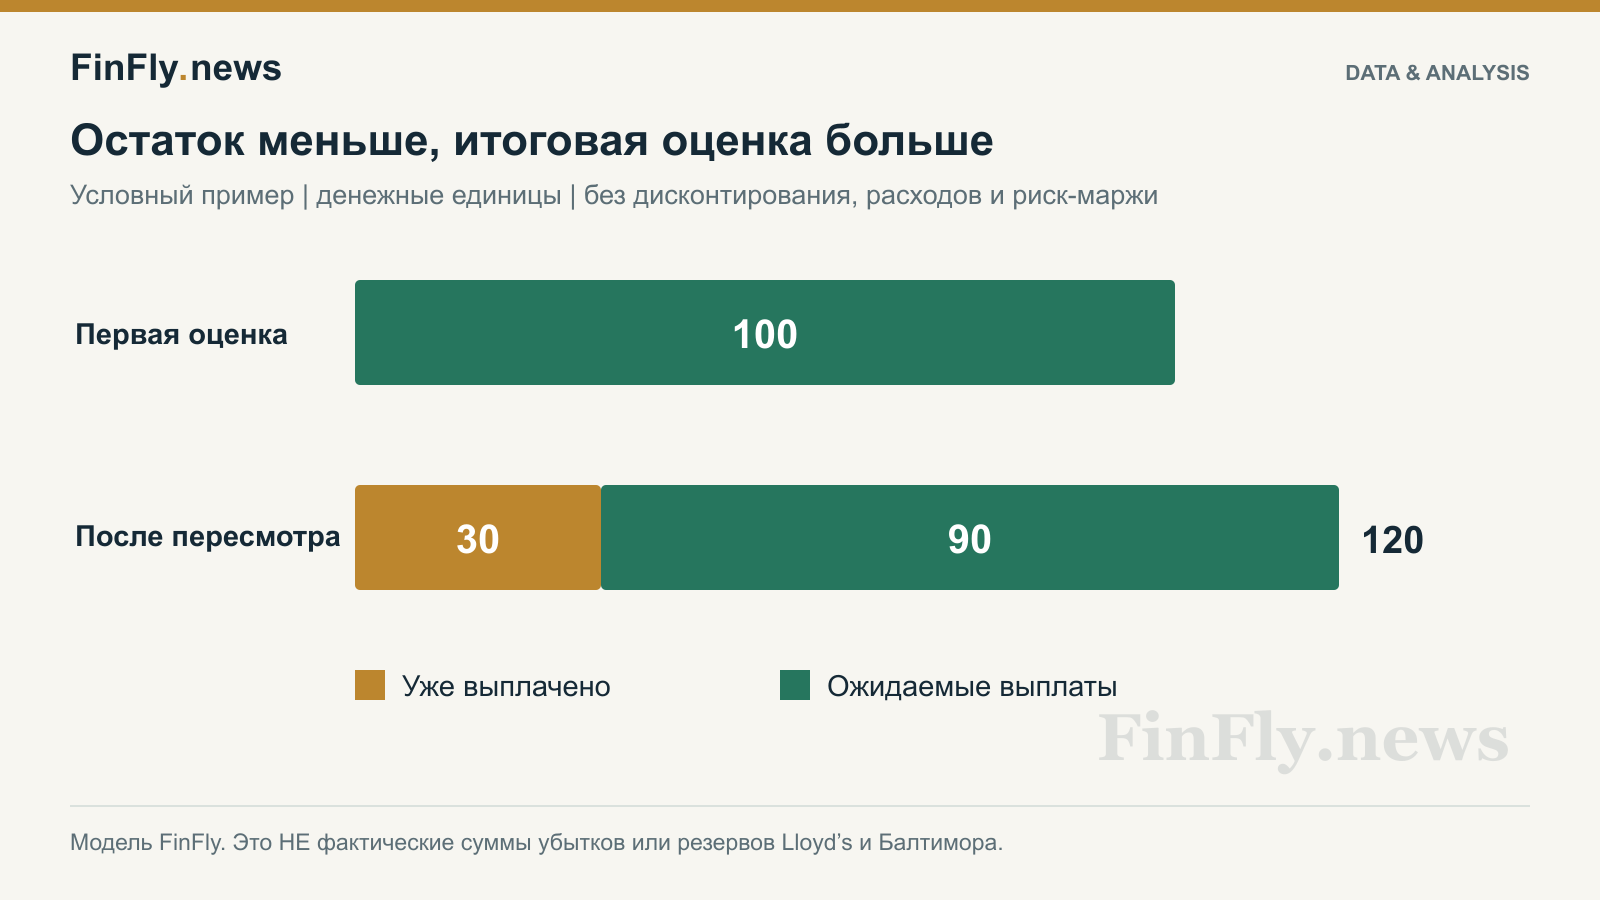
Условный пример: сначала компания оценивала будущие выплаты в 100 денежных единиц. Затем перечислила 30, а окончательный ожидаемый ущерб пересмотрела до 120. Остаток ожидаемых выплат теперь равен 90. Он ниже первоначальных 100, хотя событие стало дороже на 20. Это упрощенная модель FinFly без дисконтирования, расходов, перестрахования и риск-маржи; она не описывает фактические резервы Lloyd’s или Балтимора.
Международная ассоциация страховых надзоров IAIS в ICP 14 рассматривает технические резервы через актуальную оценку обязательств и запас на неопределенность. Это международный надзорный ориентир, а не единая инструкция учета для всех стран. Важна прозрачность изменения исходных данных и предположений.
| Показатель | Как его читать |
|---|---|
| Выплаченные суммы | Деньги, уже перечисленные по требованиям |
| Остаток обязательств | Ожидаемые будущие платежи с учетом применимой методики |
| Пересмотр оценки | Изменение ожиданий, которое может влиять на результат текущего периода |
| Возмещение от перестраховщиков | Отдельный поток, требующий проверки сроков и надежности контрагента |
Почему одного рейтинга по выплатам недостаточно
Высокие выплаты могут отражать оперативное урегулирование, крупный портфель или завершение старых случаев. Низкие выплаты могут означать спокойный период, но также длительный процесс согласования. Без возраста требований и движения резервов эти ситуации неразличимы.
При выборе страхового партнера для сложного инфраструктурного проекта полезно запросить историю развития крупных убытков: как менялась оценка, что уже оплачено и что остается спорным. Важна не неизменность первоначального числа, а обоснованность пересмотра. Новый факт, своевременно отраженный в обязательствах, делает отчет полезнее, даже если уменьшает текущую прибыль.
Для анализа компаний Азербайджана требуется их собственная отчетность. Международный кейс не доказывает недостаточности местных резервов; он показывает, почему сравнение сборов и фактических выплат за один год не раскрывает всей финансовой картины.