Расширение страхового бизнеса и улучшение его качества не всегда происходят одновременно. Сборы могут расти за счет новых договоров, увеличения стоимости застрахованного имущества и расширения лимитов, даже когда цена сопоставимого риска снижается. Для страховщика это проверка дисциплины, для клиента - повод внимательно пересмотреть условия продления полиса.
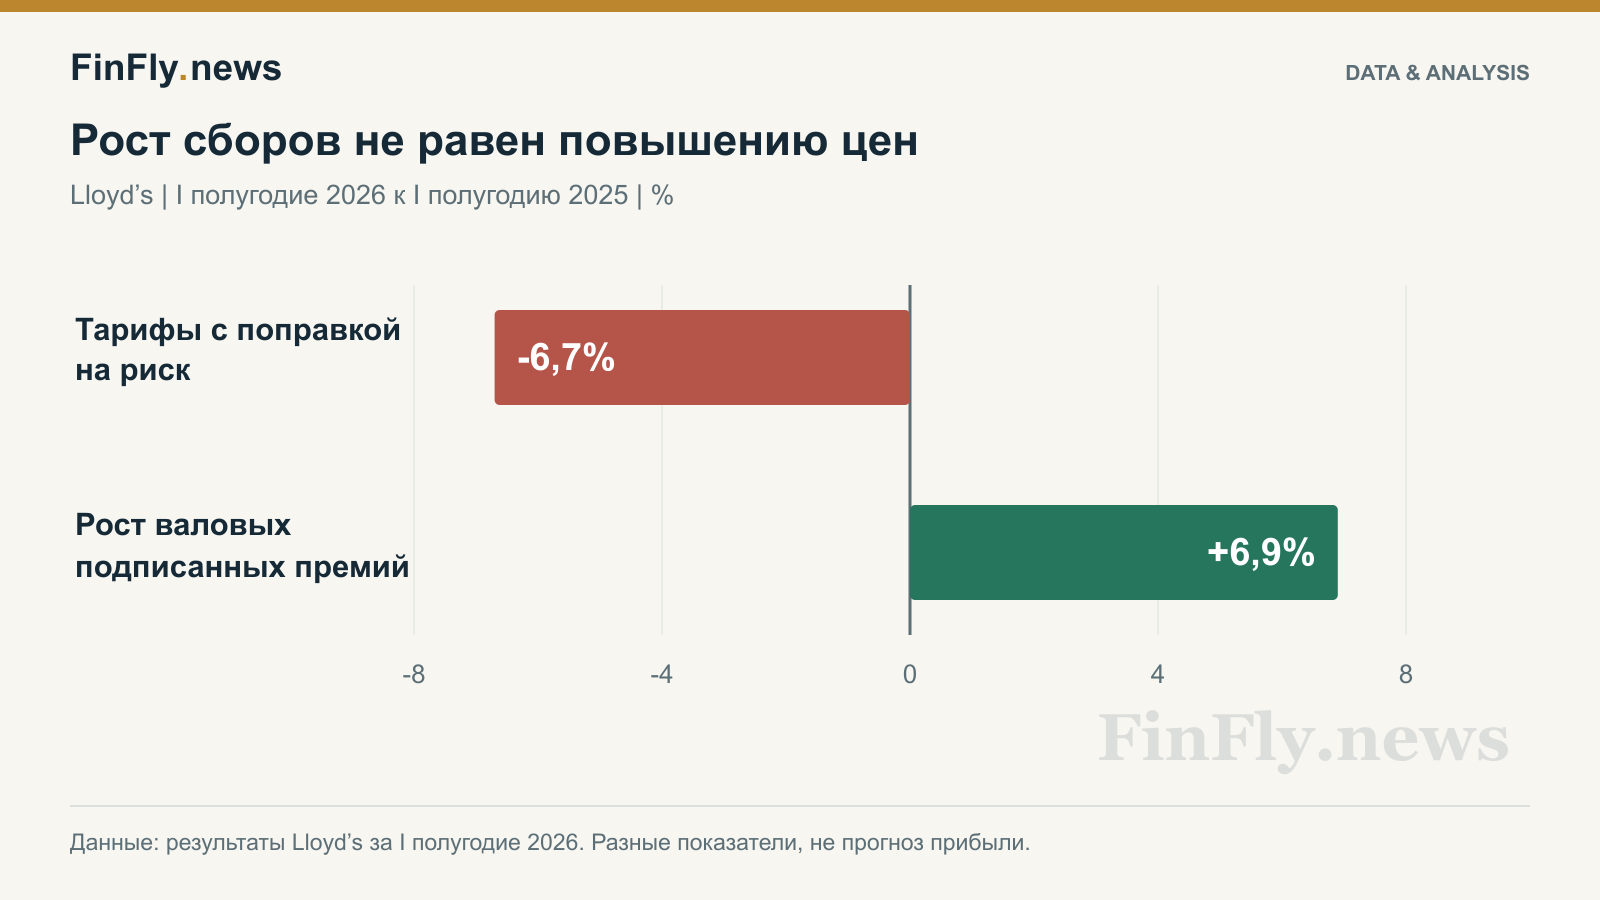
В результатах Lloyd’s за первое полугодие 2026 года эта разница особенно заметна: валовые подписанные премии выросли на 6,9%, тогда как тарифы с поправкой на риск снизились на 6,7%. Отчет опубликован 3 сентября; показатели относятся к январю-июню, а не к текущим ноябрьским котировкам.
Объем бизнеса и цена риска - разные показатели
Сумма премий показывает масштаб принятых обязательств, но сама по себе не отвечает на вопрос об их доходности. Дополнительные продажи способны компенсировать скидки в отчетности по выручке, не устранив давление на результат каждого отдельного договора. Поэтому сравнивать нужно не только сборы, но и стоимость риска, состав портфеля и расходы на его обслуживание.
В морском страховании картина также требует поправки на валюту. IUMI в обзоре от 23 октября оценила мировые премии за 2025 год в $42,6 млрд, с ростом на 5,5%, отдельно указав на влияние ослабления доллара и конкуренции. Это другой рынок и другой период: цифра не подтверждает аналогичного изменения морских тарифов в первом полугодии 2026-го.
Скидка может сопровождаться большей долей риска у клиента
Предположим, годовая премия предприятия уменьшилась со 100 тыс. до 90 тыс. манатов, но франшиза выросла с 20 тыс. до 100 тыс. манатов на случай. Экономия составляет 10 тыс. манатов. При одном покрываемом ущербе в 150 тыс. манатов собственная доля клиента, без учета иных условий, увеличится на 80 тыс. Это условный расчет FinFly, а не предложение страховщика или оценка частоты убытков.
| Что сравнивать | Почему это меняет результат |
|---|---|
| Премия при одинаковом составе имущества | Исключает скидку, полученную за счет меньшего объема защиты |
| Франшиза на случай и совокупная франшиза | Показывает, сколько убытка остается у предприятия |
| Лимиты и отдельные сублимиты | Общий лимит не заменяет проверку ограничений конкретного риска |
| Исключения и период возмещения простоя | Определяют, какие потери вообще смогут стать требованием |
Что это означает для компаний Азербайджана
Глобальное снижение цен дает основание запросить сопоставимые предложения, но не позволяет автоматически заложить такую же скидку в местный бюджет. Итоговая цена зависит от конкретного объекта, истории убытков, маршрута, валюты и доступности перестрахования. Без предложений по одному и тому же риску утверждать снижение местных тарифов нельзя.
Практический результат переговоров нужно измерять в двух величинах: расход на полис и размер потерь, которые компания сохраняет за собой. Если уменьшается только первая величина, а вторая резко растет, дешевое продление может ухудшить финансовую устойчивость бизнеса. Именно этот баланс, а не положение в рейтинге по сборам, показывает качество страхового решения.