Рост прибыли от страховых операций не гарантирует увеличения итогового заработка страховщика. Клиентские премии и будущие выплаты разделены во времени, поэтому между ними работает инвестиционный портфель. Изменения на финансовом рынке способны перекрыть улучшение основной деятельности даже без резкого роста страховых случаев.
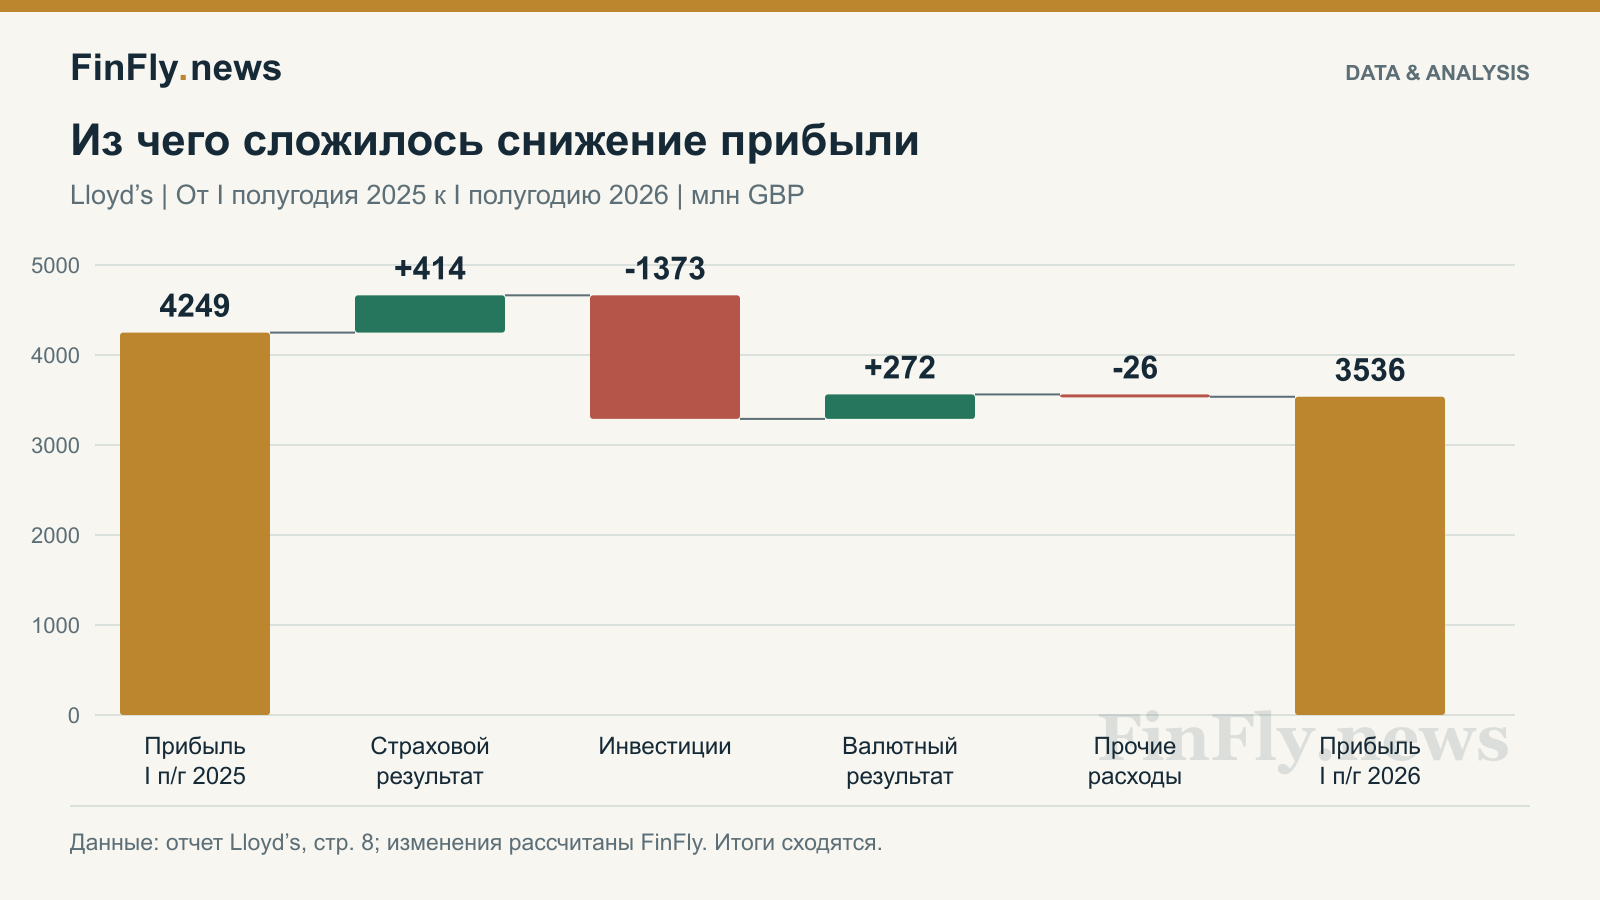
Согласно полугодовому отчету Lloyd’s, страница 8, прибыль до налогообложения снизилась с £4,249 млрд до £3,536 млрд. Страховой результат вырос с £1,505 млрд до £1,919 млрд, инвестиционный сократился с £3,168 млрд до £1,795 млрд. Это сопоставление первого полугодия 2025 и 2026 годов, опубликованное 3 сентября 2026-го.
Инвестиционный спад перекрыл улучшение страховых операций
Наш расчет по точным значениям отчета показывает: прирост страхового результата составил £414 млн, сокращение инвестиционного - £1,373 млрд. Положительный вклад изменения валютного результата и небольшой рост прочих расходов доводят разницу до итогового снижения прибыли на £713 млн. Страховой прирост компенсировал лишь около 30% падения инвестиционного дохода.
Разложение важно для оценки устойчивости результата. Падение общей прибыли может сочетаться с улучшением андеррайтинга. Обратная ситуация тоже возможна: доход от активов способен временно скрыть слабое ценообразование страховых договоров. Один итоговый показатель не различает эти процессы.
Переоценка облигаций и денежный поток не совпадают
Американская ассоциация страховых регуляторов NAIC объясняет процентный риск через снижение рыночной стоимости ранее выпущенных облигаций при росте ставок и необходимость согласования потоков активов и обязательств. Ее материал посвящен прежде всего страхованию жизни; правила учета нельзя автоматически переносить на весь рынок Lloyd’s.
Механизм можно показать на упрощенном примере. Бескупонная облигация с выплатой 100 через год стоит 95,24 при требуемой доходности 5%. При доходности 6% ее расчетная цена падает до 94,34. Обещанный платеж не изменился, но цена продажи стала ниже. Здесь не учитываются дефолт, налоги и транзакционные расходы; это иллюстрация, а не инвестиционная рекомендация.
| Вопрос к отчетности | Что он помогает отделить |
|---|---|
| Из чего состоит инвестиционный результат | Регулярный доход от продажи и переоценки активов |
| Когда ожидаются страховые выплаты | Бухгалтерский убыток от необходимости продавать активы |
| Как согласованы валюты и сроки | Доходность портфеля от риска несоответствия обязательствам |
| Каковы капитал и ликвидные активы | Снижение прибыли от способности вовремя платить |
Для клиента важен не только размер заработка
Компания, выбирающая страховщика для имущества или ответственности, заинтересована не в максимальной прибыли любой ценой, а в надежном исполнении договора. Для этого полезнее совместно смотреть на качество активов, достаточность капитала, ликвидность и развитие убытков. Снижение прибыли само по себе не доказывает проблем с выплатами, но и прибыльный отчет не заменяет такую проверку.
Для азербайджанского рынка международный пример дает метод анализа, а не готовый диагноз. Нужны отчеты конкретной компании, ее структура портфеля и обязательств. Основной вывод этой истории - оценивать отдельно качество страхового бизнеса и то, какую часть результата обеспечивает финансовый рынок.