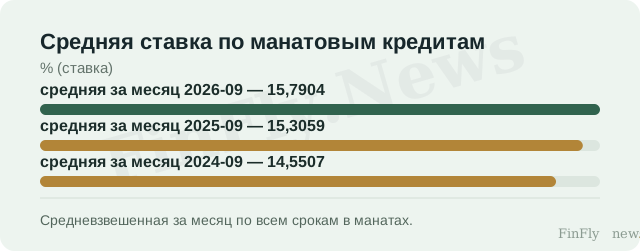
По данным Центрального банка Азербайджана, остаток кредитов экономике на конец августа 2026 года составил 34 884 млн манатов — на 14,5% больше, чем годом ранее, и на 2,1% больше, чем месяцем ранее. При этом средняя ставка по кредитам в манатах за сентябрь 2026 года составила 15,79% против 15,31% годом ранее и 14,55% двумя годами ранее. Контраст существенный: портфель растёт двузначными темпами, а цена манатового кредита не снижается, а постепенно повышается. Это не доказывает, что ставка тормозит или подстёгивает выдачи, но показывает, что расширение задолженности происходит в условиях не дешёвых, а дорожающих денег.
Что именно показывают цифры
Остаток кредитов экономике — это задолженность на конец месяца, а не сумма выданных за месяц кредитов. Поэтому прирост портфеля с 34 155 млн манатов на конец июля до 34 884 млн на конец августа отражает изменение накопленного запаса, а не объём новых сделок. Годовое сравнение даёт более широкую картину: за двенадцать месяцев запас вырос на 4 419 млн манатов. Для контекста: на конец 2025 года он составлял 31 947 млн, а в январе 2026 года — 31 864 млн манатов.
Ставка — отдельный ряд с другой природой. Это средневзвешенная за месяц по всем срокам в манатах, а не ставка по новым договорам. Её движение с 14,55% в сентябре 2024 года до 15,31% в сентябре 2025 года и 15,79% в сентябре 2026 года описывает постепенное удорожание, а не разовый скачок. Сопоставлять запас задолженности и ставку можно как две характеристики одного рынка, но не как причину и следствие.
Что это значит для заёмщика и чего не доказывает
Для компании, планирующей заимствование в манатах, практический вывод — это граница решения, а не сигнал действовать. Если бюджет закладывался исходя из прошлогодней ставки, текущий уровень около 15,8% означает более высокую стоимость обслуживания при прочих равных. Но один остаток портфеля и одна средняя ставка не говорят, изменились ли условия по конкретному продукту, сроку или заёмщику. Для решения о пересмотре кредитного бюджета, цен или закупок нужны ставки по новым договорам сопоставимой срочности и данные о фактических выдачах, а не только о запасе долга.
Ограничение здесь принципиальное: из этих таблиц не следует, что рост портфеля вызван спросом, а ставка его ограничивает. Запас задолженности может расти и при сдержанных новых выдачах, а средняя ставка по всем срокам не равна ставке по новым сделкам. Связь между ценой кредита и динамикой портфеля требует отдельных данных и не выводится из двух рядов. Следующее сопоставимое наблюдение — средняя ставка по манатовым кредитам за октябрь 2026 года вместе с остатком портфеля на конец сентября 2026 года: их совместное движение покажет, сохраняется ли расхождение между расширением запаса долга и ценой денег.
Главное — не сам рост портфеля, а сочетание: задолженность экономике прибавляет двузначными темпами, тогда как средняя ставка по манатовым кредитам третий год подряд выше предыдущего значения. Это меняет рамку разговора о кредитном рынке: вопрос не в том, растёт ли он, а в том, по какой цене. Для бизнеса это означает, что планирование стоимости долга по прошлогодним ориентирам становится менее надёжным. Но пока речь идёт о запасе задолженности и средневзвешенной ставке, а не о новых выдачах и ставках по новым договорам, делать выводы о доступности кредита преждевременно.