
Центральный банк Азербайджана наращивал остаток нот в обращении, но этот инструмент не подешевел, а подорожал. По данным ЦБА, остаток нот вырос с 503,8 млн манатов на 09.07.2026 до 1758 млн на 01.10.2026; при этом доходность 28-дневных нот после минимума 5,63% на аукционе 29.07.2026 поднялась до 6,5% на аукционе 30.09.2026. Это контраст между количеством абсорбируемой ликвидности и ценой, по которой она абсорбируется: масштаб операции вырос, но не за счёт удешевления привлечения средств в ноты.
Что именно показывают цифры
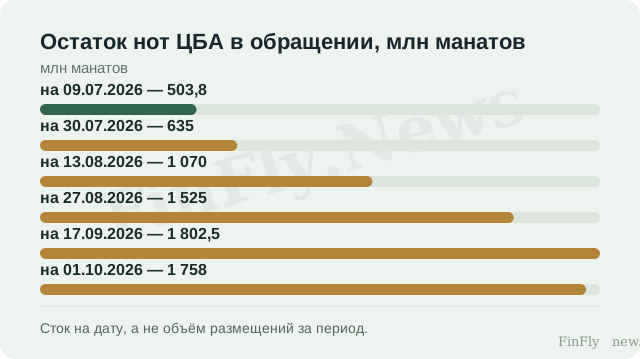
Ряд остатка нот ЦБА в обращении — это сток на дату, а не объём размещений за период. Траектория внутри третьего квартала 2026 года: 503,8 млн манатов на 09.07.2026, 635 млн на 30.07.2026, 1070 млн на 13.08.2026, 1525 млн на 27.08.2026, 1802,5 млн на 17.09.2026 и 1758 млн на 01.10.2026. Расчёт FinFly по официальным наблюдениям даёт прирост 17,5 млн манатов за один день — с 1740,5 млн на 30.09.2026 до 1758 млн на 01.10.2026.
Доходность 28-дневных нот на аукционах складывалась иначе: 5,63% 29.07.2026, 6,56% 16.09.2026 и 6,5% 30.09.2026. То есть к концу сентября инструмент стоил дороже, чем в конце июля, хотя остаток за это время вырос кратно. Однодневная межбанковская ставка AZIR на 01.10.2026 составляла 5,8002% против 5,677% на 14.09.2026. Эти три ряда описывают разные объекты: остаток, аукционную доходность и ставку денежного рынка на дату.
Где это меняет решение бизнеса
Практический смысл контраста — в альтернативной стоимости манатных средств. Если компания держит временно свободный остаток или банк планирует краткосрочное фондирование, ориентиром становится не только объём абсорбции, но и цена нот: при доходности около 6,5% и AZIR около 5,8% размещение в ноты ЦБА выглядит иначе, чем в июле, когда аукционная доходность была 5,63%. Это условная логика сопоставления, а не утверждение о том, что ставки по кредитам уже изменились.
Сам остаток нот не является ни платёжным оборотом, ни номинальным спросом, ни волатильностью контрактных цен. Поэтому он не даёт основания пересматривать бюджет заимствований, прайсинг или план закупок. Для такого решения нужен другой, привязанный к конкретному обязательству ориентир — например, фактическая стоимость краткосрочного манатного фондирования для сопоставимого заёмщика на ту же дату. Рост остатка нот говорит лишь о том, что через этот инструмент изымалось больше средств, и ничего не сообщает о доступности кредита для отдельной компании.
Контраст устойчив в пределах наблюдаемого окна: остаток нот ЦБА в обращении вырос с 503,8 млн манатов на 09.07.2026 до 1758 млн на 01.10.2026, а доходность 28-дневных нот поднялась с 5,63% на аукционе 29.07.2026 до 6,5% на аукционе 30.09.2026. Это не доказывает, что рост абсорбции вызван избыточной ликвидностью или что он ужесточил денежно-кредитные условия: остаток — сток на дату, доходность — результат отдельного аукциона, а AZIR — однодневная ставка на дату. Следующее сопоставимое наблюдение — остаток нот и доходность 28-дневных нот на аукционе после 01.10.2026: удержится ли остаток выше 1802,5 млн манатов (пик 17.09.2026) и останется ли доходность около 6,5% или превысит 6,56% (16.09.2026).
