
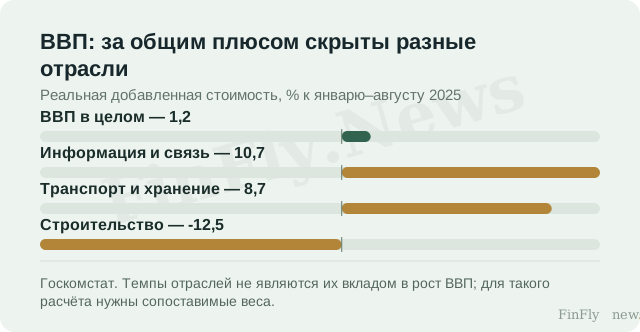
Рост ВВП Азербайджана на 1,2% за январь–август 2026 года скрывает значительный разрыв между отраслями. По данным Госкомстата, добавленная стоимость информации и связи увеличилась в реальном выражении на 10,7%, транспорта и хранения — на 8,7%, тогда как в строительстве она сократилась на 12,5%. Для компании, оценивающей рынок сбыта, отраслевая принадлежность клиентов в такой картине может быть важнее общего небольшого плюса экономики.
Общий объём ВВП составил 87 709,5 млн манатов в текущих ценах. Темп 1,2% при этом характеризует реальное изменение к тому же периоду 2025 года, а не увеличение денежной суммы. Нефтегазовый сектор сократил добавленную стоимость на 0,8%, ненефтегазовый увеличил её на 2,1%. Экономика не движется с одной скоростью ни по этой крупной разбивке, ни внутри отдельных отраслей.
Темп ещё не означает масштаб
На информацию и связь приходится 2,0% ВВП, на транспорт и хранение — 7,6%, на строительство — 5,1%. Эти доли показывают, почему самый высокий отраслевой процент нельзя принять за описание всей экономики. Быстрое расширение относительно небольшого сегмента и спад другого сегмента могут одновременно присутствовать в общей положительной динамике.
Однако умножать указанные текущие номинальные доли на реальные темпы и объявлять результат точным вкладом отраслей было бы неверно. Для корректной декомпозиции нужны сопоставимые статистические веса. Здесь вывод скромнее, но полезнее для чтения новостей: проценты роста отраслей нельзя складывать, а крупнейший темп не обозначает крупнейший вклад.
Картина шире двух крайностей. Добавленная стоимость торговли и ремонта транспорта выросла на 3,9%, сельского хозяйства, лесного хозяйства и рыболовства — на 2,6%, размещения туристов и общепита — на 4,3%. Прочие услуги прибавили 0,8%. Это сочетание положительных и отрицательных результатов, а не основание объявить все рынки одинаково слабыми или одинаково быстрорастущими.
Инвестиции не равны строительству
На фоне падения строительной добавленной стоимости инвестиции в основной капитал увеличились в реальном выражении на 10,0%, до 12 677,8 млн манатов. Особенно быстро росли нефтегазовые вложения — на 32,4%, тогда как ненефтегазовые прибавили 1,4%. На первый взгляд показатели спорят друг с другом, но они измеряют разные процессы.
Инвестиции отражают вложения в основные активы, а строительная добавленная стоимость — результат деятельности соответствующей отрасли. Не любое вложение в основной капитал является строительной работой. Без сопоставления состава активов и периодов их создания нельзя считать инвестиционный рост доказательством того, что строительный спад невозможен. Из опубликованных итогов также нельзя установить, какие именно проекты объясняют расхождение.
Разные клиенты — разные условия
Для поставщика оборудования общий рост инвестиций может быть полезным сигналом, но итог для его продаж зависит от того, каким отраслям нужен именно этот вид оборудования. Для компании, обслуживающей строительство, уверенная динамика связи не компенсирует автоматически слабость собственной клиентской базы. Это различие помогает отделить макроэкономический фон от конкретной выручки и не переносить национальный темп в бизнес-план без промежуточной проверки.
В дальнейшей статистике стоит следить за широтой роста: сохранятся ли положительные темпы у нескольких крупных направлений и изменится ли ситуация в строительстве. Сравнение новых накопленных периодов покажет изменение годовой картины, но не заменит помесячный ряд. Пока главный результат — не просто рост на 1,2%, а экономическая среда, в которой отраслевые траектории заметно расходятся.