
За январь–август 2026 года таможенная стоимость экспорта сырой нефти составила 9281,89355 млн долларов США, тогда как совокупный экспорт товаров достиг 21815,04 млн долларов, а экспорт природного газа — 5710,86927 млн долларов. Нефть остаётся крупнейшей отдельной статьёй экспортной выручки, но её стоимость не равна ни всему экспорту, ни доходам бюджета, ни прибыли нефтяных компаний. Газ — самостоятельная товарная позиция, которую нельзя ни прибавлять к нефти как единый товар, ни подменять ею нефтяную статью.
Что показывают цифры за январь–август
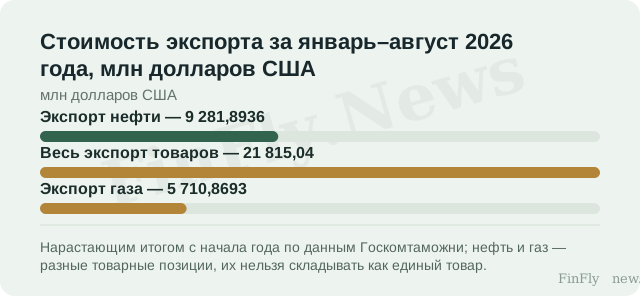
Госкомтаможня публикует эти значения нарастающим итогом с начала года, то есть за восемь месяцев 2026 года, а не за один месяц. Стоимость экспорта нефти — 9281,89355 млн долларов США, стоимость экспорта газа — 5710,86927 млн долларов США, совокупный экспорт товаров — 21815,04 млн долларов США. Импорт за тот же период составил 11423,35 млн долларов, а сальдо внешней торговли — 10391,69 млн долларов. Это таможенная стоимость по конкретным товарным позициям, а не бюджетные доходы и не финансовый результат компаний.
Объёмные показатели идут отдельно от стоимостных: экспорт нефти — 14,6779516 млн тонн, экспорт газа — 16,37757925 млрд кубометров. Стоимость и объём в источнике не связаны расчётом цены за единицу, поэтому по этим строкам нельзя вывести ни среднюю цену, ни вклад цены в изменение стоимости. Сопоставимого периода предыдущего года в предоставленных данных нет, поэтому направление динамики по этим строкам не оценивается.
Граница решения для бизнеса и чего не хватает
Для компании, чья выручка или бюджетные ожидания привязаны к нефтяной экспортной выручке, практическая граница проходит по составу статей: нефть, газ и прочие товары — разные позиции, и стоимость нефтяного экспорта не заменяет совокупный экспорт. Если условием решения служит именно нефтяная статья, то газ и остальной экспорт нужно держать отдельно, а не сворачивать в один показатель. Это различие в структуре выручки, а не сигнал менять бюджет заимствований, цены или закупки.
Стоимость экспорта нефти сама по себе не описывает ни платёжный оборот, ни номинальный спрос, ни контрактную волатильность цен, ни поступление средств в бюджет. Для решения по бюджету заимствований или закупок не хватает наблюдения, специфичного для этого решения: например, раскрытия цены за единицу или помесячной разбивки, а также сопоставимого периода предыдущего года. Без них стоимость экспорта остаётся описательной величиной, а не основанием для пересмотра планов.
Главный вывод — структурный, а не динамический: за январь–август 2026 года нефть формирует крупнейшую отдельную статью экспортной стоимости, но не исчерпывает её, а газ идёт самостоятельной позицией. Такое соотношение стоит читать как описание состава экспорта, а не как доказательство причин, устойчивого сдвига или связи с бюджетом. Следующее сопоставимое наблюдение — публикация Госкомтаможни за январь–сентябрь 2026 года: сравнить стоимость и объём экспорта нефти и газа с накопленным итогом за январь–сентябрь предыдущего года, то есть накопленный итог за девять месяцев с накопленным итогом за девять месяцев другого года, а не с тем же самым периодом.