В августе 2026 года наличные вне банков (M0) составили 19 166,77 млн манатов против 19 170,78 млн месяцем ранее — снижение на 4,01 млн, или на 0,02%. Широкий агрегат M2 за тот же месяц вырос с 43 841,84 до 44 416,56 млн манатов, то есть на 574,72 млн, или на 1,31%. Оба показателя — остатки на конец месяца, поэтому корректно сравнивать именно запасы на сопоставимые даты. Контраст важен не сам по себе, а как указание на то, что месячный прирост денежной массы в августе 2026 года не сопровождался ростом наличных: он был связан с более широкими компонентами, которые в предоставленных данных отдельно не раскрыты.
Что именно показывают августовские остатки
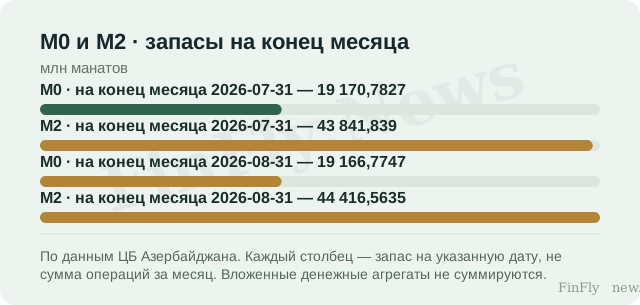
Разница между двумя агрегатами в августе 2026 года — это разница между почти неизменным узким показателем и растущим широким. M0 входит в M2, поэтому их нельзя складывать: M0 охватывает только наличные вне банков, тогда как M2 шире. Из этого не следует, что рост M2 обеспечен именно безналичными компонентами: в предоставленных данных нет разбивки M2 на составляющие, и такая интерпретация была бы догадкой, а не наблюдением. Установлено лишь то, что за август 2026 года широкий агрегат увеличился, а наличные вне банков — нет.
Годовое сопоставление даёт другую картину. С августа 2025 года M0 вырос с 16 828,59 до 19 166,77 млн манатов — на 2 338,19 млн, или на 13,89%. M2 за тот же период увеличился с 36 806,17 до 44 416,56 млн манатов — на 7 610,39 млн, или на 20,68%. То есть наличные вне банков за год всё же прибавили, просто их месячная динамика в августе 2026 года оказалась плоской. Августовская стагнация M0 — это наблюдение за один месяц, а не признак разворота годового тренда.
Где проходит граница для бизнес-решения
Для компании, которая строит расчёты на предположении о равномерном росте наличного оборота, августовские данные такого подтверждения не дают. Если бы рост ликвидности шёл через наличные, кассовые потоки и наличная выручка выглядели бы иначе, чем при росте широкого агрегата. Но денежный запас — это не платёжный оборот, не номинальный спрос и не волатильность контрактных цен. Поэтому сам по себе этот контраст не обосновывает пересмотр бюджета заимствований, цен или плана закупок: для такого решения нужны данные о фактических расчётах и условиях финансирования, которых здесь нет.
Практический вывод — условный. Если в следующем месяце расхождение между плоскими наличными и растущим широким агрегатом сохранится, это будет основанием отдельно проверять, как ведут себя кассовые потоки компании, а не переносить динамику M2 на наличную выручку автоматически. Если же M0 вернётся к росту, картина августа останется единичным наблюдением. В обоих случаях решение опирается на собственные платёжные данные, а агрегаты служат лишь фоном, а не заменой этим данным.
Август 2026 года даёт один ясный контраст: наличные вне банков почти не изменились, а широкий агрегат M2 вырос. Это не доказывает, что рост M2 обеспечен безналичными компонентами, и не объясняет причин августовской стагнации M0. Годовые темпы при этом показывают рост обоих показателей, поэтому месячное расхождение — наблюдение, а не установленный сдвиг структуры. Для бизнеса это означает, что расчёты по наличной выручке стоит проверять отдельно от динамики широкого агрегата, а не выводить из неё.