На конец июля 2026 года наличные вне банков (M0) составили 19 170,8 млн манатов, а денежный агрегат M2 — 43 841,8 млн манатов; оба запаса находятся на максимумах доступного ряда, охватывающего июль 2024 — июль 2026 годов. Различие не в уровне, а в темпе: по расчётам на основе данных ЦБ Азербайджана годовой прирост M2 составил 19,58%, тогда как M0 — 15,09%. Это сопоставление двух запасов и вычисленных темпов за одинаковые периоды, а не доказательство структурного сдвига в расчётах или инфляционного давления.
Что именно показывают запасы и темпы
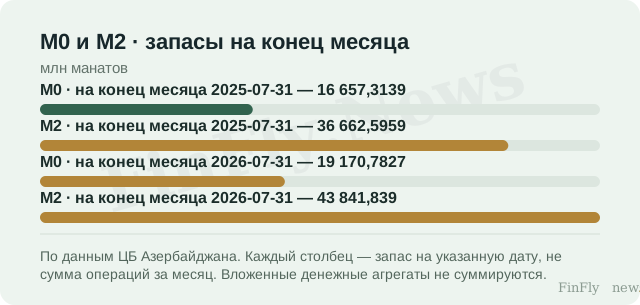
Оба ряда — остатки на конец месяца, а не суммы операций за месяц, поэтому корректно сравнивать их как запасы и как вычисленные темпы за одинаковые периоды. Год к году M0 вырос с 16 657,3 млн манатов в июле 2025 года до 19 170,8 млн манатов в июле 2026 года, то есть на 15,09%. M2 за тот же период увеличился с 36 662,6 до 43 841,8 млн манатов, то есть на 19,58%. Разрыв в темпах — это различие между двумя запасами, а не измерение вклада отдельных компонент широкого агрегата.
Помесячная динамика добавляет оттенок: с июня по июль 2026 года M0 прибавил 0,93%, а M2 — 1,36%. Более длинная часть доступного ряда показывает, что оба запаса росли не равномерно: в декабре 2025 года M0 составлял 17 947,8 млн манатов, а M2 — 40 393,7 млн манатов, заметно выше январских значений того же года (15 285,3 и 34 752,2 млн манатов соответственно). M0 входит в M2, поэтому эти величины нельзя складывать; сравнивать их можно как запасы и как темпы.
Почему это ещё не повод менять бюджет закупок
Денежный запас — это не платёжный оборот, не номинальный спрос и не волатильность контрактных цен. Если компания планирует бюджет закупок, прайс-лист или логистику наличности, одного этого сопоставления для пересмотра решения недостаточно: остаток на счетах и в кассах не измеряет ни скорость расчётов с покупателями, ни структуру платёжных инструментов. Сдвиг между агрегатами сам по себе не доказывает изменения способов оплаты, а рост запаса не доказывает ни причинного влияния на цены, ни связи с уровнем процентных ставок.
Практическая граница решения выглядит так: если бы наблюдался устойчивый разрыв в темпах, это могло бы стать поводом пересмотреть требования к эквайрингу и кассовой логистике — но только при условии, что параллельно подтверждается изменение структуры расчётов. Такого подтверждения в предоставленных данных нет. Ограничение здесь принципиальное: ряд охватывает лишь июль 2024 — июль 2026 годов, а декабрьский скачок 2025 года напоминает о возможной сезонности или разовых факторах, которые нельзя отделить от тренда на столь коротком окне.
Наблюдаемый факт узок и конкретен: на конец июля 2026 года широкий агрегат рос быстрее наличного компонента, при том что оба запаса стояли на максимумах доступного ряда. Это различие в темпах, а не доказательство структурного сдвига в расчётах и не свидетельство инфляционного давления. Следующее сопоставимое наблюдение — данные ЦБ Азербайджана за август 2026 года: сохранится ли разрыв в годовых темпах M2 и M0 или наличные сократят отставание.