
Увеличение страховых сборов может сопровождаться ухудшением экономики отдельного договора. Для морского страхования это ключевой вывод октябрьского отчета IUMI: прежде чем оценивать рост рынка, нужно отделить изменение тарифов от валютной переоценки и стоимости застрахованных активов.
В пресс-релизе от 27 октября IUMI оценил мировые премии за 2025 год в $42,6 млрд, на 5,5% выше предыдущего года. Ассоциация одновременно отмечает ценовую конкуренцию и влияние ослабления доллара. Это статистика за прошлый год, опубликованная в октябре 2026-го, а не объем сборов за текущий месяц.
Рост суммы договора не обязательно означает рост тарифа
Рассмотрим условный пример. Груз стоимостью $1 млн страхуется по ставке 0,1%: премия составляет $1 000. Если цена того же груза увеличивается до $1,2 млн, при неизменной ставке сбор достигает $1 200. Страховщик получает на 20% больше денег, но и стоимость имущества, за которое он отвечает, увеличивается на 20%. Условия страхования в этом примере не дорожают.
Теперь предположим, что при новой стоимости груза ставка снижается до 0,09%. Премия составит $1 080: сбор все еще выше исходного на 8%, хотя тариф уменьшился на 10%. Именно поэтому рост премий нельзя использовать как готовый индекс стоимости страховки. Этот расчет иллюстрирует механизм, а не воспроизводит котировки какого-либо страховщика.
Валютная конвертация добавляет еще один слой. Портфель с неизменными сборами в евро может показать рост при переводе в доллары. Но само пересчитывание отчетности не дает страховщику дополнительных ресурсов для оплаты ремонта, если расходы также выражены в евро. Для сопоставления нужны данные в постоянной валюте и одинаковый состав рисков.
Три сегмента требуют разных сравнений
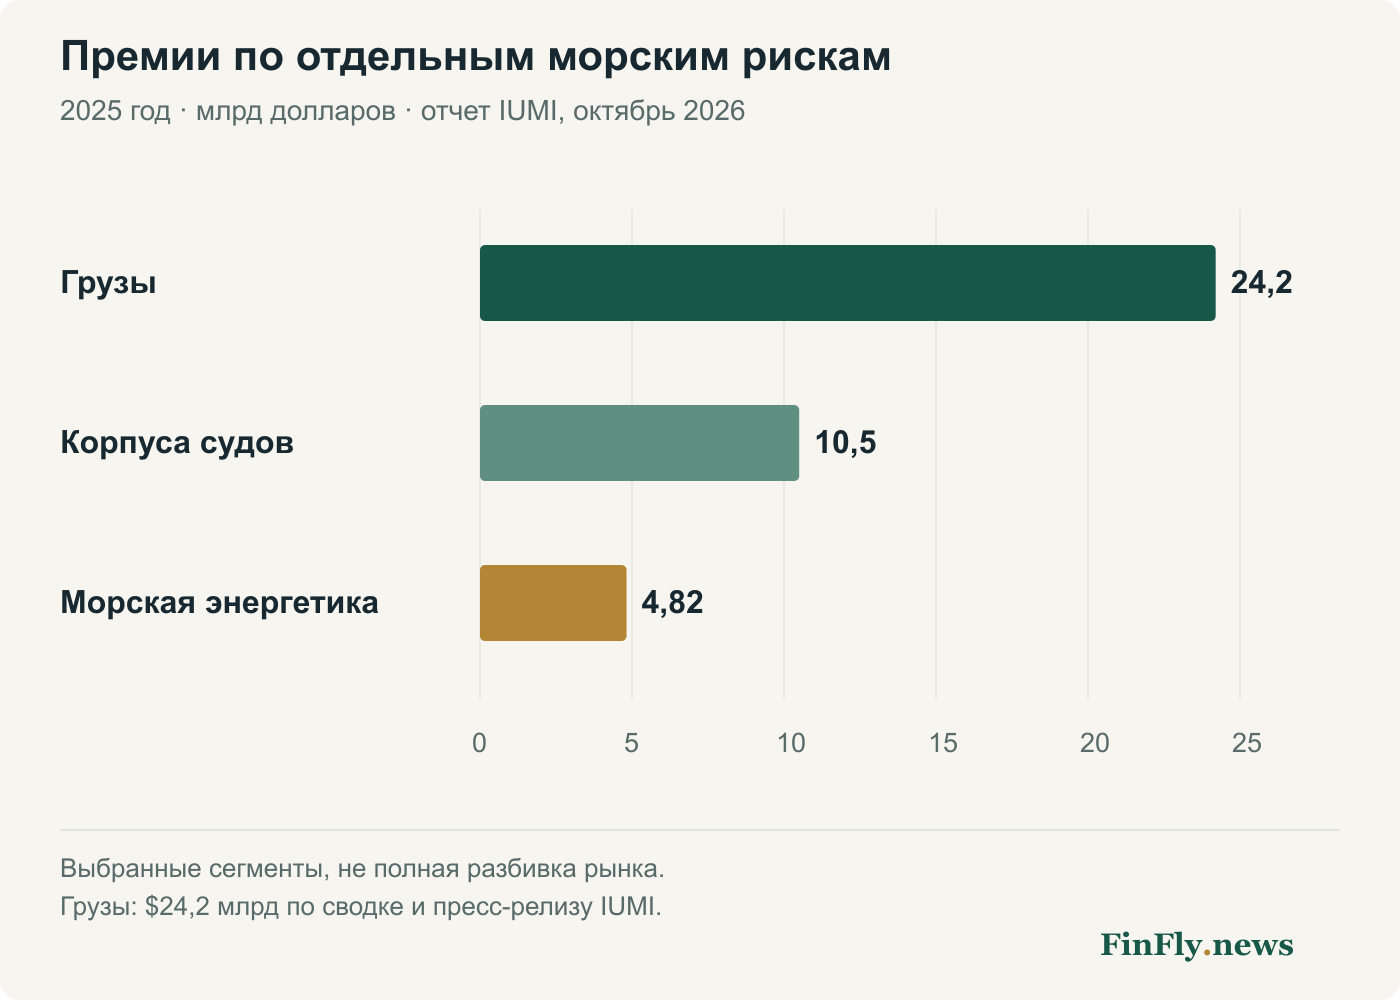
Для сравнения ниже показаны три направления из октябрьской сводки IUMI. Это выбранные сегменты, а не полная разбивка мирового рынка. У страхования груза, корпуса судна и морской энергетики различаются объекты, характер ущерба и продолжительность урегулирования.
В полном отчете, на печатной странице 18, есть редакционное расхождение: крупный показатель страхования грузов составляет $24,2 млрд, а соседний абзац называет $24,4 млрд. В графике используем $24,2 млрд, совпадающие со сводкой и более поздним пресс-релизом. Не подменяем эту неоднозначность расчетом долей с лишней точностью.
Экономика полиса определяется не только ценой
При сравнении предложений экспортеру недостаточно смотреть на итоговый платеж. Две одинаковые премии могут покупать разный лимит, разную франшизу и разный набор исключений. Скидка с одновременным увеличением собственного участия клиента не обязательно означает улучшение предложения.
Условный расчет это показывает. Пусть премия уменьшается с $10 000 до $8 000, а франшиза на один убыток повышается с $10 000 до $25 000. Экономия на покупке составляет $2 000. При одном покрываемом убытке $100 000 клиент, при прочих равных, получит на $15 000 меньше возмещения. Это не доказательство невыгодности предложения: окончательный результат зависит от вероятности и размера убытков. Но только премия этот выбор не описывает.
| Показатель | Вариант А | Вариант Б |
|---|---|---|
| Премия | 10 000 | 8 000 |
| Франшиза на убыток | 10 000 | 25 000 |
| Возмещение при убытке 100 000 | 90 000 | 75 000 |
| Расход клиента: премия + франшиза | 20 000 | 33 000 |
Расчет FinFly. Один полностью покрываемый убыток, достаточный лимит, без дополнительных ограничений. Ставки и вероятности не являются рыночной оценкой.
Что имеет значение для бизнеса Азербайджана
Для компании, которая отправляет груз через несколько стран, полезнее сравнивать предложения на одном маршруте и одном наборе условий, чем переносить средний мировой показатель на собственную поставку. Сопоставление должно фиксировать товар, его стоимость, перегрузки, сроки хранения, лимит на одно событие и собственное участие клиента.
Наш вывод: рост мировых сборов характеризует масштаб страхового бизнеса, но сам по себе не доказывает ни удорожания защиты для конкретного экспортера, ни повышения устойчивости страховщика. Для первого нужен сопоставимый договор, для второго - данные об убытках, расходах, перестраховании и капитале. До такой сверки цифра роста остается показателем объема, а не качества страховой защиты.