
Для грузовладельца важен не только факт наличия страховки у перевозчика. После атаки на судно разные части одной поставки могут подпадать под разные договоры, исключения и сроки уведомления. Октябрьские события в Ормузском проливе показывают, почему проверять нужно всю перевозку, а не один страховой сертификат.
Согласно сообщению морской администрации Сингапура от 14 октября, контейнеровозы GFS PRIDE и GFS GISELLE были поражены неизвестными снарядами 13 и 14 октября по сингапурскому времени. Первый затонул, второй добрался до безопасной якорной стоянки. Экипажи спасены. Сообщение не устанавливает виновника и не раскрывает страховой ущерб.
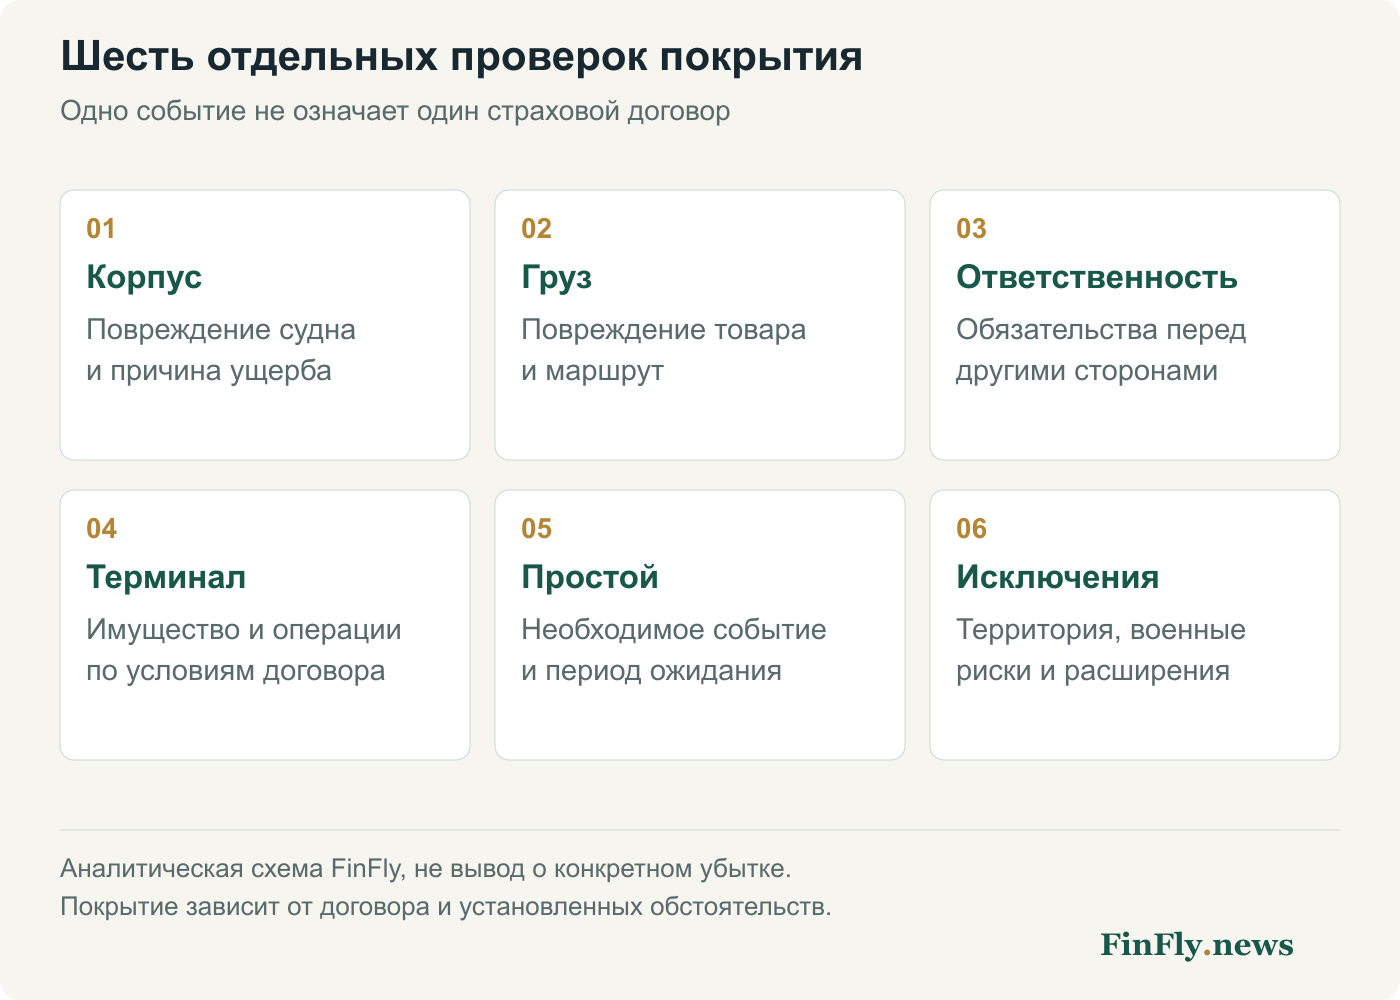
Повреждение одного судна создает несколько разных требований
Возможная потеря корпуса, повреждение товара и ответственность перед третьими лицами не являются одной страховой суммой. У каждой стороны свой интерес: собственник защищает судно, грузовладелец - стоимость товара, перевозчик - предусмотренную договором ответственность. Совпадение события не делает эти интересы взаимозаменяемыми.
Различается и квалификация причины. Например, правило Gard о военных рисках предусматривает исключения из обычного P&I-покрытия, то есть страхования ответственности судовладельца. Это пример условий конкретного клуба, а не заключение о договорах двух пострадавших судов. Без полиса и установленных обстоятельств нельзя утверждать ни наличие покрытия, ни отказ в выплате.
В практической проверке вопрос начинается с объекта и причины ущерба, затем переходит к исключениям и специальным расширениям. Только после этого имеет смысл обсуждать франшизу, лимит и размер возможного возмещения. Большой лимит бесполезен для риска, который вообще не включен в договор.
Октябрьский циркуляр касается конкретных покрытий
Циркуляр TT Club от 28 октября меняет с 5 ноября перечень исключенных территорий для рисков забастовок, беспорядков и терроризма по покрытиям A3, A6, A7 и A8. Речь идет об оборудовании, имуществе и определенных видах перерыва деятельности. Перечень включает ранее исключенные страны: его нельзя выдавать за список полностью новых ограничений.
Это не доказательство прекращения всего морского страхования на Ближнем Востоке. Нельзя автоматически переносить условия страхования терминала на полис груза, корпуса судна или ответственности перевозчика. Также нет оснований представлять циркуляр как подтвержденную реакцию именно на атаки на GFS PRIDE и GFS GISELLE.
Для понимания границ полезны условия TT Club на 2026 год: A7 связывает перерыв деятельности с определенным застрахованным повреждением, а A8 - с физическим блокированием доступа к застрахованному причалу. Само снижение оборота или увеличение времени доставки еще не устанавливает необходимое страховое событие.
Задержка груза и его гибель требуют разных расчетов
Предположим, товар стоимостью $2 млн не поврежден, но задержан на десять дней. При условной стоимости финансирования 12% годовых дополнительные расходы на капитал составят около $6 575: $2 млн × 12% × 10 / 365. Добавим условные $400 в сутки хранения, и сумма достигнет примерно $10 575. Это наш сценарий для объяснения механизма, не оценка потерь по октябрьским атакам.
В расчет не включены штрафы покупателя, упущенные продажи, порча товара, изменение фрахта и возможные компенсации. Они требуют отдельных оснований. Главное различие состоит в том, что экономический убыток можно рассчитать, но наличие этого убытка само по себе не подтверждает обязанность страховщика его оплатить.
| Статья | Допущение | Расход |
|---|---|---|
| Финансирование | $2 млн × 12% × 10 / 365 | ≈ $6 575 |
| Хранение | $400 × 10 дней | $4 000 |
| Итого до возможных возмещений | Без прочих потерь | ≈ $10 575 |
Сценарий FinFly, не рыночная котировка и не страховая выплата. Сумма стоимости груза в расход повторно не включается.
Для экспортера важны маршрут и распределение ответственности
Азербайджанскому отправителю, чья перевозка включает затронутые регионы, стоит проверять не только морской участок. Время на складе, перегрузка в порту и переход к следующему перевозчику меняют местонахождение груза и ответственных участников. Условия страхования должны быть сопоставлены именно с фактическим маршрутом.
Если маршрут меняется, полезно заранее получить письменное подтверждение условий от страховщика или брокера: какие участки согласованы, как учитывается промежуточное хранение и какие уведомления обязательны. Устное обещание экспедитора не заменяет содержание полиса. Отсутствие страны в одном списке исключений также не гарантирует покрытия по другому договору.
Наш вывод: стоимость рейса в зоне повышенного риска складывается из страхового платежа и потерь, которые бизнес сохраняет на себе. Октябрьские события не позволяют назвать универсальный тариф или размер выплаты. Они дают более практичный ориентир: проверять отдельно физический ущерб, ответственность, простой и территории действия каждого договора.