Средняя ставка по манатным депозитам в августе 2026 года составила 9,12% годовых, снизившись на 0,16 процентного пункта к июльским 9,28%, но оставшись на 0,15 пункта выше 8,97% годом ранее. Это не разворот тренда, а откат внутри года роста: годовой уровень выше, месячный — ниже. Для бизнеса важнее не сам факт колебания, а то, что средняя ставка по всем срокам и вкладчикам не равна ставке по конкретному вкладу и не следует механически за учётной ставкой ЦБА, которая действует с 5 февраля 2026 года на уровне 6,5%.
Что именно показывают цифры
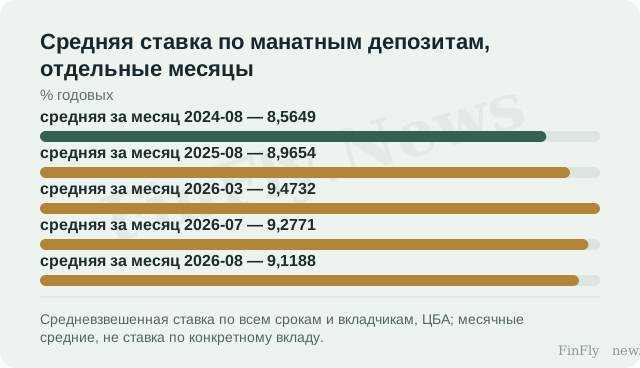
Августовское значение 9,12% — это средневзвешенная ставка по манатным депозитам всех сроков, публикуемая ЦБА. Снижение к июлю на 0,16 п.п. и рост к августу 2025 года на 0,15 п.п. — расчёты FinFly по официальным наблюдениям. Оба движения малы и разнонаправлены, поэтому корректно говорить о колебании вокруг уровня около 9%, а не о смене режима. Для сравнения: в марте 2026 года та же серия показывала 9,47%, а в августе 2024 года — 8,56%, то есть текущее значение лежит между этими точками.
Отдельно стоит учётная ставка ЦБА: 6,5%, действует с 5 февраля 2026 года. Разрыв между рыночной депозитной ставкой и официальной ставкой — не аномалия и не сигнал: это разные инструменты с разными функциями. Депозитная ставка отражает условия привлечения средств банками у широкого круга вкладчиков, учётная — стоимость ликвидности от регулятора. Их сопоставление полезно как ориентир масштаба, но не как доказательство причинной связи: из данных не следует, что снижение депозитной ставки вызвано политикой ЦБА или что оно продолжится. Источник фиксирует лишь дату начала действия ставки и её значение, но не подтверждает её неизменность на протяжении всего рассматриваемого периода.
Где это меняет решение бизнеса
Практический смысл августовского отката — в границе решения, а не в рекомендации. Если компания оценивает стоимость будущего манатного фондирования или доходность размещения свободных средств, средняя ставка по всем срокам не заменяет конкретную оферту банка: она не учитывает срок, сумму, тип вкладчика и условия досрочного изъятия. Совокупные депозиты и вклады в кредитных организациях на конец июля 2026 года составляли 44,5 млрд манатов против 41,8 млрд годом ранее — это запас (stock) на конец периода, а не поток новых вкладов и не цена привлечения, поэтому его нельзя сопоставлять с депозитной ставкой как объяснение её динамики.
Отсюда условный механизм: если банк пересматривает ставки привлечения вслед за изменением средней по рынку, то при прочих равных условия по новым вкладам могут смещаться вместе с ней; но это именно условие, а не наблюдаемый факт, и оно не переносится автоматически на кредитный прайсинг. Средняя ставка по манатным кредитам в августе 2026 года составила 15,74% против 15,22% годом ранее — это отдельная серия с собственной динамикой, и её нельзя выводить из депозитной. Ограничение здесь одно: месячное среднее по всем срокам не показывает, как изменились ставки на конкретных сроках, поэтому по нему нельзя судить о сдвиге кривой доходности.
Август 2026 года дал не новый тренд, а точку внутри года роста: 9,12% против 9,28% в июле и 8,97% годом ранее. Для бизнеса это означает, что стоимость манатного фондирования остаётся выше прошлогодней, а месячные колебания слишком малы, чтобы менять бюджет заимствований или прайсинг на их основе. Решение стоит привязывать к конкретной банковской оферте и к собственному горизонту, а не к среднему по рынку.