Незастрахованный ущерб не исчезает из экономики. Поврежденный склад требует восстановления, потерянный товар - замены, а остановившееся предприятие продолжает нести часть расходов. Если страхового возмещения нет, потери распределяются между владельцами, кредиторами, работниками, покупателями и, при наличии соответствующих решений, государством.
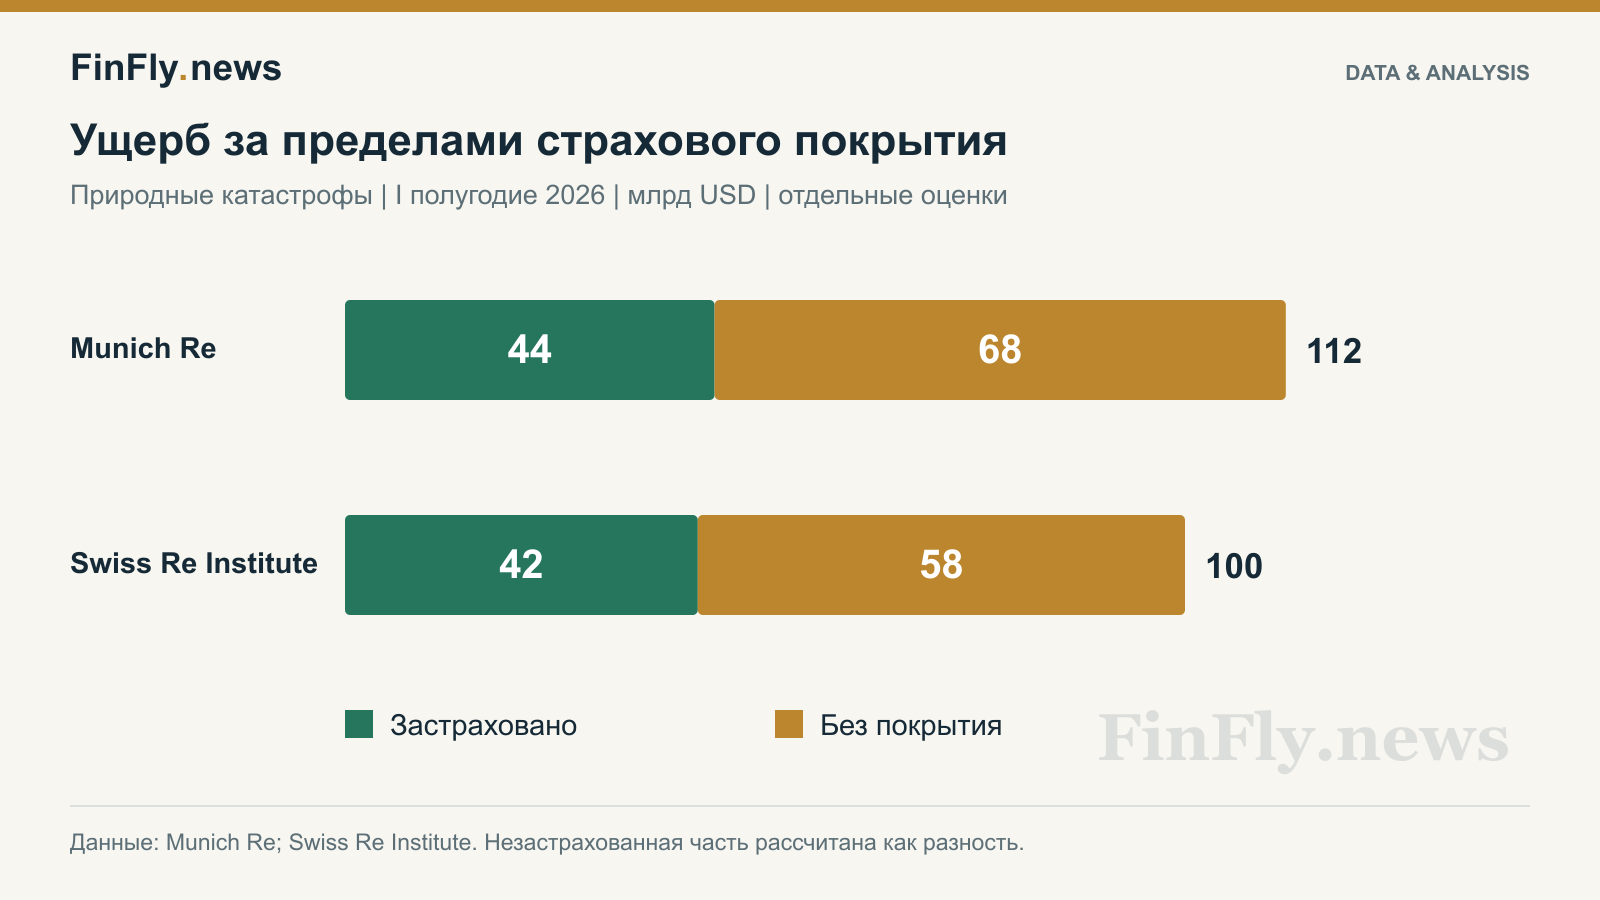
В обзоре за первое полугодие 2026 года Munich Re оценила экономический ущерб от природных катастроф почти в $112 млрд, застрахованный - в $44 млрд. Swiss Re Institute получила другую оценку: $100 млрд и $42 млрд соответственно. Публикации вышли 30 июля и в августе. Это оценки одного периода от разных организаций, а не последовательные обновления единого ряда.
Две оценки, одинаково существенный разрыв
При вычитании застрахованной части из общего ущерба получаются около $68 млрд по оценке Munich Re и $58 млрд по оценке Swiss Re. Расчеты FinFly дают долю вне страхового покрытия около 61% и 58% соответственно. Небольшая разница с округленной формулировкой Munich Re о 60% объясняется расчетом по уже округленным суммам.
Смешивать общий ущерб одной организации со страховыми потерями другой нельзя: получившаяся доля не будет соответствовать ни одной методике. Кроме того, оценка застрахованного ущерба не равна сумме денег, уже выплаченных к дате публикации. Она описывает ожидаемую страховую часть потерь, а не кассовый отчет.
Разрыв возникает не только из-за отсутствия полиса
Предприятие может быть застраховано, но сохранить значительную часть риска. Причины различаются: франшиза, недостаточный лимит, исключенный риск, имущество вне заявленного перечня или отсутствие покрытия перерыва в деятельности. Для финансового планирования важен остаток возможной потери после применения всех условий, а не сам факт покупки страховки.
| Механизм | Возможное последствие для бизнеса |
|---|---|
| Нет подходящего покрытия | Восстановление финансируется из собственных или заемных средств |
| Лимит ниже потребности | Страховой платеж покрывает только часть необходимого финансирования |
| Не покрыт простой | Возникает разрыв между восстановлением имущества и восстановлением выручки |
| Возмещение поступает позже расходов | Даже покрытый убыток требует промежуточной ликвидности |
Бюджетная помощь не является автоматическим источником возмещения
Ожидание поддержки государства меняет поведение предприятия только тогда, когда оно принимает такую поддержку за гарантированную. В рабочем финансовом плане это опасное допущение: размер, сроки и круг получателей помощи зависят от конкретных решений. Потенциальную поддержку нельзя заранее учитывать как денежный эквивалент страхового требования.
Условный бизнес может иметь ресурсы на физическое восстановление, но не на выплату зарплаты и обслуживание долга во время остановки. Поэтому резервный план должен показывать не одну итоговую сумму, а календарь расходов и доступных поступлений. Ликвидность в первые недели и стоимость полного восстановления - разные задачи.
Что проверять в Азербайджане
Глобальные доли нельзя переносить на отдельную страну: для расчета местного разрыва нужны сопоставимые оценки общего и застрахованного ущерба. Но предприятие может проверить собственную защищенность уже сейчас: стоимость замещения активов, уязвимость площадки, условия покрытия и сроки поступления средств.
Экономический смысл страхования здесь не в обещании компенсировать любую потерю. Он в заранее определенном распределении расходов после события. Там, где договор не решает задачу, нужны меры предотвращения ущерба, резерв ликвидности и план продолжения работы, а не предположение, что недостающие средства обязательно появятся позднее.