
Покупателю обычно безразлично, по какой системе прошла оплата кофе. Он видит списание в приложении, продавец ждет деньги на счете. Но между этими двумя событиями есть инфраструктура, за которую платят финансовые организации. Именно ее стоимость меняет Центральный банк Азербайджана. От того, как банки распорядятся экономией, зависит, заметит ли реформу человек у кассы.
Что изменится с апреля
14 октября ЦБ сообщил о новых тарифах, которые вступят в силу 1 апреля 2027 года. Решение принято 15 сентября. Речь идет об обработке операций в платежных системах, а не об установленной для всех граждан комиссии за перевод. Это существенное различие: издержки банка и цена услуги для клиента связаны, но не совпадают.
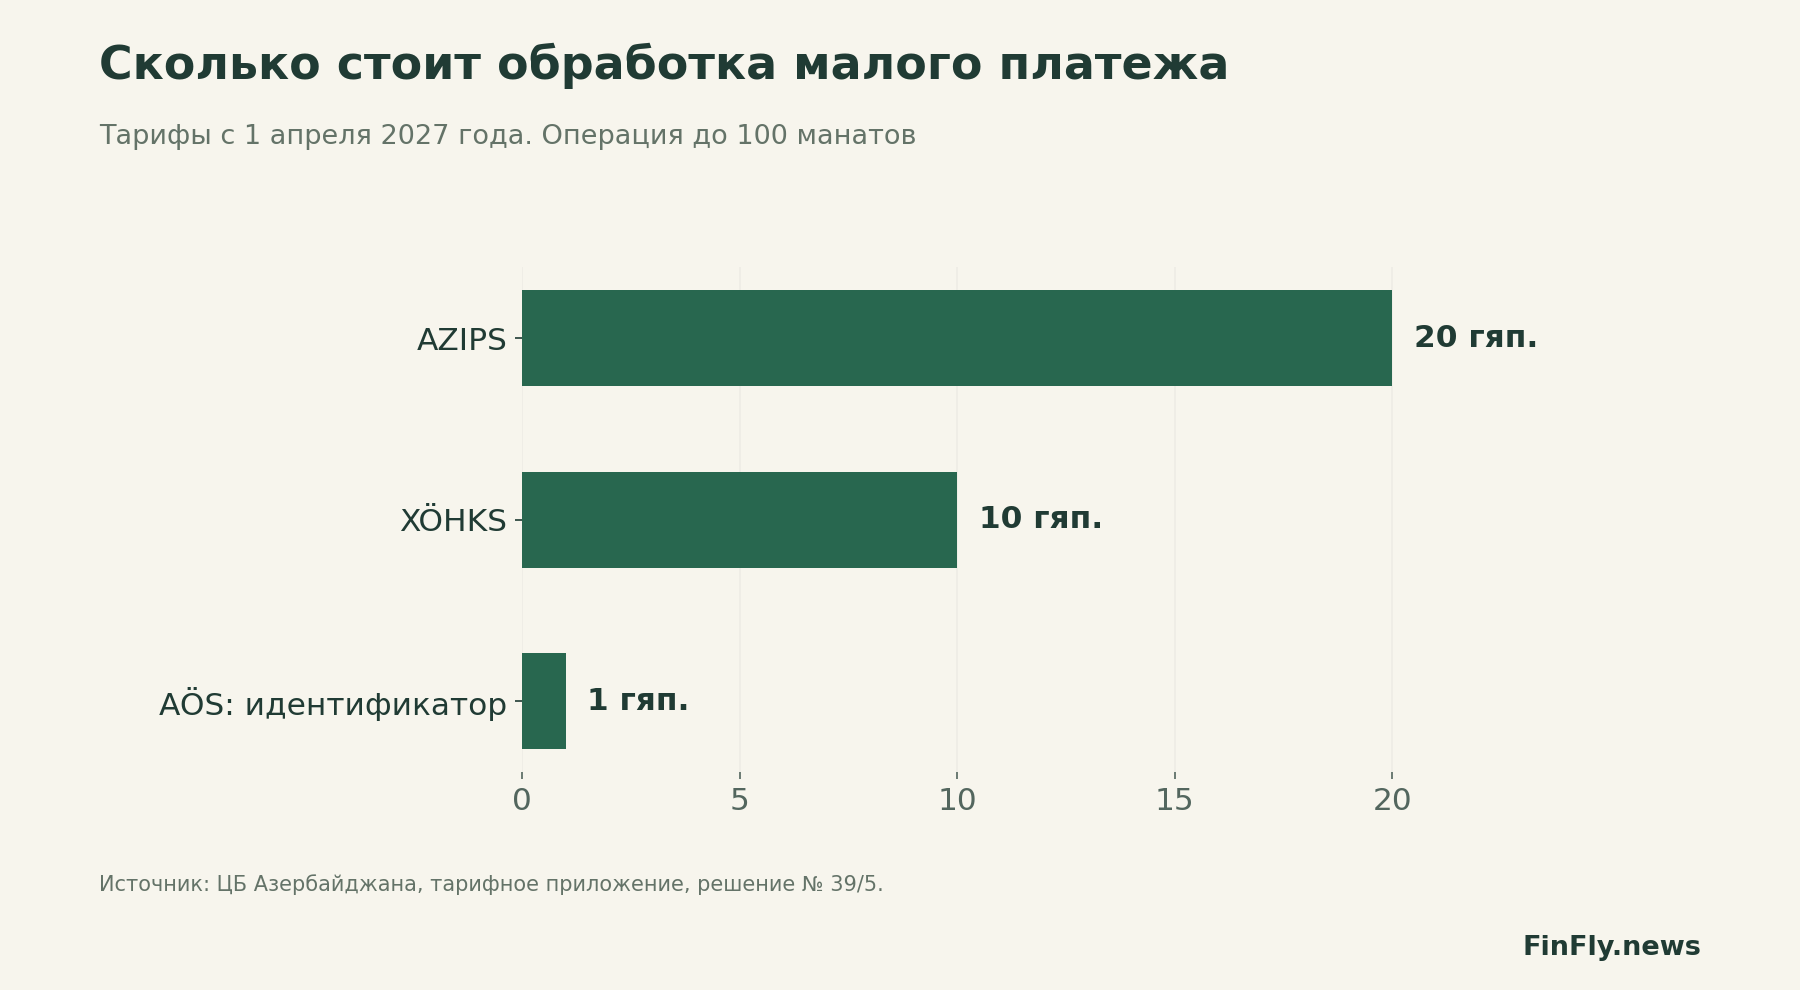
В официальной таблице для платежа до 100 манатов обработка через AZIPS стоит 20 гяпиков, через XÖHKS 10 гяпиков, а перевод в системе мгновенных платежей с использованием идентификатора 1 гяпик. Это сопоставление отдельных тарифов, а не утверждение, что системы полностью взаимозаменяемы. У них разные задачи, условия и участники. Для конкретной операции банк должен выбрать доступный и подходящий маршрут.
Почему один гяпик не означает дешевый эквайринг
Магазин покупает не только проведение записи между счетами. Ему нужны прием оплаты, зачисление средств, сверка, возвраты, обслуживание и защита от мошенничества. В карточной модели добавляется межбанковское вознаграждение. Поэтому перенос одной низкой цифры из таблицы ЦБ в обещание бизнесу был бы ошибкой.
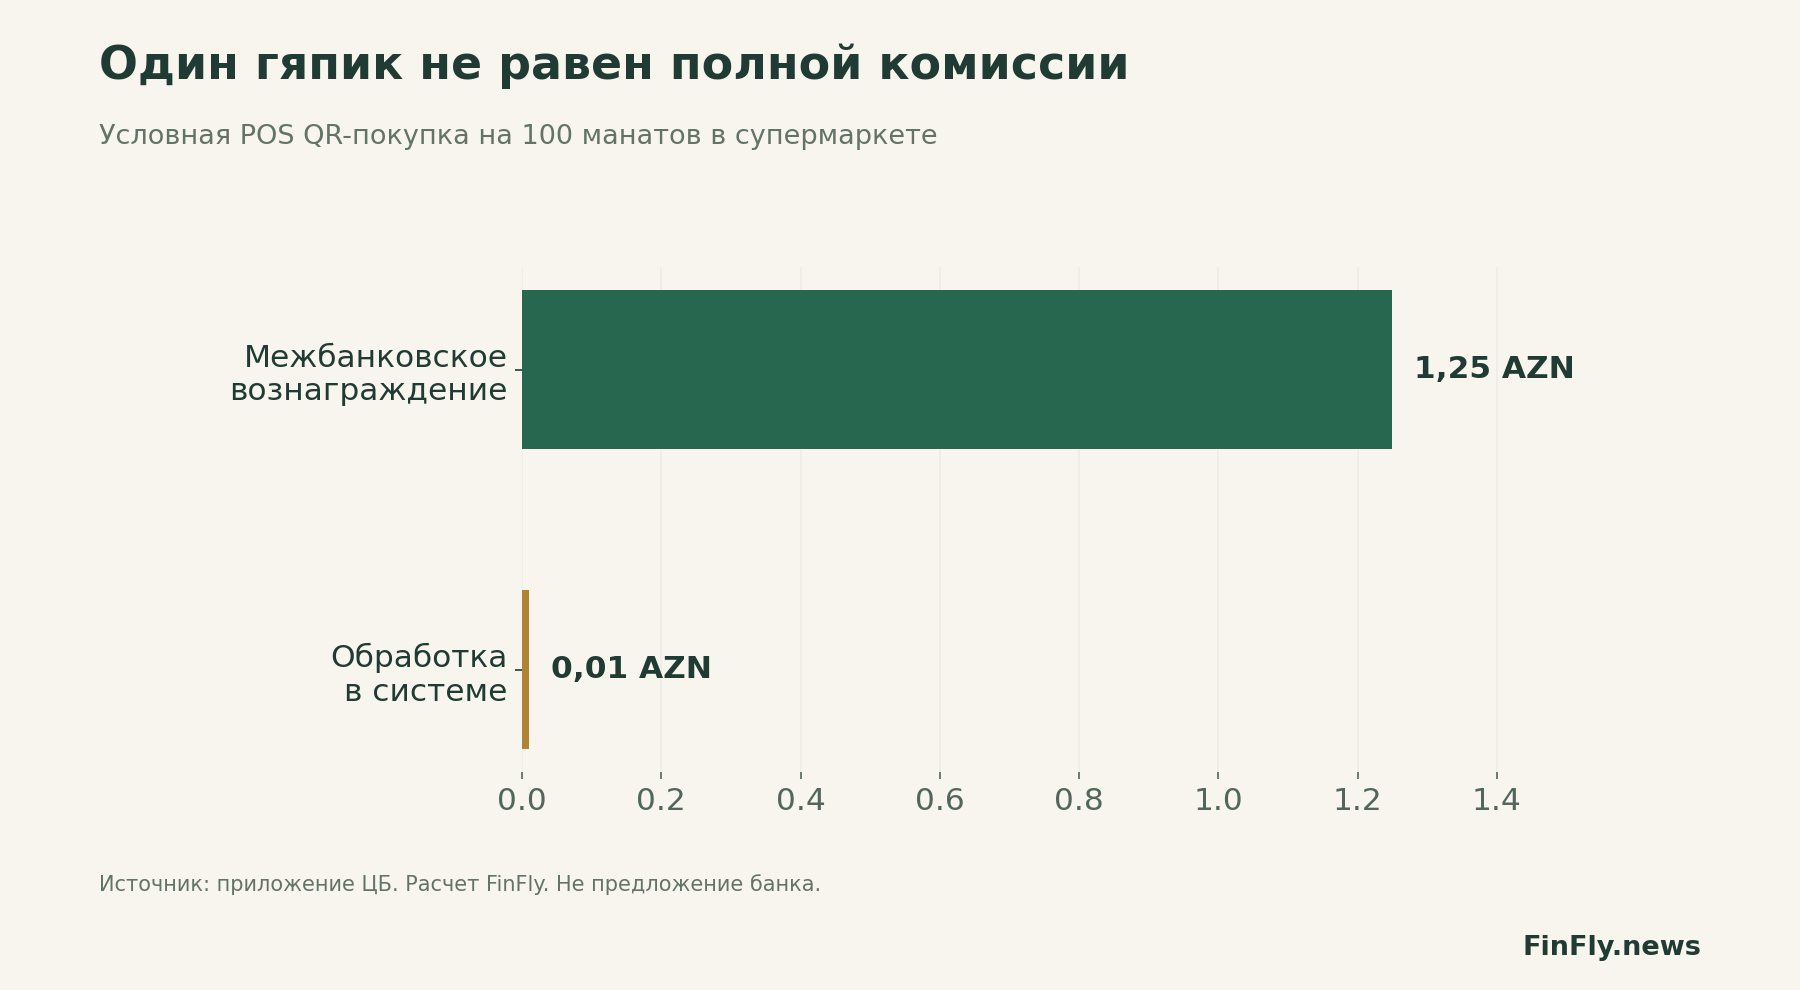
Это видно и внутри тарифов мгновенных платежей. Для QR-операции до 100 манатов предусмотрен отдельный тариф обработки 0,01 маната. Но таблица также содержит межбанковские ставки для POS: для супермаркетов и аптек 1,25%, для транспорта 0,20%, для прочих категорий, включая рестораны, 1,50%. Получатели этих платежей различаются. Условная покупка на 100 манатов в супермаркете дает 1,25 маната межбанковского вознаграждения и 0,01 маната обработки. Это еще не окончательная комиссия торговца.
Для предпринимателя решающее значение имеют полная стоимость приема оплаты и срок поступления денег на счет. Тариф с низким процентом может оказаться неудобным при долгом зачислении или дорогой интеграции. А более дорогой прием оплаты иногда окупается, если уменьшает отказы покупателей. Финансовый результат зависит от оборота магазина, среднего чека и доли успешных оплат.
У банков появляется выбор
Снижение инфраструктурных расходов можно направить в прибыль, снижение клиентских комиссий или развитие продукта. Само по себе решение регулятора не определяет, какой путь выберет каждый участник. Здесь важны конкуренция, возможность клиента сменить банк и прозрачность предложений.
Для крупных банков экономия складывается из миллионов операций. Для небольших участников дешевый доступ к расчетам может облегчить запуск новых услуг. Но обработка платежа остается лишь частью расходов: лицензирование, информационная безопасность, поддержка и соблюдение требований не исчезают. Поэтому неверно считать, что любой стартап после изменения тарифов сможет сразу конкурировать с действующим банком по цене.
Особенно интересен сегмент небольших платежей. Фиксированная комиссия отнимает у них большую долю суммы, чем у крупных. Если банковские продукты передадут часть экономии клиенту, выиграют частые бытовые операции. Однако для этого мгновенные платежи должны быть удобны в приложениях и привычны продавцам. Дешевый маршрут, которым сложно воспользоваться, не меняет повседневное поведение.
Когда снижение тарифов дойдет до бизнеса
Эффект новых тарифов после 1 апреля 2027 года проявится в полной стоимости приема оплаты, доле мгновенных платежей и скорости зачисления денег. Для малого бизнеса существенны также комиссии за возврат и условия обслуживания при небольшом обороте. Если эти расходы останутся прежними, снижение инфраструктурных тарифов даст экономию прежде всего банкам, а не торговцам.
Реформа создает возможность снизить стоимость расчетов. Превратится ли она в экономию для покупателей и предпринимателей, станет понятно по банковским договорам и практике платежей. Пока главный результат решения ЦБ состоит в другом: участникам рынка дан понятный срок, чтобы пересмотреть продукты. Конкуренция между банками за торговые предприятия определит, какая часть экономии перейдет в клиентские тарифы.
