На аукционе 16 сентября 2026 года доходность 28-дневных нот Центрального банка Азербайджана составила 6,56% — на 0,30 процентного пункта выше, чем на аукционе 9 сентября (6,26%), и почти на процентный пункт выше минимума 5,63%, зафиксированного 29 июля. Разворот вверх произошёл на фоне резкого расширения стерилизации: объём нот в обращении, по данным ЦБА, вырос с 483,8 млн манатов на 25 июня до 1745,2 млн манатов на 16 сентября и 1802,5 млн манатов на 17 сентября. Цена краткосрочной ликвидности в манатах растёт одновременно с увеличением абсорбирования, а не вопреки ему.
Что именно показывают аукционы нот
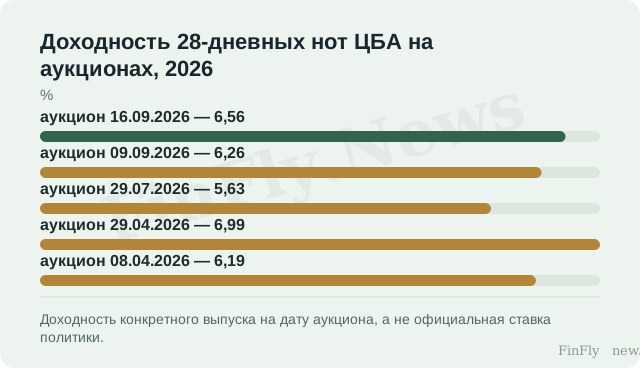
Доходность 28-дневных нот — это результат конкретного аукциона, а не официальная учётная ставка и не ставка по кредитам или депозитам. Поэтому корректно сравнивать её только с другими аукционами того же выпуска. В этом ряду видна не монотонная траектория, а колебания: 6,19% 8 апреля, 6,99% 29 апреля, 5,63% 29 июля, 6,26% 9 сентября и 6,56% 16 сентября. Текущее значение ниже апрельского пика, но выше и июльского минимума, и предыдущей недели. Для бизнеса это означает, что ориентир стоимости коротких денег в манатах снова сместился вверх относительно середины лета.
Объём нот в обращении — отдельная величина, отражающая масштаб стерилизации, а не доходность. Рост с 483,8 млн манатов 25 июня до 1802,5 млн манатов 17 сентября показывает, что ЦБА активно абсорбировал ликвидность через этот инструмент. Сопоставление двух рядов уместно как описание одновременности: цена нот выросла, и их объём вырос. Но это не доказывает, что первое вызвано вторым, и не заменяет данные о ставке ЦБА, инфляции или состоянии банковской ликвидности, которых в наблюдениях нет.
Где это меняет решение, а где нет
Практическая граница проходит там, где компания планирует краткосрочное фондирование в манатах. Если доходность 28-дневных нот останется около текущего уровня, а объём стерилизации останется высоким, стоимость ликвидности для банков может оставаться дороже, чем в конце июля. Для компании с плавающей ставкой или близким рефинансированием это аргумент закладывать в бюджет цену денег не ниже текущего уровня нот, а не ориентироваться на июльский минимум. Это условное рассуждение о границе, а не рекомендация занимать или инвестировать.
Ограничение здесь принципиальное: доходность нот — не ставка по кредитам и не стоимость фондирования конкретного заёмщика. Она не говорит напрямую, насколько подорожает кредит или как изменится спрос. Следующее сопоставимое наблюдение — очередной аукцион 28-дневных нот после 16 сентября: если доходность превысит 6,56% при объёме нот в обращении не ниже 1802,5 млн манатов, это будет продолжением той же картины; если доходность снизится при высоком объёме, сигнал окажется смешанным.
Доходность 28-дневных нот ЦБА вернулась к 6,56%, то есть выше и недельного, и июльского уровня, тогда как объём нот в обращении достиг 1802,5 млн манатов. Это не доказательство ужесточения политики и не приговор для заёмщиков: доходность конкретного выпуска — лишь один ориентир цены короткой ликвидности. Но для компаний, которые в ближайшие недели выходят на рынок краткосрочного фондирования в манатах, разумно считать текущий уровень нот нижней границей ожиданий, а не ориентироваться на минимум конца июля.