
Доходность 28-дневных нот ЦБА на аукционе 30 сентября 2026 года составила 6,5% — это выше минимума 5,63%, зафиксированного на аукционе 29 июля. Объём нот в обращении вырос с 503,8 млн манатов на 9 июля до 1758 млн на 1 октября. Однако доходность конкретного выпуска на дату аукциона — не официальная ставка политики и не ставка по кредитам или вкладам. Поэтому рост доходности нот нельзя автоматически читать как сигнал ужесточения денежно-кредитных условий: в предоставленных данных нет ни решений по ставке, ни сведений о спросе на аукционах.
Что показывают аукционы: разворот от июльского минимума
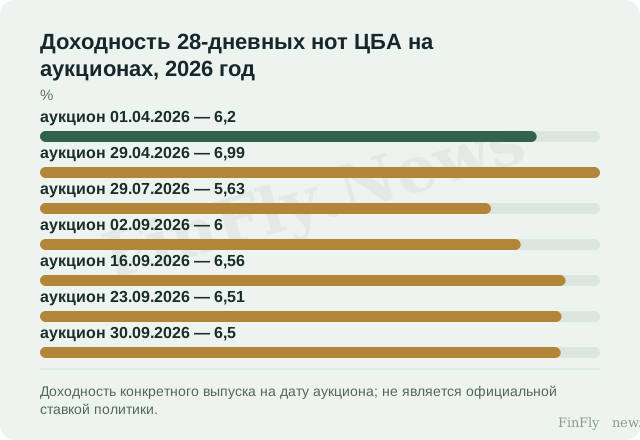
В доступной истории доходность 28-дневных нот ЦБА прошла путь от 6,2% на аукционе 1 апреля до максимума 6,99% 29 апреля, затем снизилась до 5,63% 29 июля — минимума за доступный период. В сентябре движение развернулось: 2 сентября доходность составила 6%, 16 сентября — 6,56%, а к 30 сентября опустилась до 6,5%. Относительно предыдущего аукциона 23 сентября (6,51%) изменение составило минус 0,01 процентного пункта — то есть на последнем аукционе доходность практически не изменилась, оставаясь вблизи сентябрьского локального максимума.
Параллельно рос объём нот в обращении: с 503,8 млн манатов на 9 июля до 1740,5 млн на 30 сентября и 1758 млн на 1 октября. Это инструмент стерилизации ликвидности, и увеличение объёма само по себе не объясняет движение доходности. Доходность 28-дневных нот — это доходность конкретного выпуска на дату аукциона; она не тождественна ни ставке по кредитам и вкладам, ни официальной ставке политики. Однодневная ставка межбанковского рынка AZIR на 1 октября составила 5,8002% против 5,7688% днём ранее — это отдельная серия с другой срочностью, и её нельзя напрямую сопоставлять с доходностью 28-дневных нот как подтверждение одного и того же сигнала.
Почему для бизнеса это ориентир, а не решение
Для компании или банка, планирующего краткосрочное фондирование в манатах, важна не отдельная цифра, а устойчивость уровня. Если доходность 28-дневных нот останется около 6,5%, это будет означать, что краткосрочная стоимость ликвидности закрепилась выше июльского минимума 5,63%. Но из этого не следует, что условия фондирования для конкретного заёмщика уже изменились: доходность нот — рыночная цена одного инструмента на аукционе, а не ставка, по которой банк готов кредитовать или принимать депозит. Решение о пересмотре бюджета заимствований, прайсинга или закупочного плана требует отдельного наблюдения — фактических ставок по кредитам и вкладам, которые в предоставленных данных отсутствуют.
Практический вывод носит условный характер: если на следующих аукционах доходность удержится вблизи 6,5% или превысит сентябрьский локальный максимум 6,56%, это будет основанием внимательнее отнестись к краткосрочным обязательствам с плавающей привязкой. Если же она вернётся к 5,63%, июльский минимум окажется не разовым эпизодом. В обоих случаях это наблюдение о стоимости одного инструмента, а не доказательство смены курса политики: в источниках нет ни решений по ставке, ни данных о спросе и покрытии аукционов, ни причин движения доходности.
Ключевое наблюдение: доходность 28-дневных нот ЦБА на 30 сентября (6,5%) заметно выше июльского минимума (5,63%), но практически не отличается от предыдущего аукциона (6,51%). Это делает текущий уровень скорее плато, чем продолжением роста. Для бизнеса это означает, что ориентир по краткосрочной ликвидности в манатах сместился вверх относительно середины лета, но решение о пересмотре условий фондирования преждевременно без данных о фактических ставках по кредитам и вкладам. Следующий сопоставимый аукцион 28-дневных нот покажет, закрепится ли уровень около 6,5% или движение продолжится.
