Центральный банк Азербайджана фиксирует на конец июля 2026 года совокупные депозиты и вклады в кредитных организациях в размере 44 501,1 млн манатов. За год остаток вырос на 6,5%, а доля валютных депозитов за тот же период снизилась с 38,2% до 34,7%. Главный сюжет здесь не в самом росте остатка, а в том, что он сопровождается падением валютной доли: структура базы сдвигается в сторону манатов, и это движение внутри остатка, а не доказательство притока новых вкладов.
Что именно показывают цифры
Совокупный остаток депозитов на конец июля 2026 года — 44 501,1 млн манатов. Месяцем ранее он составлял 44 155,3 млн, то есть прирост за июль — 345,8 млн манатов, или 0,78%. Годовая динамика заметнее: в июле 2025 года остаток равнялся 41 776,1 млн, и разрыв в 2 725,1 млн манатов даёт 6,5% роста. Это остаток на конец месяца по методологии МВФ, а не поток новых вкладов за период.
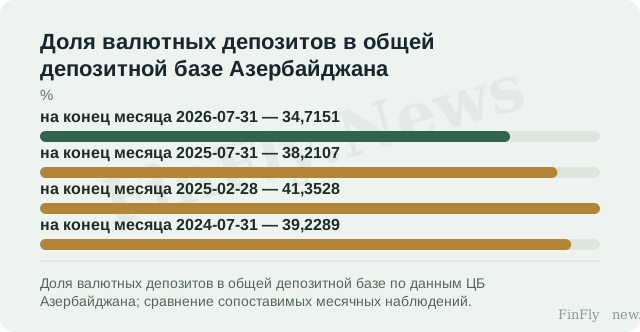
Доля валютных депозитов за тот же год составила 34,7% против 38,2% годом ранее. В феврале 2025 года она была выше — 41,4%. Иными словами, манатовая часть базы растёт быстрее валютной, и структура сдвигается в сторону национальной валюты. Это структурный сдвиг внутри остатка, а не доказательство того, что домохозяйства массово понесли деньги в банки.
Почему это важно для банковского фондирования
Для банка, планирующего фондирование, значение имеет не общий остаток, а его валютная и манатовая части по отдельности. Если доля валютных депозитов продолжит снижаться при сохранении роста базы, банк, чьи активы номинированы в валюте, столкнётся с относительным сокращением валютного фондирования — и тогда ему придётся либо привлекать валюту дороже, либо перестраивать структуру активов. Это условная логика, а не наблюдённый результат.
Обратный сценарий тоже возможен: если рост базы замедлится, а доля валютных депозитов развернётся вверх, банку потребуется заранее готовить валютную ликвидность. Однако сам по себе остаток депозитов не говорит ни о стоимости фондирования, ни о том, что кредиты подешевеют: денежный запас — это не цена кредита и не платёжный оборот. Для решения о пересмотре ставок или бюджета заимствований нужны данные о фактических ставках привлечения и структуре пассивов по срокам, которых в этом наблюдении нет.
Главный вывод аккуратен и ограничен: за год депозитная база выросла на 6,5%, а доля валютных депозитов составила 34,7% против 38,2% годом ранее. Это совместное движение остатка и структуры, а не доказательство притока новых вкладов или устойчивой дедолларизации. Остаток на конец месяца включает депозиты нерезидентов, органов госуправления, муниципалитетов и общественных организаций, поэтому изменение может отражать курсовую переоценку, бюджетные остатки или сезонность. Следующее сопоставимое наблюдение — остаток депозитов и доля валютных депозитов на конец августа 2026 года: подтвердится ли снижение долларизации при сохранении роста остатка.