В июле 2026 года денежная база Азербайджана снизилась к июню — до 25 760,95 млн манатов, тогда как широкий агрегат M2 за тот же месяц вырос, а наличные вне банков M0 также увеличились. Направления движения базовых денег и широких агрегатов разошлись. Это не парадокс и не сигнал о развороте политики: речь о запасах на конец месяца, где часть компонентов рассчитывается по расчётному периоду за предыдущий месяц. Для бизнеса практический вывод скромнее, чем заголовок: один показатель не описывает денежные условия целиком.
Почему база и широкие агрегаты разошлись
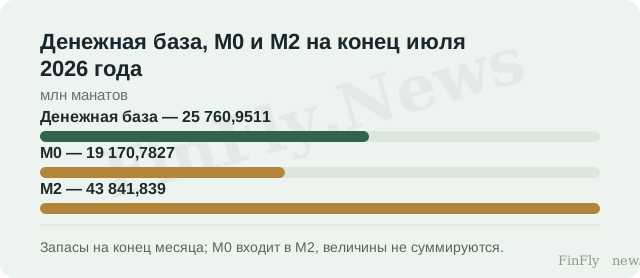
Денежная база — это наличные в обращении, корреспондентские счета банков и обязательные резервы, то есть обязательства центрального банка перед банковской системой. M2 шире: он включает депозитную составляющую и потому отражает не только решения регулятора, но и поведение банков и их клиентов. M0 — наличные вне банков — входит в M2, поэтому складывать эти величины нельзя. В июле база уменьшилась, а M2 и M0 прибавили: запасы на конец месяца могут двигаться в разные стороны, потому что за ними стоят разные балансы.
Отдельная деталь — методика. Обязательные резервы в составе базы ЦБ Азербайджана рассчитывает исходя из расчётного периода, охватывающего предыдущий месяц, а депозиты нерезидентов и центрального правительства из агрегатов исключены. Значит, месячное сопоставление частично запаздывает и не отражает одномоментную картину. Снижение базы к июню при годовом росте — это снижение к предыдущему месяцу при росте год к году, а не разрыв тренда.
Что это меняет для решений бизнеса
Если компания планирует бюджет заимствований, закупок или прайс-лист на осень 2026 года, динамика денежной базы сама по себе не обосновывает пересмотр этих планов. Запас денег — не оборот платежей, не номинальный спрос и не контрактная волатильность цен. Даже расхождение направлений между базой и M2 не доказывает ни смягчения, ни ужесточения денежных условий: оно показывает лишь, что разные части баланса двигались по-разному. Решение требует наблюдения, привязанного к конкретному обязательству — например, фактических ставок фондирования или условий по уже согласованным кредитным линиям.
Практическая граница здесь такая: пока нет данных о стоимости привлечения и о сроках, на которые компания занимает, сигнал из денежных агрегатов остаётся фоновым. Годовой рост M2 на 19,6% и M0 на 15,1% — это сопоставление запасов на конец июля 2026 года с концом июля 2025 года, а не подтверждение того, что кредиты подешевели. Если условием пересмотра бюджета была бы устойчивость расхождения между базой и широкими агрегатами, то проверять нужно именно её, а не отдельную месячную цифру.
Расхождение направлений в июле 2026 года — это наблюдение о структуре запасов, а не о смене денежной политики. Денежная база снизилась к июню, но выросла за год; M2 и M0 прибавили и за месяц, и за год. Для бизнеса это означает, что опираться на один агрегат при планировании фондирования рискованно: разные части денежной системы могут двигаться врозь, а методические особенности — расчётный период резервов, исключение депозитов нерезидентов и правительства — усиливают эту неоднородность.