Официальные наблюдения ЦБА показывают расхождение между административными ориентирами денежного рынка и фактической ценой однодневных межбанковских денег: верхняя граница процентного коридора зафиксирована на 7,5%, учётная ставка — на 6,5%, обе действуют с 5 февраля 2026 года, тогда как ставка AZIR к 17 сентября 2026 года составила 5,8077%. Это не потолок ставок по кредитам населению и не решение ЦБА о смягчении: коридор задаёт операционные рамки, а AZIR отражает ежедневные сделки банков. Разрыв важен тем, что показывает, насколько рыночная цена короткой ликвидности отстоит от верхней границы, а не тем, что предсказывает будущие ставки.
Что именно зафиксировано в наблюдениях
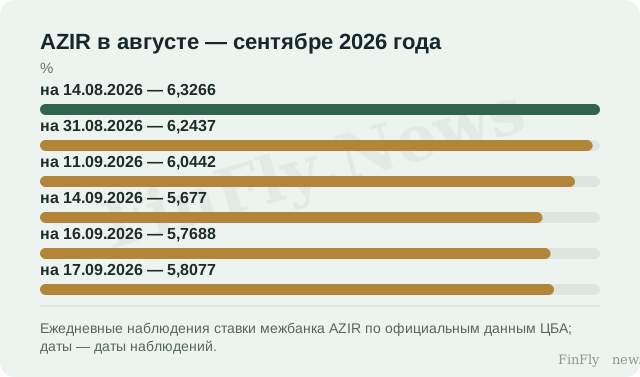
ЦБА публикует три уровня, действующие с 5 февраля 2026 года: верхняя граница коридора — 7,5%, учётная ставка — 6,5%, нижняя граница — 5,5%. Это даты начала действия значений, а не даты решений и не история их изменений. Ставка AZIR — отдельная серия ежедневных наблюдений: 14 августа 2026 года она составляла 6,3266%, 31 августа — 6,2437%, 11 сентября — 6,0442%, 14 сентября — 5,677%, 16 сентября — 5,7688%, 17 сентября — 5,8077%. Все значения приведены в процентах, как в официальных наблюдениях.
Сопоставление этих серий корректно только как сравнение уровней за разные даты. Верхняя граница коридора не является ставкой по кредитам или вкладам для населения, а AZIR — не административный ориентир, а базовая ставка однодневного межбанковского рынка. Поэтому 5,8077% на 17 сентября нельзя читать как «ставка ЦБА снизилась»: это разные инструменты с разными определениями. Наблюдения не содержат истории решений ЦБА между 5 февраля и 17 сентября 2026 года, поэтому неизменность коридора в этом интервале не подтверждена.
Почему разрыв значим для бизнеса и где его границы
Для компании, которая планирует краткосрочное фондирование или оценивает переговорную позицию с банком, значимо не само число 7,5%, а то, что рыночная цена однодневных денег в наблюдаемые даты сентября держалась ниже учётной ставки и заметно ниже верхней границы коридора. Если такая конфигурация сохраняется, это может отражать более мягкие условия короткой ликвидности, чем предполагает верхняя граница. Однако это условное рассуждение: наблюдения не устанавливают причин движения AZIR и не доказывают, что банки перекладывают эту цену в стоимость кредитов для нефинансовых заёмщиков.
Практический вывод — это граница решения, а не сигнал к действию. Одного уровня AZIR недостаточно, чтобы менять бюджет заимствований, прайсинг или закупочный план: для этого нужны наблюдения по конкретному инструменту — фактическим ставкам по кредитам и депозитам, срокам и условиям, доступным данной компании. Полезно также отслеживать, пробьёт ли AZIR нижнюю границу коридора 5,5% и изменится ли хотя бы одна из границ или учётная ставка после 5 февраля 2026 года. Это покажет, следует ли ЦБА за рынком или удерживает коридор, но не даст готового ответа о стоимости фондирования для отдельного бизнеса.
Главное наблюдение — не в том, что коридор «устарел», а в том, что административные уровни ЦБА и рыночная ставка AZIR находятся в разных плоскостях и на наблюдаемые даты расходятся. Верхняя граница 7,5% и учётная ставка 6,5% действуют с 5 февраля 2026 года, а AZIR 17 сентября 2026 года составила 5,8077%. Это расхождение стоит читать как приглашение к более точному вопросу: какие именно ставки по конкретным инструментам доступны бизнесу, а не как вывод о направлении политики или о неизбежном удешевлении кредита.