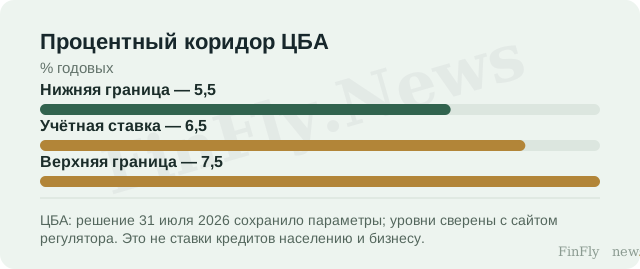
Сохранение учётной ставки ЦБА на уровне 6,5% не означает отсутствия решений в денежной политике. В объяснении от 31 июля 2026 года регулятор описал два противоположных фактора: пересмотр прогноза инфляции вверх поддерживает более жёсткий подход, а значительное превышение предложения валюты над спросом — более мягкий. Неизменный процентный коридор стал результатом этого баланса, а не свидетельством исчезновения рисков.
Прогноз выше текущей инфляции
Июльский базовый прогноз ЦБА предполагает годовую инфляцию 6,1% на конец 2026 года. Это немного выше верхней границы целевого диапазона 4% плюс-минус 2 процентных пункта. Сам регулятор отмечает, что отклонение укладывается в ошибку прогноза. Речь идёт о сценарной оценке, а не об уже состоявшемся росте цен или обещании определённого результата.
Последующие данные Госкомстата показывают инфляцию 5,7% в августе к августу 2025 года. Сравнение с прогнозом полезно для понимания исходной точки, но не для объявления его ошибочным: августовское наблюдение и декабрьская цель прогноза относятся к разным датам. Внутри августовской корзины тоже нет единой скорости: продовольствие, алкоголь и табак подорожали на 7,2% год к году, непродовольственные товары — на 3,7%, платные услуги — на 5,0%.
Избыток денег требует операций
В июльском решении ЦБА сообщал, что предложение валюты существенно превышало спрос в наличном и безналичном сегментах. Регулятор поглощал этот избыток. Когда центральный банк покупает иностранную валюту за национальную, такая операция при прочих равных добавляет ликвидность в местной валюте. Поэтому поддержание выбранных денежных условий может требовать встречного изъятия ликвидности даже без изменения учётной ставки.
Это не только теоретический механизм. ЦБА прямо указывает на использование семидневных депозитных операций: на конец июня они занимали 84,3% портфеля стерилизации через операции открытого рынка. Регулятор также проводит аукционы нот. Через такие инструменты часть свободных средств банков размещается в центральном банке, а параметры и объёмы операций становятся отдельным элементом денежной политики.
Структурный профицит банковской ликвидности, без обязательных резервов, к концу первого полугодия достиг 6 млрд манатов. ЦБА связывает это с существенным кредитным потенциалом системы. Однако наличие ресурсов и готовность выдать конкретный кредит — разные условия. Избыток ликвидности сам по себе не отменяет оценку риска, требования к залогу или разницу между сроками заимствований.
Что видит заёмщик
Для компании коридор 5,5–7,5% с учётной ставкой 6,5% — ориентир политики регулятора, а не диапазон, в котором ей обязаны предложить кредит. Условия банковского договора зависят и от стоимости ресурсов, и от риска клиента. Поэтому решение «ставку сохранили» недостаточно ни для вывода, что кредиты точно не подешевеют, ни для противоположного обещания.
Более содержательный сигнал — сочетание инфляционного прогноза, состояния валютного рынка и операций по управлению ликвидностью. Если избыточное предложение валюты сохраняется, потребность в таких операциях может оставаться существенной. Если усиливаются ценовые риски, баланс аргументов способен измениться. Это условные механизмы, а не прогноз решения регулятора.
Следующее решение по коридору ЦБА анонсировал на 23 сентября. При его чтении важен не только новый уровень ставки, но и то, как изменятся формулировки об инфляции и валютном предложении. Именно они позволят понять, остаётся ли прежним баланс, который в июле привёл к сохранению ставки.