
Срочный банковский вклад становится инструментом для более широкого круга людей. К концу августа 2026 года ЦБА учитывал 226 056 уникальных срочных вкладчиков — на 48 405 больше, чем годом ранее. Рост на 27,2% выглядит внушительно. Но он отвечает на вопрос «сколько участников», а не «насколько богаче стал каждый».
В таблице ЦБА о числе вкладчиков используется идентификация по уникальному FIN. Это важно: речь не о количестве открытых депозитных договоров. Один человек может иметь несколько вкладов, однако механическое увеличение числа счетов не следует путать с расширением базы уникальных клиентов.
Годовой рост сильный, месячный — гораздо спокойнее
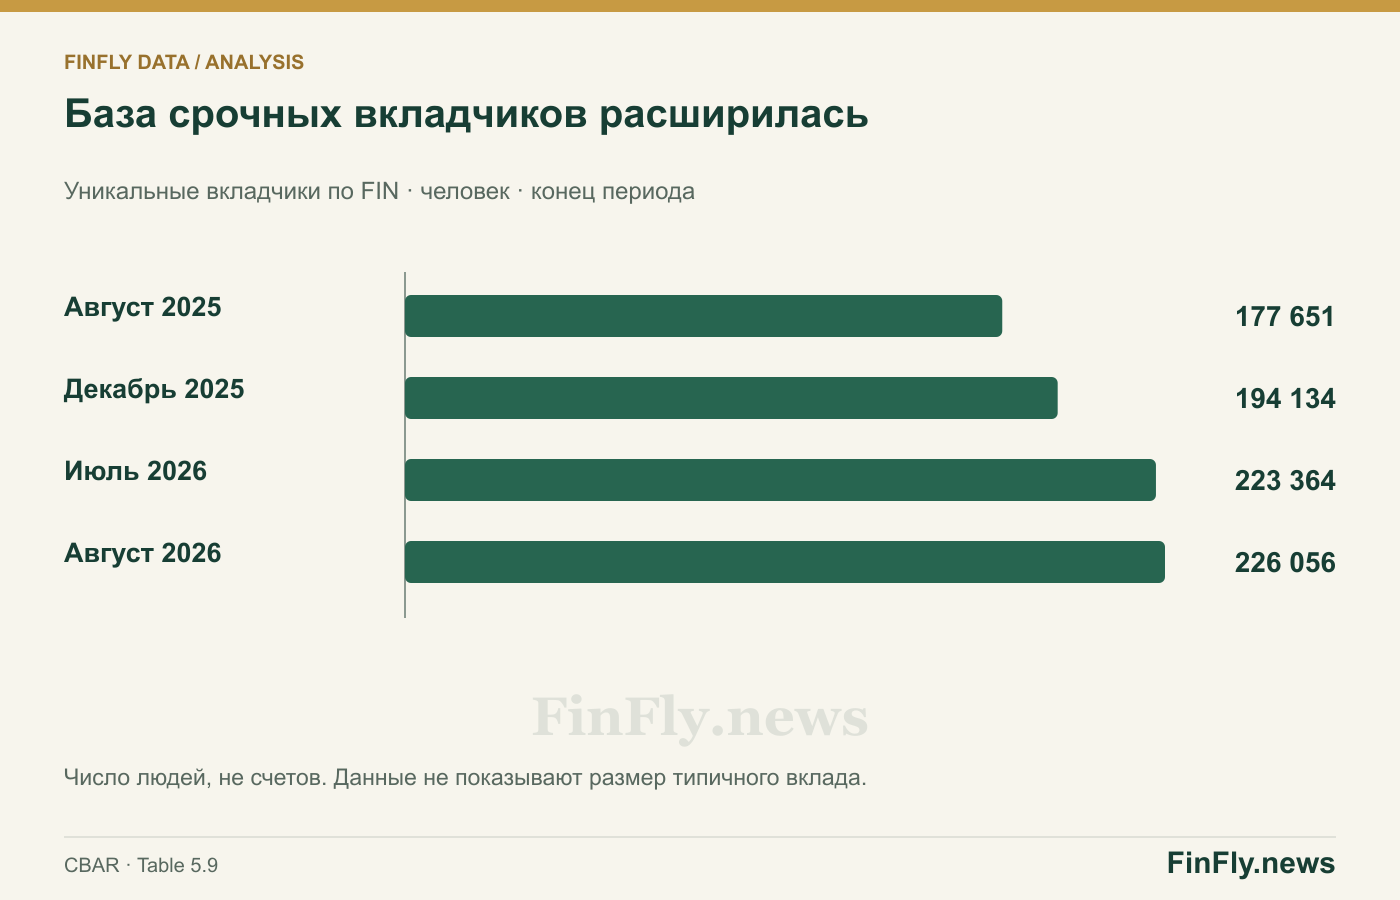
В конце августа 2025 года показатель составлял 177 651, в декабре — 194 134. За первые восемь месяцев 2026 года прирост равен 31 922 человека, или 16,4%. В самом августе — 2 692, или 1,2% к июлю. Эти сравнения дают разный масштаб: годовой результат не означает, что каждый месяц число вкладчиков растёт на четверть.
Для банка расширение базы может означать больше возможностей привлекать средства и предлагать продукты существующим клиентам. Но число вкладчиков не раскрывает стоимость такого привлечения. Если новые деньги приходят только на дорогие акционные условия, больше клиентов не обязательно означает более дешёвое фондирование.
Ловушка среднего вклада
В общей банковской статистике можно встретить объём депозитов населения, включающий разные типы средств. Делить его на число срочных вкладчиков нельзя: в числитель попадут в том числе деньги до востребования, а в знаменатель — только участники определённого сегмента. Такой «средний вклад» будет выглядеть точным, но не будет описывать реальную группу.
Даже при правильном числителе среднее не покажет положение типичного вкладчика. Условно, один крупный депозит и несколько небольших могут дать высокую среднюю сумму, которой почти никто из группы не располагает. Чтобы говорить о распространении сбережений, нужны медиана, распределение по размеру и сопоставление с доходами.
| Показатель | Что он означает |
|---|---|
| Уникальные срочные вкладчики | Сколько людей участвует в сегменте |
| Количество договоров | Сколько вкладов открыто, включая несколько у одного человека |
| Медианная сумма | Каков размер сбережений у вкладчика в середине распределения |
Больше вкладчиков — ещё не больше новых сбережений
Новый участник срочного рынка мог перевести деньги с текущего счёта, разместить накопленную наличность или перераспределить уже существующие активы. Возможен и рост сбережений из текущего дохода. Таблица не разделяет эти источники, поэтому увеличение базы нельзя целиком записать в прирост богатства населения.
Есть и вопрос устойчивости: останутся ли средства после окончания первого срока? Для ответа важны продления, оттоки и сроки размещения. Короткий рекламный всплеск и стабильное участие в сбережениях могут дать одинаковое число клиентов на одну отчётную дату, но разную картину через год.
Пока уверенный вывод один: база срочных вкладчиков заметно расширилась. Это полезный сигнал о вовлечении в банковские сберегательные продукты. Следующий шаг — выяснить, как распределены суммы и сохраняется ли участие со временем. Тогда рост количества можно будет связать с качеством финансовой подушки, а не просто с популярностью продукта.
