
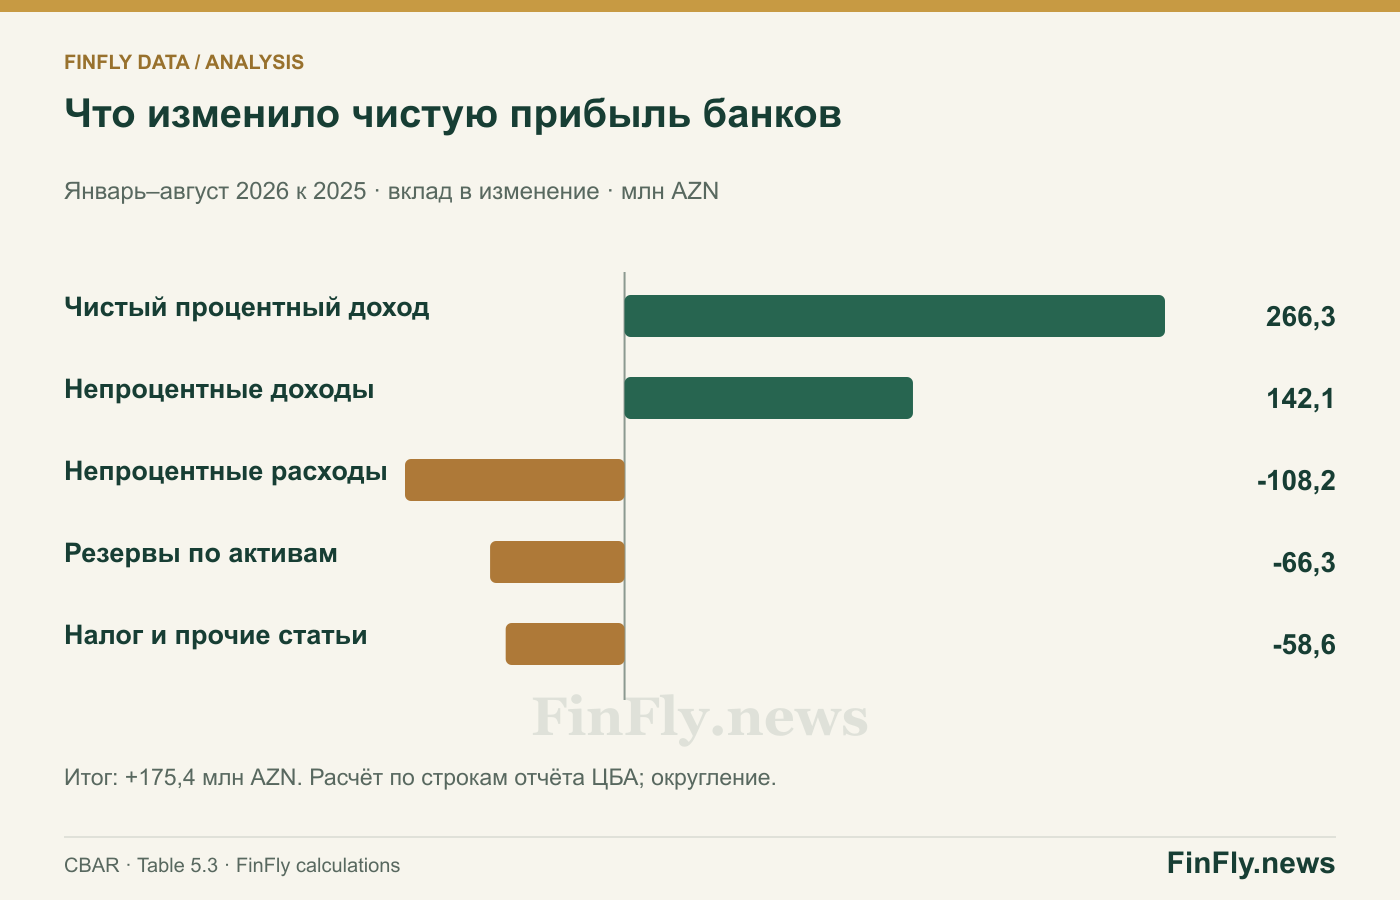
У банков Азербайджана стало больше прибыли, хотя обслуживание депозитов подорожало, а отчисления на возможные потери выросли. За январь–август 2026 года сектор заработал 949,7 млн манатов против 774,3 млн годом ранее. Прибавка — 175,4 млн, или 22,7%. Чтобы понять её качество, одного итогового числа недостаточно: важно, на каком участке банковского бизнеса появился дополнительный доход.
Мы разобрали отчёт о финансовых результатах банковского сектора ЦБА за одинаковые восьмимесячные периоды. Основной механизм выглядит так: рост доходов опередил рост непроцентных расходов. Объяснять результат ослаблением резервирования нельзя — отчисления на возможные потери по активам, наоборот, увеличились.
Доходный двигатель — кредитный портфель
Процентные доходы выросли на 457,4 млн манатов, до 3,70 млрд. Почти 437,9 млн этой прибавки пришлось на проценты по кредитам. Это около 96% общего чистого увеличения процентных доходов: другие статьи в сумме добавили гораздо меньше. При этом доход по ценным бумагам сократился с 371,7 млн до 310,3 млн манатов. Поэтому историю роста нельзя свести к одинаковому улучшению всех направлений.
Однако поступившие проценты — ещё не заработок банка. Процентные расходы увеличились на 186,8 млн манатов; в том числе расходы по депозитам — на 167,6 млн, до 995,0 млн. Сектор платит больше за привлечённые средства в совокупности. Из этих сумм нельзя отдельно выделить влияние ставок, объёма депозитов и изменения их состава.
Официальный чистый процентный доход составил 2,28 млрд манатов, на 266,3 млн больше. В этой строке ЦБА уже учитывает целевые резервы по получаемым процентам. Поэтому простое вычитание процентных расходов из доходов даст не тот показатель, который напечатан в отчёте.
Где появилось пространство для прибыли
| Показатель, млн AZN | Янв.–авг. 2025 | Янв.–авг. 2026 |
|---|---|---|
| Операционная прибыль | 1 187,5 | 1 487,7 |
| Резервы на потери по активам | 225,9 | 292,2 |
| Чистая прибыль | 774,3 | 949,7 |
Непроцентные доходы выросли на 11,7%, расходы того же типа — на 5,3%. Это сочетание увеличило операционную прибыль на 300,2 млн манатов. Но часть прироста дальше ушла на дополнительные резервы по активам и налог на прибыль. В результате до чистого финансового результата дошло около 175,4 млн.
Для банковского бизнеса это важное различие. Прибыль, поддержанная доходами, имеет другую природу, чем прибыль, полученная за счёт уменьшения расходов на риск. В нашем случае отчисления на возможные потери по активам выросли на 29,3%, до 292,2 млн манатов. Это не означает, что столько же денег уже потеряно: резерв — учётная оценка риска, а не автоматически состоявшееся списание.
Чего эти цифры не обещают клиенту
Высокая прибыль сектора сама по себе не гарантирует ни более дешёвого кредита, ни более доходного вклада. У разных банков различаются источники фондирования, качество портфеля и планы роста. К тому же суммарный результат не показывает, насколько равномерно прибыль распределена между участниками рынка.
Для оценки устойчивости мы бы следили за тремя связками: кредитные доходы и качество кредитов; депозитные расходы и стоимость привлечения средств; операционные доходы и затраты на обслуживание бизнеса. Пока отчёт показывает реальное расширение доходной базы, которое выдержало более высокие расходы на фондирование и риск. Но переносить восьмимесячный темп роста на весь год без новых данных рано.
