Дорогой авиабилет еще не означает высокую прибыль авиакомпании. Когда топливо дорожает быстрее, чем перевозчик успевает менять тарифы, дополнительная выручка может уходить на покрытие расходов. Для пассажира это неприятная комбинация: перелет стоит больше, но у авиакомпании остается меньше пространства для расширения расписания и обновления продукта.
Главный вопрос для авиации сейчас заключается в том, какую часть топливных затрат можно переложить на пассажира, не потеряв его. FinFly разбирает этот механизм по отраслевым прогнозам и отчетности перевозчика.
Больше выручки, меньше маржа
Отчет Delta за III квартал 2026 года показывает расхождение: скорректированная выручка увеличилась на 16%, топливные расходы на 62%, а операционная маржа снизилась с 11,1% до 9,4%. Это показатели non-GAAP, приведенные компанией для сопоставления результатов.
Этот пример не описывает все авиакомпании, но показывает предел простой стратегии повышения цен. Перевозчик может продавать дороже и одновременно оставлять себе меньшую долю выручки. В таком случае рост продаж поддерживает работу бизнеса, но не обязательно улучшает его экономику.
Топливо забирает больше бюджета
В июньском прогнозе IATA доля топлива в операционных расходах отрасли на 2026 год оценивалась в 31,4% против 25,4% в 2025 году. Ожидаемая чистая маржа составляла 2%. Это прогноз, опубликованный 7 июня, а не итоговые результаты года.
При небольшой прибыли даже умеренное увеличение расходов требует реакции. Выбор состоит не только между дорогим и дешевым билетом. Компания может сократить частоты, отказаться от слабого направления, изменить набор услуг в тарифе или отложить инвестиции. У каждого решения есть цена: экономия сегодня способна ослабить предложение завтра.
Сколько добавляет рост цены топлива
Рассмотрим условного перевозчика, у которого топливо занимает 30 из каждых 100 единиц операционных расходов. Если объем полетов, расход топлива и остальные затраты не меняются, подорожание топлива на 20% увеличивает общий счет до 106 единиц. На 40% до 112. Это расчет чувствительности FinFly, а не прогноз тарифов конкретной компании.
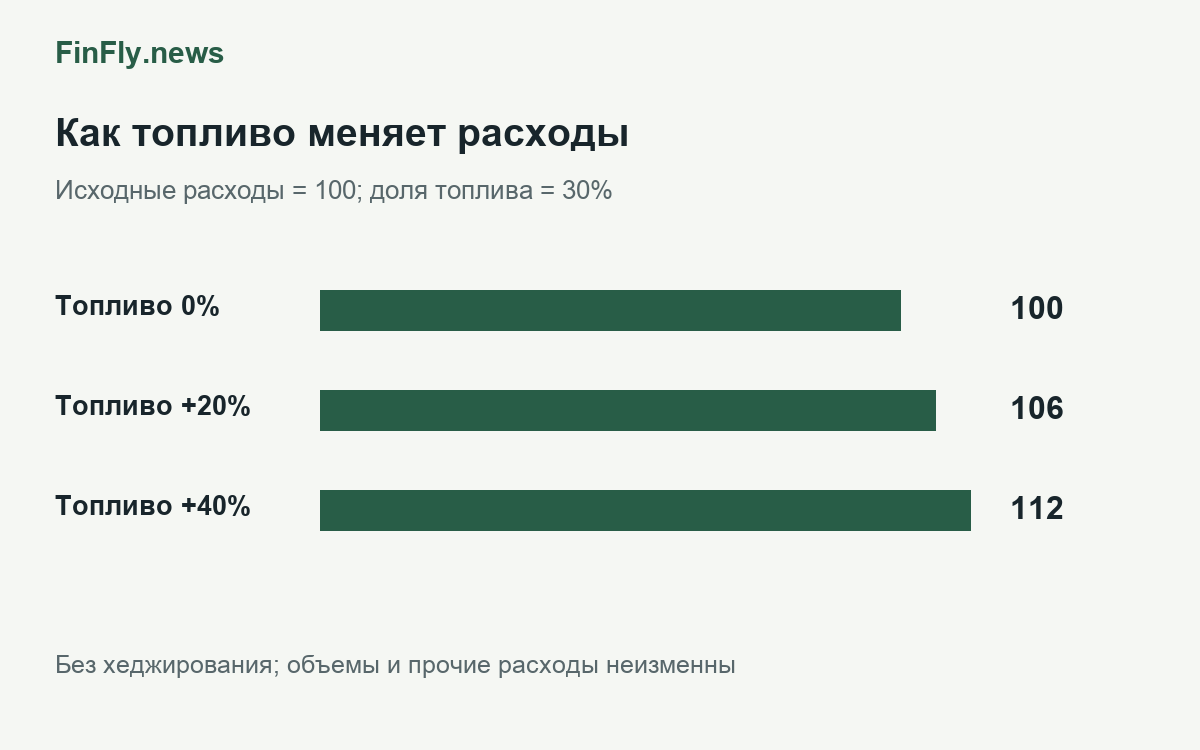
Из роста себестоимости на 6% не следует автоматическое повышение билета на 6%. Выручка включает разные тарифы и дополнительные услуги, а расходы распределяются между рейсами и пассажирами. Итог зависит от загрузки самолета, конкуренции и того, какую цену готов принять покупатель.
Хеджирование дает время, но не вечную защиту
По июньскому отраслевому обзору IATA, перевозчики захеджировали примерно треть ожидаемого потребления топлива в 2026 году. Степень защиты заметно различалась по регионам.
Экономический смысл такой защиты состоит в сглаживании колебаний затрат. Но после окончания периода покрытия новые условия могут оказаться дороже прежних. Поэтому влияние рыночного скачка способно проявляться в отчетности и тарифах с задержкой. Само наличие хеджирования без данных о сроках, объеме и условиях ничего не говорит о размере будущей экономии.
Что это означает для пассажиров из Баку
Для маршрутов из Азербайджана важны не только мировые котировки, но и конкретная конкуренция. На направлении с несколькими перевозчиками полное перенесение затрат в тариф может привести к потере пассажиров. Там, где альтернатив мало, возможности поднять цену потенциально шире. Это сценарный вывод, не сообщение о решении AZAL или другой авиакомпании.
Пассажир может ощутить изменение через итоговую стоимость поездки: билет, багаж, выбор места и удобство пересадки. Для туристического бизнеса существенна также частота рейсов. Даже при неизменном базовом тарифе сокращение удобных вылетов может сделать поездку менее привлекательной.
За чем следить дальше
Оценивать ситуацию стоит по трем показателям вместе: доходу на единицу предлагаемой провозной емкости, расходам на ту же единицу и операционной марже. Рост первого без сопоставления со вторым легко принять за улучшение бизнеса. Снижение третьего показывает, что компания не полностью компенсирует давление затрат.
Устойчивость перевозчика определяется тем, сможет ли он сохранить приемлемую для пассажира цену и достаточную прибыль для работы и инвестиций. Дорогое топливо делает этот баланс сложнее. Но утверждение о неизбежном одинаковом росте всех билетов было бы сильнее, чем позволяют проверенные данные.