
Снижение суммы карточного мошенничества ещё не означает, что сталкиваться с ним стали реже. Во втором квартале 2026 года в азербайджанской платёжной сети зафиксировали 5 305 таких операций против 4 995 кварталом ранее. Их совокупная сумма при этом сократилась с 1,35 млн до 1,07 млн манатов. Для банков это две разные задачи: ограничивать размер ущерба и предотвращать сами эпизоды.
Мы сопоставили число операций и их стоимость в квартальной статистике Центрального банка. Получается, что средняя сумма одного зарегистрированного случая внутри страны снизилась примерно с 270 до 203 манатов, на четверть. Это наш расчёт по агрегированным данным, а не опубликованная оценка потерь отдельного клиента.
Меньший средний чек не отменяет роста нагрузки
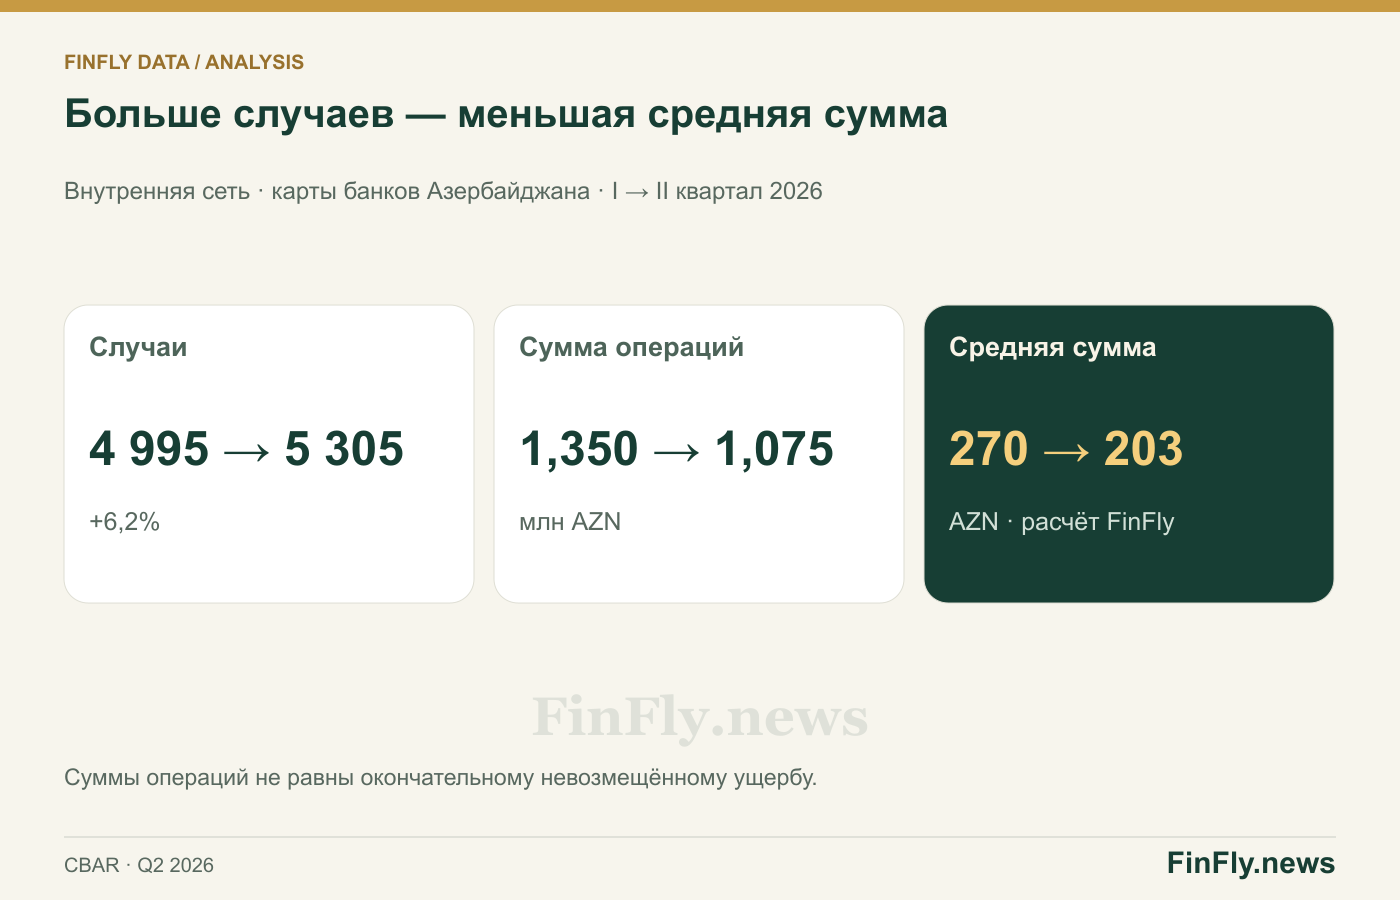
Уменьшение средней суммы совместимо с разными объяснениями: изменением схем мошенничества, состава операций или эффективности отдельных ограничений. Сам отчёт не позволяет выбрать одно из них. Поэтому приписывать результат исключительно улучшению банковской защиты было бы преждевременно.
Зато практическое различие очевидно. Даже небольшая спорная операция может потребовать блокировки карты, обращения в банк, восстановления доступа и проверки других переводов. Когда эпизодов больше, операционная нагрузка способна расти, несмотря на снижение общей суммы. Статистика не содержит затрат на урегулирование, поэтому оценить их в манатах мы не можем.
Где проходит уязвимая граница
В структуре внутренних случаев доля захвата счёта выросла с 21,4% до 33,9%. Под этим ЦБА понимает получение посторонним полного доступа к мобильному банку, электронному кошельку или другому платёжному инструменту — через передачу чувствительных данных, вредоносное ПО либо удалённое управление. Это более широкий риск, чем компрометация реквизитов одной карты.
Электронная торговля и мобильные приложения приходились на 93,1% внутренних случаев. Эта доля описывает место исполнения мошеннической операции, а не вероятность обмана при обычной онлайн-покупке. Без общего числа и объёма цифровых платежей нельзя утверждать, что риск на каждую транзакцию вырос.
Для держателя карты отсюда следует конкретный приоритет: защищать доступ к банковскому приложению и не подтверждать действия по указанию неизвестного собеседника. Для банка — оценивать смену устройства, восстановление доступа и необычные переводы как связанную последовательность, а не только проверять размер отдельного платежа. Это направления защиты, а не утверждение о том, какие механизмы уже внедрены во всех банках.
Почему внутреннюю и зарубежную статистику нельзя смешивать
В зарубежной сети число случаев с картами азербайджанских банков сократилось с 6 020 до 3 633, а сумма — с 325,3 тыс. до 289,4 тыс. манатов. Там средняя сумма, наоборот, выросла примерно с 54 до 80 манатов. Одна общая цифра по двум сетям скрыла бы противоположные изменения.
«Внутри страны» и «за рубежом» обозначают платёжную сеть, в которой использовали карту, а не гражданство пострадавшего или местонахождение преступника. И сумма мошеннических операций — не обязательно окончательный невозмещённый убыток: сведений о возвратах в этой таблице нет.
Наш вывод: оценивать защиту только по снижению общей суммы рано. Следующий отчёт имеет смысл читать по трём направлениям: частота случаев, средний размер и доля захвата счёта. Успехом будет устойчивое улучшение нескольких показателей, а не одного удобного числа.
