Облачный рост Amazon и отрицательный свободный денежный поток описывают разные стороны одного инвестиционного цикла. Прибыльность текущих операций еще не означает, что поступлений достаточно для оплаты всей новой инфраструктуры.
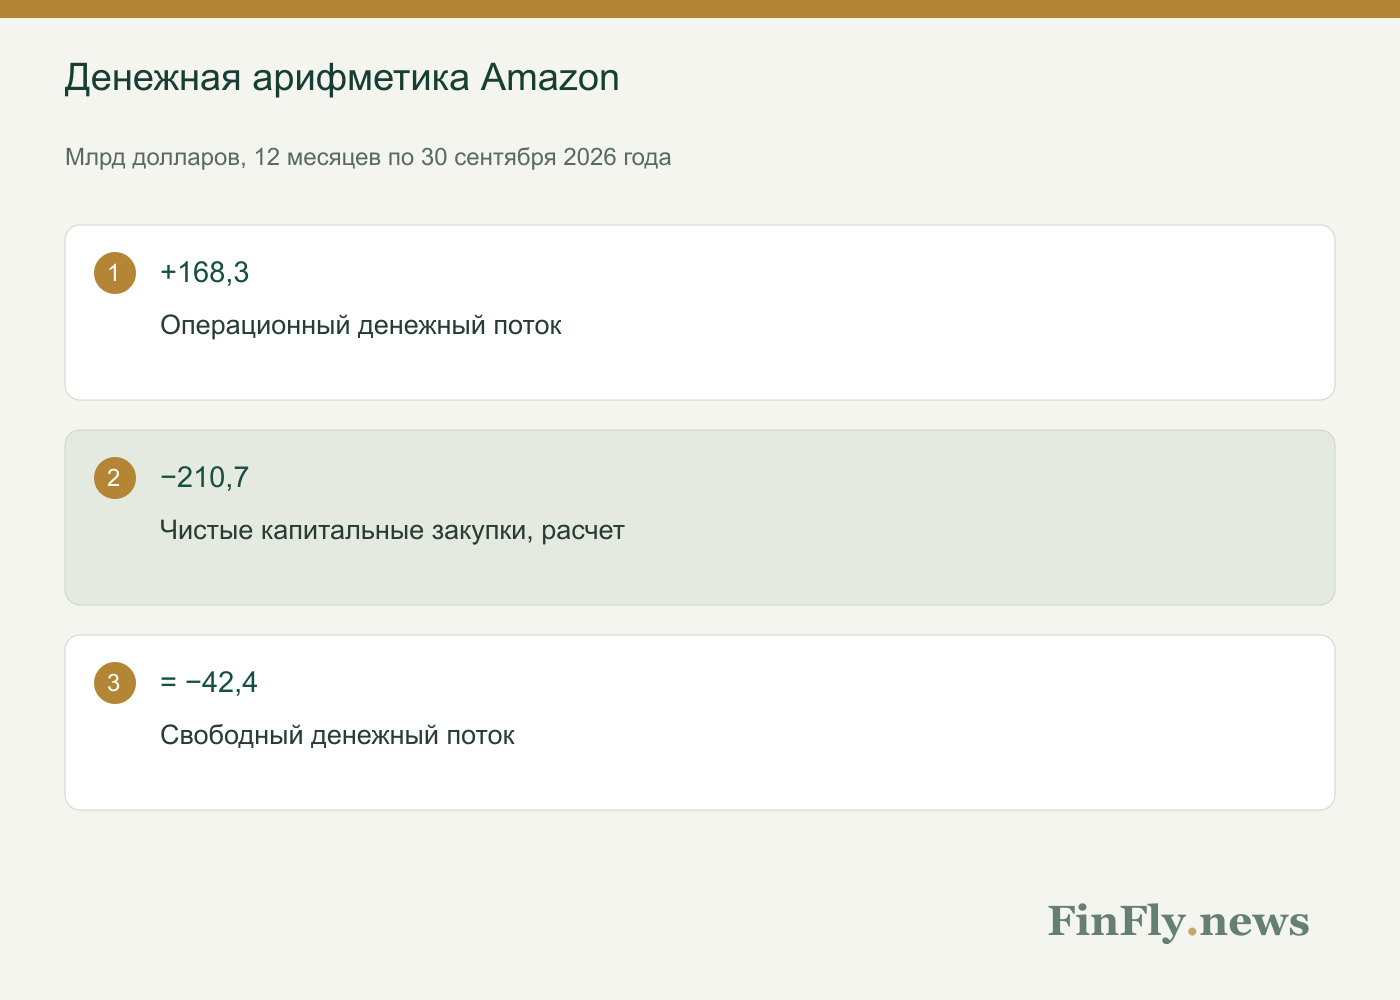
В отчетности за третий квартал Amazon раскрыла выручку AWS в $46 млрд, на 39,3% выше год к году. За 12 месяцев по 30 сентября операционный денежный поток группы составил $168,3 млрд, а свободный денежный поток - минус $42,4 млрд. Компания связывает рост капитальных закупок прежде всего с ИИ.
Квартал нельзя смешивать с двенадцатью месяцами
Выручка AWS относится к отдельному кварталу и отдельному сегменту. Денежные потоки относятся к группе и скользящему двенадцатимесячному периоду. Их нельзя напрямую делить друг на друга для получения маржи облачного подразделения.
Для анализа сначала требуется выровнять периметр и период. Иначе даже правильно переписанные цифры создают неверный показатель: например, годовые инвестиции группы будут сопоставлены с квартальными продажами только одной ее части.
Что показывает денежная разница
Из раскрытых округленных величин следует: чистые денежные капитальные закупки, вычитаемые в этой метрике свободного потока, составляют около $210,7 млрд. Расчет: $168,3 млрд минус отрицательные $42,4 млрд. Это показатель группы, а не установленный размер вложений исключительно в AWS или ИИ.
Он примерно в 1,25 раза превышает операционный денежный поток. Такое соотношение показывает масштаб текущего инвестиционного разрыва, но не отвечает само по себе на вопрос о будущей окупаемости.
| Показатель | Млрд долларов | Как получен |
|---|---|---|
| Операционный денежный поток | 168,3 | Отчетность Amazon |
| Чистые капитальные закупки | ≈210,7 | Расчет FinFly из округленных величин |
| Свободный денежный поток | −42,4 | Отчетность Amazon |
Единый периметр группы и единый период. Чистые закупки учитывают поступления от продаж и стимулы в определении Amazon.
Убыток и отрицательный свободный поток не одно и то же
Капитальные расходы оплачиваются при приобретении или строительстве актива, тогда как его стоимость может отражаться в расходах через амортизацию в последующие периоды. Поэтому прибыльный бизнес способен одновременно иметь отрицательный свободный денежный поток.
Но из этого не следует, что любой инвестиционный отток оправдан. Для экономической оценки нужны загрузка мощностей, сроки запуска, устойчивость контрактов и доходность после эксплуатационных расходов. Неиспользуемая мощность не становится продуктивной только потому, что была оплачена.
Следующий тест - отдача уже созданных мощностей
У инфраструктурного цикла есть временной разрыв: деньги уходят до получения полного дохода от оборудования. Важный вопрос последующих кварталов - превращается ли введенная мощность в оплаченный спрос достаточно быстро, чтобы поддерживать дальнейшее расширение.
Для региональных проектов дата-центров вывод аналогичен: объем инвестиций не является заменой бизнес-модели. Требуются подтвержденная загрузка, стоимость электроэнергии, обслуживание долга и план обновления техники. Результат Amazon полезен как пример масштаба задачи, но не как готовое доказательство окупаемости любого ИИ-проекта.