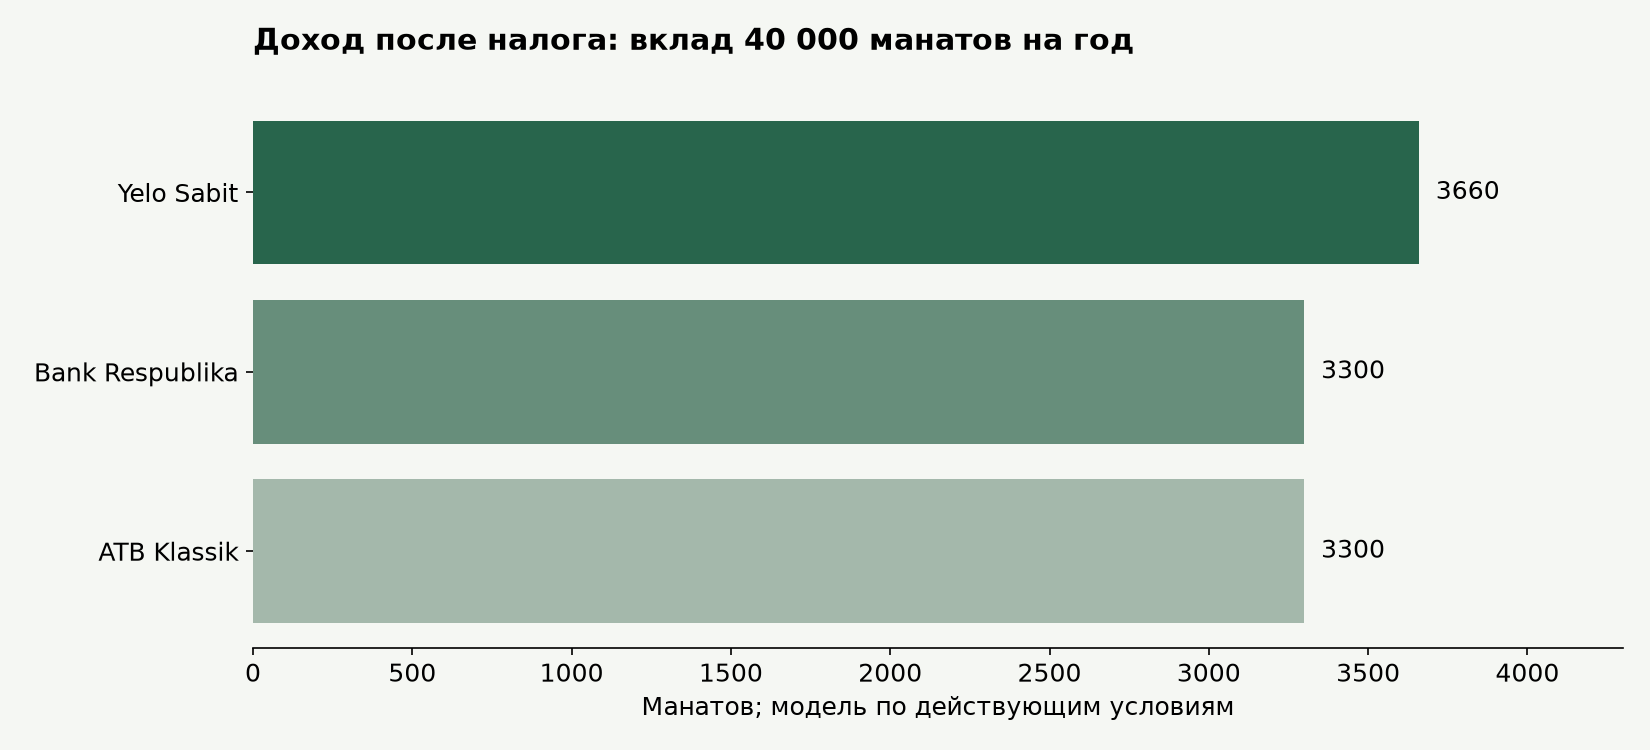
Ставка 9,5% по вкладу на 40 тысяч манатов дает 3800 манатов процентов за год. После налога в нашей модели остается 3660 манатов, или 9,15% первоначальной суммы. При закрытии того же годового вклада на 180-й день доход может оказаться в несколько раз ниже начисленного. FinFly сравнил три банковских продукта на одной базе: манаты, 12 месяцев, выплата процентов в конце срока.
Сравниваем одинаковые условия
По опубликованным на 7 ноября условиям Yelo Sabit предлагает 9,5% годовых, срочный вклад Bank Respublika и ATB Klassik по 8,5%. Это выборка трех продуктов с открытыми условиями, а не рейтинг всего рынка. Модель предполагает отсутствие других процентных доходов в выбранном банке, пополнений, комиссий и капитализации. Доходность номинальная, без поправки на инфляцию. Налоговые правила на весь год условно сохранены в действующем виде; будущие изменения законодательства в расчет не заложены.
| Продукт | Ставка | Проценты до налога, AZN | Налог, AZN | Доход после налога, AZN | Чистая доходность |
|---|---|---|---|---|---|
| Yelo Sabit | 9,5% | 3800 | 140 | 3660 | 9,15% |
| Bank Respublika | 8,5% | 3400 | 100 | 3300 | 8,25% |
| ATB Klassik | 8,5% | 3400 | 100 | 3300 | 8,25% |
Почему налог составляет не 10% всего дохода
Действующие правила освобождают от налога первые 200 манатов начисленного месячного процентного дохода по манатным депозитам в каждом банке. Оставшаяся часть облагается по ставке 10%. Для равномерного годового начисления в модели необлагаемая сумма составляет 2400 манатов: (3800 - 2400) × 10% = 140. На конкретном счете удержание зависит от календаря начисления и других вкладов в том же банке.
Разница в ставке и разница в доступе к деньгам
Один процентный пункт ставки на 40 тысяч манатов дает 400 манатов дополнительного годового начисления. После налога разница между выбранными продуктами составляет 360 манатов. Но если деньги могут понадобиться до окончания года, условия досрочного выхода способны оказаться важнее этого преимущества.
Закрытие на 90-й и 180-й день
Для раннего выхода использована единая расчетная база 365 дней в году. Таблица показывает проценты до возможного налогового перерасчета, а не сумму банковского предложения. Речь идет о досрочном закрытии годового договора, а не об открытии отдельного трех- или шестимесячного вклада.
| Продукт | 90-й день: проценты, AZN | 180-й день: проценты, AZN | Правило на 180-й день |
|---|---|---|---|
| Yelo Sabit | 0 | 562,19 | 30% начисленных процентов |
| Bank Respublika | 0 | 167,67 | 10% начисленных процентов |
| ATB Klassik | 0 | 0 | До 12 месяцев: 0% |
Досрочный выход меняет результат
В модели Yelo за 180 дней сначала начисляется 1873,97 маната, из которых клиенту сохраняется 30%, или 562,19 маната. У Bank Respublika сохраняется 10% от 1676,71 маната, или 167,67 маната. Эти доли не являются годовыми ставками. Фактический расчет банк проводит по договору, включая базу дней и дату закрытия. Все три продукта в нашей выборке дают нулевой процентный доход при выходе на 90-й день.
Капитализация и страхование решают разные задачи
Выплата в конце срока сама по себе не означает ежемесячного присоединения процентов к основной сумме. Поэтому сложный процент здесь не применялся. По условиям Фонда страхования вкладов предельная ставка защищенного манатного вклада составляет 12%, компенсация физическому лицу в одном банке ограничена 100 тысячами манатов при выполнении правил защиты. Сумма модели ниже лимита; несколько счетов в одном банке не создают несколько отдельных лимитов.
Практический вывод
Для денег, которые можно оставить до конца года, в этой выборке выше расчетный доход у Yelo Sabit. Для суммы, которая может понадобиться раньше, сравнивать следует уже не рекламную ставку, а сохраненный процентный доход на предполагаемую дату снятия. Распределение резерва между доступной частью и срочным вкладом позволяет не связывать весь запас денег одним сроком.
