Город может получать больше налогов и одновременно терять финансовую устойчивость. Для этого достаточно, чтобы обязательные расходы росли быстрее, а свободный денежный запас сокращался. Именно соотношение доходов, гибкости и платежей определяет бюджетный риск.
В октябрьском обзоре Fitch по восьми украинским городам описано такое сочетание: увеличение налоговых поступлений при более быстром росте расходов и ослаблении ликвидности. Отдельный фактор неопределенности - планируемое изменение распределения налога на доходы физических лиц в 2027 году.
64% и 60%: правильный знаменатель меняет вывод
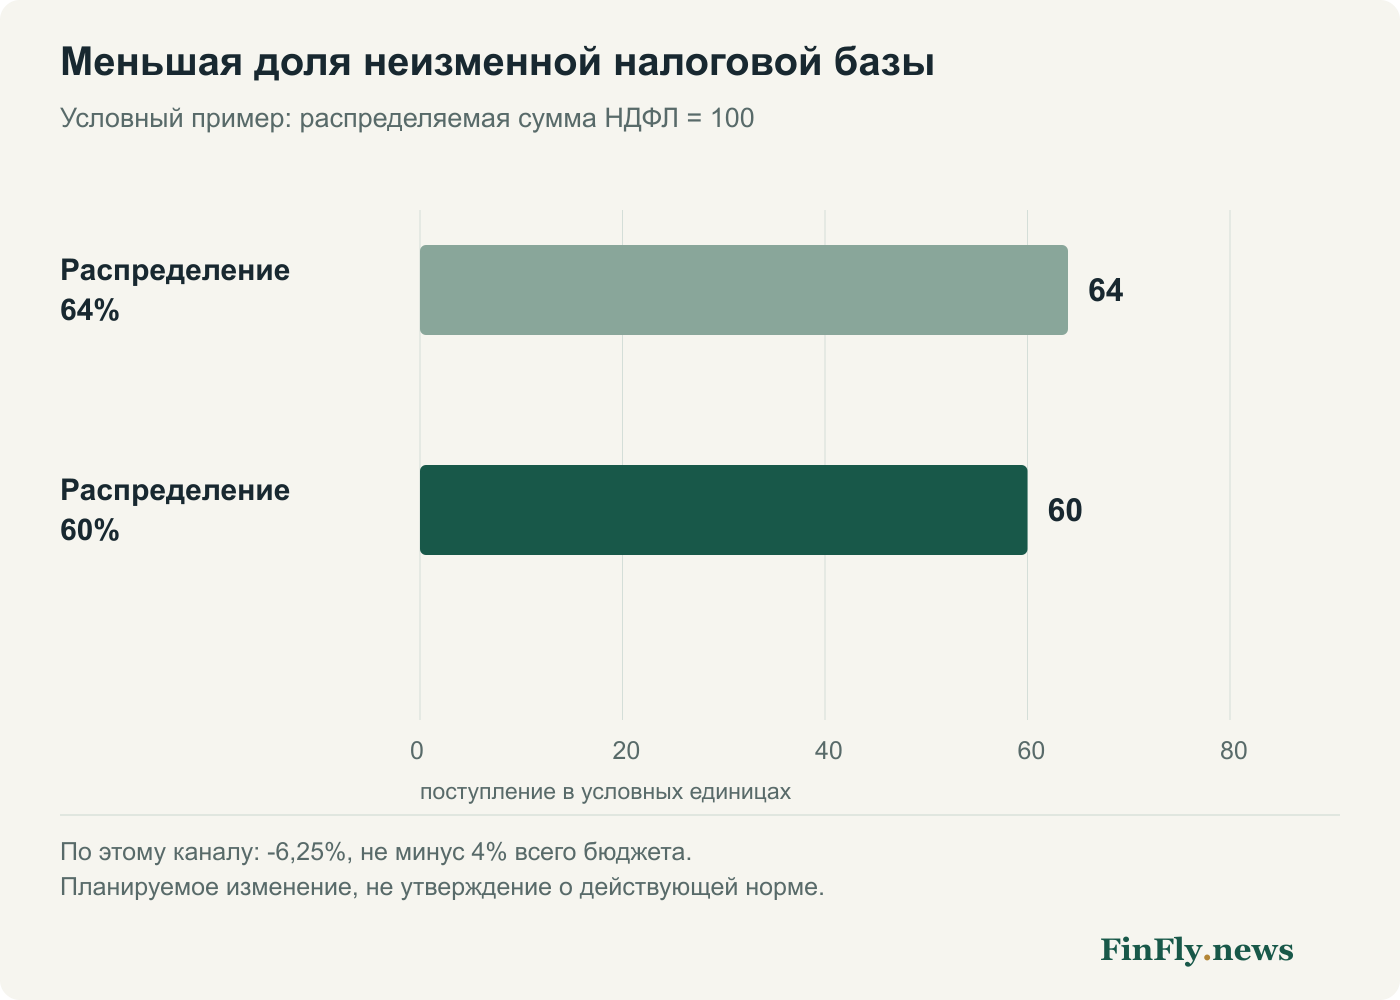
Fitch рассматривает снижение соответствующей доли НДФЛ с 64% до 60% как планируемую меру. В этом материале мы анализируем сценарий, а не объявляем норму вступившей в силу. Применимость, окончательные параметры и компенсации требуют проверки по принятому бюджету.
Если распределяемая налоговая база не меняется, поступление по этому каналу сокращается на 4 единицы на каждые 100 единиц налога. Относительно прежних 64 единиц это минус 6,25%. Однако ни 4%, ни 6,25% нельзя автоматически назвать сокращением всего городского бюджета.
Какой рост базы компенсирует изменение доли
Чтобы при доле 60% получить прежние 64 единицы, сама распределяемая сумма должна вырасти примерно на 6,67%: 64 / 60 - 1. Это арифметический порог при прочих равных, не прогноз налоговых поступлений.
При росте базы на 10% соответствующее поступление составит 66 единиц вместо прежних 64. Номинальный прирост будет 3,125%, но он еще не говорит о росте покупательной способности бюджета: расходы могут дорожать быстрее.
| Сценарий | База | Доля | Поступление |
|---|---|---|---|
| Исходное распределение | 100 | 64% | 64 |
| База без роста | 100 | 60% | 60 |
| Компенсация изменения | 106,67 | 60% | Около 64 |
| Рост базы на 10% | 110 | 60% | 66 |
Расчет FinFly. Модель одного канала доходов, без трансфертов, льгот и других изменений; не прогноз конкретного города.
Целевое финансирование и свободный ресурс неравнозначны
Даже если выпадающий доход частично компенсируется целевыми средствами, бюджетная гибкость может измениться. Деньги на конкретную услугу нельзя автоматически перенаправить на другую срочную потребность. Поэтому сравнение только общих сумм способно скрывать разницу в доступности средств.
Практическая оценка должна разделять собственные доходы, целевые поступления, обязательные расходы и свободные остатки. Важно также время: обещанный трансферт позже срока платежа не устраняет кассовый разрыв сегодня. Это общая финансовая логика, а не утверждение о задержке конкретного перечисления.
Долг закрывает разрыв, но увеличивает будущие требования
Заимствования могут финансировать восстановление или сгладить временный недостаток ликвидности. Но если разрыв вызван устойчивым превышением текущих расходов над доходами, новый долг переносит проблему и добавляет обслуживание. Различать временную нехватку денег и структурный дефицит необходимо до решения о кредите.
При проверке муниципального проекта полезнее увидеть помесячный платежный план, источник возврата и чувствительность к ставке и курсу, чем одну цифру роста налогов. Вывод для поставщика или кредитора: оценивать нужно не только размер бюджета, но и долю средств, доступных для конкретного обязательства в конкретную дату.