Выплаты страховщиков Азербайджана за девять месяцев росли быстрее сборов в обоих крупных сегментах рынка. Но масштаб разрыва различается: у компаний страхования жизни на каждые 100 манатов премий пришлось 92,4 маната выплат, у остальных страховщиков 42,1 маната. FinFly рассчитал показатели по покомпанейской таблице ЦБА за январь-сентябрь 2025 и 2026 годов.
Главное изменение произошло в страховании жизни
Пять действующих компаний страхования жизни собрали 704,5 млн манатов и выплатили 650,7 млн. Премии выросли на 7,5%, выплаты на 34,3%. Соотношение выплат и сборов поднялось с 73,9% до 92,4%, на 18,4 процентного пункта. Для остальных десяти компаний рост выплат составил 17,2% при увеличении премий на 10,1%; соотношение выросло с 39,5% до 42,1%.
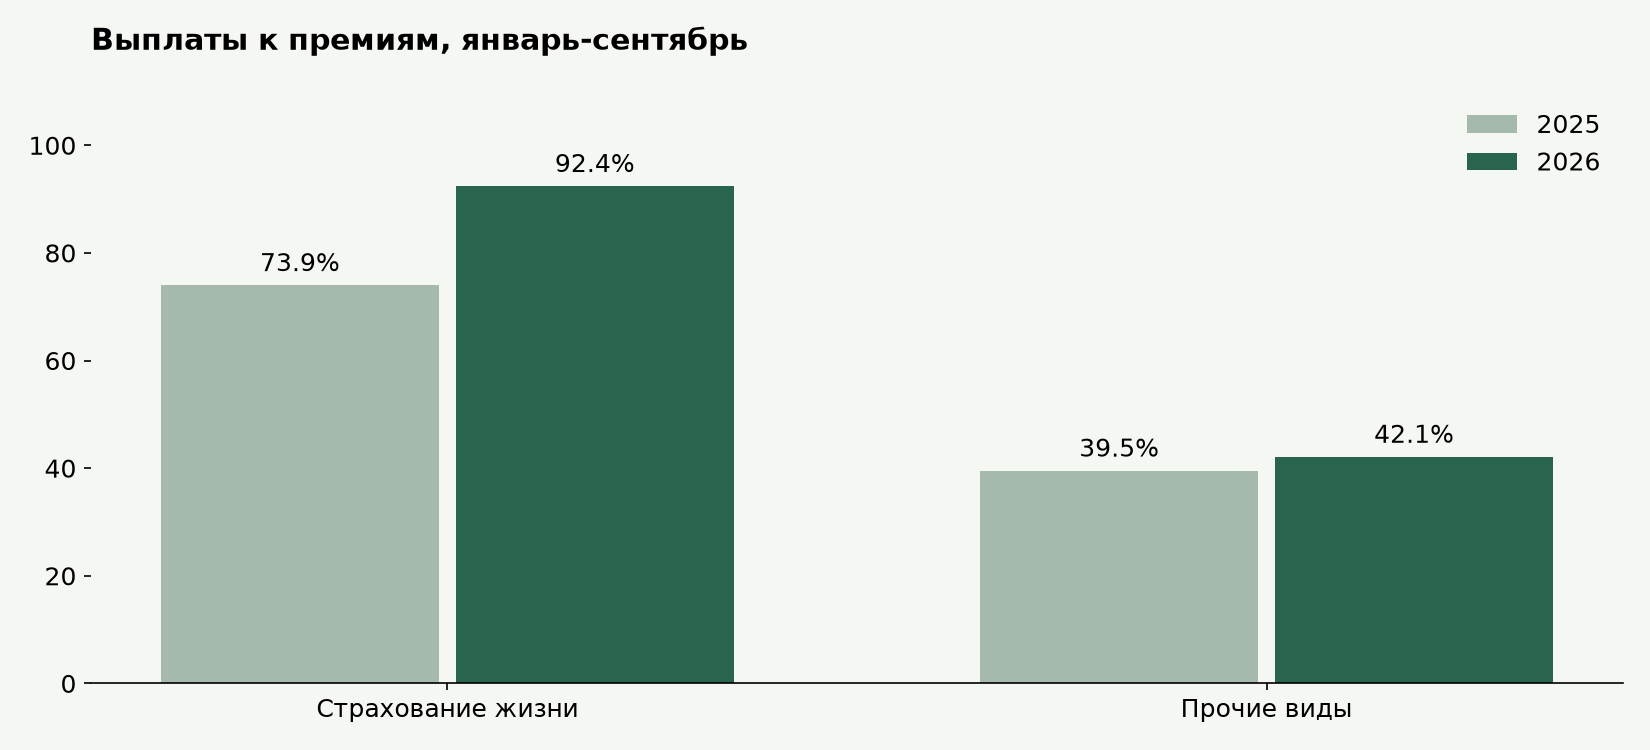
Страхование жизни: выплаты сблизились со сборами
Ренкинг ниже упорядочен по отношению выплат к премиям, а не по надежности компании. Темпы роста сопоставляют январь-сентябрь с таким же периодом прошлого года.
| Компания | Премии, млн AZN | Выплаты, млн AZN | Выплаты / премии | Рост премий | Рост выплат |
|---|---|---|---|---|---|
| Atəşgah Həyat | 83.58 | 87.75 | 105.0% | +3.0% | +84.7% |
| PAŞA Həyat | 568.35 | 548.53 | 96.5% | +7.1% | +28.4% |
| Xalq Həyat | 9.71 | 3.56 | 36.7% | +15.6% | -12.6% |
| Meqa Həyat | 22.76 | 7.06 | 31.0% | +84.4% | +83.3% |
| Qala Həyat | 20.13 | 3.81 | 18.9% | -11.5% | +76.4% |
Atəşgah Həyat и PAŞA Həyat определяют динамику
У Atəşgah Həyat выплаты превысили текущие сборы примерно на 4,2 млн манатов. У PAŞA Həyat они выросли на 121,5 млн и достигли 96,5% премий. На эту компанию приходится около 73,1% прироста выплат пяти страховщиков жизни. Концентрация означает, что итог сегмента в большой степени зависит от одного крупного портфеля.
Остальные виды: заметный разброс между компаниями
У десяти действующих компаний вне страхования жизни премии составили 544,0 млн манатов, выплаты 228,7 млн. Даже внутри этой группы сравнение требует учета специализации: медицинское, аграрное и страхование крупных рисков имеют разный график выплат.
| Компания | Премии, млн AZN | Выплаты, млн AZN | Выплаты / премии | Рост премий | Рост выплат |
|---|---|---|---|---|---|
| A-Qroup | 11.18 | 9.71 | 86.9% | +0.2% | +17.8% |
| Azərbaycan Sənaye Sığorta | 19.78 | 14.04 | 71.0% | -20.1% | +55.9% |
| Atəşgah | 69.16 | 32.00 | 46.3% | +42.1% | +8.6% |
| Meqa Sığorta | 27.26 | 12.51 | 45.9% | +6.1% | +5.7% |
| PAŞA Sığorta | 308.93 | 130.90 | 42.4% | +13.2% | +27.1% |
| Xalq Sığorta | 22.10 | 7.84 | 35.5% | +7.6% | +2.6% |
| Qala Sığorta | 52.58 | 18.00 | 34.2% | -17.7% | -7.2% |
| AzSığorta | 5.88 | 1.45 | 24.7% | -7.5% | +6.4% |
| Aqrar Sığorta | 20.48 | 1.89 | 9.2% | +30.1% | -61.9% |
| İpək Yolu | 6.61 | 0.40 | 6.1% | +47.2% | +82.9% |
Две противоположные траектории
У Azərbaycan Sənaye Sığorta сборы снизились на 20,1%, выплаты выросли на 55,9%. У Aqrar Sığorta ситуация обратная: премии увеличились на 30,1%, выплаты сократились на 61,9%. Эти движения показывают изменение денежных потоков за период. Они не устанавливают причины урегулирования конкретных случаев и не позволяют оценить отказы клиентам.
Почему это не рейтинг качества
В страховании жизни выплаты могут включать завершение накопительных договоров прошлых лет, а премии поступают по действующим и новым договорам. Показатель выше 100% не доказывает неплатежеспособность. Низкое соотношение тоже не означает плохое обслуживание: значение зависит от видов рисков, сроков договоров и момента урегулирования. Для оценки прибыльности нужны расходы, резервы, перестрахование и инвестиционный результат, которых в этой таблице нет.
Границы расчета
В выборке 15 действующих страховщиков. Строки компаний с отозванными лицензиями исключены из обоих периодов, чтобы состав оставался одинаковым. Суммы исходного файла в тысячах манатов переведены в миллионы. Соотношение рассчитано как выплаты, деленные на премии за тот же период; это не актуарный коэффициент убыточности на базе заработанной премии и понесенных убытков.


