
Центральный банк Азербайджана 23 сентября 2026 года сохранил учётную ставку на уровне 6,5% и верхнюю границу процентного коридора на 7,5%, одновременно снизив нижнюю границу на 0,5 процентного пункта — до 5%. Этот шаг выглядит тем заметнее на фоне данных Госкомстата: в августе 2026 года потребительские цены выросли на 5,7% год к году, а продовольствие, алкогольные напитки и табак — на 7,2%. Продовольственная инфляция оказалась выше учётной ставки, но осталась ниже верхней границы коридора. Именно это расхождение — между неизменной ставкой и ускоренной продовольственной инфляцией — заслуживает разбора.
Что именно изменилось в решении ЦБА
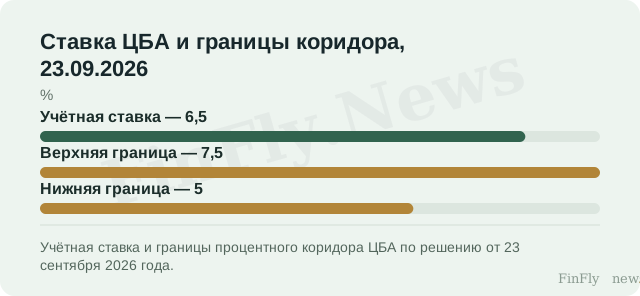
Центральный банк Азербайджана оставил учётную ставку на уровне 6,5% и верхнюю границу коридора на 7,5%, но снизил нижнюю границу на 0,5 процентного пункта — до 5%. В сообщении регулятора решение объясняется динамикой фактической и прогнозируемой инфляции, ситуацией на валютном рынке, изменением ликвидности банковского сектора и тенденциями глобальных денежно-кредитных условий. Нижняя граница коридора — это не ставка по кредитам или вкладам, а ориентир для краткосрочной ликвидности банков. Поэтому снижение нижней границы само по себе не означает, что банки начнут выдавать кредиты дешевле или платить меньше по вкладам.
Для сопоставления: годовая инфляция по всем товарам и услугам в августе 2026 года составила 5,7%, а продовольствие, алкогольные напитки и табак подорожали на 7,2% год к году. Продовольственная инфляция оказалась выше учётной ставки 6,5%, но не превысила верхнюю границу коридора 7,5%. Это не доказывает, что ставка или коридор вызвали динамику цен: публикация ЦБА объясняет снижение нижней границы поддержкой межбанковского рынка при избыточной ликвидности, а не реакцией на инфляцию. Данные о фактических ставках банков по вкладам и кредитам в источниках отсутствуют, поэтому перенос решения регулятора на условия для клиентов банков не подтверждён.
Почему это важно для бизнеса и что остаётся за рамками
Для компании, которая планирует бюджет заимствований или ценовую политику, решение ЦБА — это не готовый сигнал к действию, а граница, за которой нужно искать дополнительные данные. Если бизнес видит, что продовольственная инфляция (7,2% год к году) выше учётной ставки (6,5%), это может указывать на то, что давление на издержки сохраняется, но не даёт оснований пересматривать кредитный бюджет или прайс-листы. Не хватает ключевого звена: фактических ставок банков по кредитам и вкладам, которые в публикации ЦБА не приводятся. Без них нельзя утверждать, что решение регулятора уже транслировалось в стоимость денег для бизнеса.
Ограничение здесь принципиальное: денежно-кредитное решение и инфляция — это разные ряды с разной логикой. Ставка и границы коридора — это инструменты регулятора, а инфляция — результат множества факторов, включая цены на продовольствие, услуги и непродовольственные товары. Снижение нижней границы коридора до 5% при неизменной ставке 6,5% не доказывает, что кредиты подешевеют, и не опровергает возможность их удорожания. Следующее сопоставимое наблюдение — очередное опубликованное решение ЦБА по ставке и коридору, а также публикация Госкомстата по ИПЦ за сентябрь 2026 года. Они покажут, сохранится ли расхождение между продовольственной инфляцией и учётной ставкой.
Решение ЦБА от 23 сентября 2026 года оставило учётную ставку на 6,5% и верхнюю границу коридора на 7,5%, снизив нижнюю границу до 5%. На этом фоне продовольственная инфляция в августе 2026 года составила 7,2% год к году — выше ставки, но ниже верхней границы коридора. Это расхождение — не доказательство причинно-следственной связи, а повод для бизнеса не спешить с пересмотром кредитных и ценовых планов. Ключевое недостающее звено — фактические ставки банков по кредитам и вкладам, которых в публикации ЦБА нет. Следующая проверка — новое решение регулятора и данные по ИПЦ за сентябрь 2026 года.
