
Средневзвешенная ставка по кредитам в манатах в сентябре 2026 года составила 15,79% — максимум за доступную историю наблюдений с сентября 2024 года. За месяц показатель прибавил 0,05 процентного пункта, за год — 0,48 пункта. Учётная ставка ЦБА с 5 февраля 2026 года указана на уровне 6,5%. Эти два числа описывают разные вещи: учётная ставка — инструмент денежно-кредитной политики, а 15,79% — средневзвешенная стоимость манатных кредитов по всем срокам и заёмщикам. Для компании, планирующей заимствования, именно второе ближе к тому, что она увидит в договоре, но и оно не является её индивидуальным предложением.
Что именно показывает средняя ставка
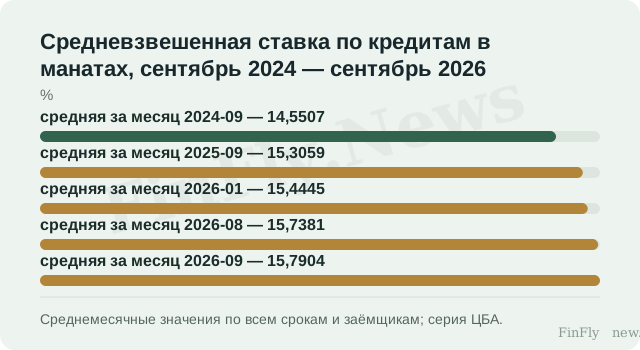
Показатель ЦБА — средневзвешенная ставка по кредитам в манатах по всем срокам и заёмщикам, среднемесячная. Это не ставка конкретного банка и не ставка конкретного клиента: в одно число свёрнуты разные по риску, сроку и обеспечению сделки. Поэтому 15,79% — агрегат, а не предложение, которое получит компания. Динамика внутри доступной истории неровная: в сентябре 2024 года средняя ставка составляла 14,55%, в сентябре 2025 года — 15,31%, в январе 2026 года — 15,44%, в августе 2026 года — 15,74%, в сентябре 2026 года — 15,79%.
Учётная ставка 6,5% действует с 5 февраля 2026 года. Это уровень, а не средняя по сделкам, и он относится к инструментам ЦБА, а не к кредитному портфелю банков. Сравнивать процентную ставку по кредитам с процентным уровнем политики как отношение некорректно: это разные по смыслу величины, и размер разрыва между ними из этих данных не следует. Корректное наблюдение проще — фактическая средняя стоимость манатного кредита в сентябре 2026 года была заметно выше уровня учётной ставки, и этот разрыв сохранялся.
Где это меняет решение бизнеса
Практический вывод для компании, планирующей заимствования в манатах, — не в том, чтобы отказаться от кредита, а в том, чтобы не строить бюджет обслуживания долга на учётной ставке. Если закладывать в расчёт уровень 6,5%, а фактическая средневзвешенная ставка по манатным кредитам находится около 15,79%, бюджетный разрыв может оказаться существенным. Но и средняя ставка не является ставкой, доступной конкретной компании: она не описывает ни её сектор, ни срок, ни обеспечение. Для стресс-проверки бюджета нужна ставка по сопоставимой сделке — предложение банка по конкретному сроку и типу обеспечения. Средняя ставка здесь — фон, а не ориентир.
Одного этого показателя недостаточно для пересмотра кредитного бюджета, закупочного плана или прайсинга. Средняя ставка не говорит, какая ставка доступна конкретной компании, и не описывает условия уже действующих договоров. Решение требует наблюдения, привязанного к самой сделке: предложенной банком ставки по конкретному сроку и типу обеспечения. Пока такого наблюдения нет, средняя ставка остаётся фоном, а не основанием для изменения обязательств.
Сентябрьское значение 15,79% — это максимум доступной истории, и оно сосуществует с уровнем учётной ставки 6,5%, указанным с 5 февраля 2026 года. Для заёмщика важна не политическая ставка как таковая, а то, что средняя стоимость манатного кредита формируется отдельно от неё. Следующее сопоставимое наблюдение — средняя ставка по кредитам в манатах за октябрь 2026 года: покажет ли она продолжение роста выше сентябрьского уровня или разворот, и появится ли официальная публикация об изменении учётной ставки ЦБА.
