
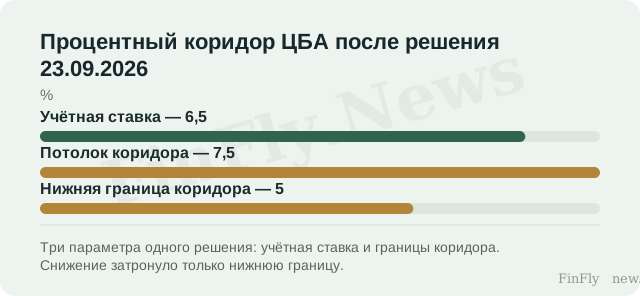
Стратегические валютные резервы Азербайджана на 30.09.2026 составили 89 380,7 млн долларов, а Центральный банк 23.09.2026 оставил учётную ставку на уровне 6,5% и потолок процентного коридора на 7,5%, снизив только нижнюю границу — на 0,5 п.п., до 5%. Главное здесь не размер буфера сам по себе, а расхождение внутри одного решения: смягчение затронуло нижний край коридора, тогда как ключевые ставки остались неизменными. Запас резервов — это величина на дату, а не поток и не индикатор доступности средств; поэтому связь между объёмом резервов и направлением денежно-кредитной политики из этих документов напрямую не выводится.
Что именно зафиксировали два документа
Госкомстат приводит стратегические валютные резервы как запас активов на 30.09.2026 — 89 380,7 млн долларов. Это не доход за месяц и не результат операций за период: в определении показателя прямо указано, что речь идёт о запасе на дату, а изменение может отражать как поступления и расходы, так и переоценку активов. Из этого следует практический вывод: сама цифра не говорит ни о том, выросли резервы или сократились, ни о том, насколько они ликвидны и в каких инструментах размещены.
Решение ЦБА от 23.09.2026 устроено иначе. Ставка рефинансирования сохранена на 6,5%, потолок коридора — на 7,5%, а нижняя граница снижена на 0,5 п.п., до 5%. То есть движение произошло в одном сегменте коридора, а не по всей его шкале. Банк обосновывает решение динамикой фактической и прогнозной инфляции, ситуацией на валютном рынке, изменением ликвидности банковского сектора и глобальными денежно-кредитными условиями. Это описание мотивов, а не доказательство того, что резервы и ставки связаны между собой.
Почему разрыв в коридоре важнее размера резервов
Для бизнеса, который оценивает стоимость краткосрочного фондирования в манате, значим именно разрыв: при сохранении ставки 6,5% и потолка 7,5% верхняя часть шкалы не двигается, а смягчение касается нижней границы — 5%. Если фондирование компании привязано к верхней части коридора, решение ЦБА само по себе не меняет эту границу. Если же речь о сегменте, ориентированном на нижнюю границу, условия формально смягчились. Это условное рассуждение о механике коридора, а не утверждение о том, что произошло с конкретными ставками по кредитам и депозитам.
Отсюда и ограничение: величина резервов не является решением о заимствовании, ценообразовании или закупках. Запас активов — это не платёжный оборот, не номинальный спрос и не волатильность контрактных цен; он не показывает, сколько средств доступно бизнесу и на каких условиях. Чтобы перейти от этих данных к решению, не хватает наблюдения, специфичного для самого решения: фактических ставок по инструментам, которыми пользуется компания, и структуры резервов. Без этого менять бюджет заимствований или валютную позицию на основании одной цифры запаса и одного решения по ставкам было бы преждевременно.
Единственный устойчивый вывод из двух документов — это расхождение внутри решения ЦБА: ключевые ставки остались на 6,5% и 7,5%, а нижняя граница коридора опустилась до 5%. Резервы в 89 380,7 млн долларов на 30.09.2026 — отдельный запас на дату, который не подтверждает ни динамику, ни доступность средств, ни причинную связь с политикой. Следующее сопоставимое наблюдение — очередное решение ЦБА по ставкам и следующий релиз с новой датой по резервам: стоит проверить, изменились ли ставка рефинансирования, границы коридора и сам запас относительно 6,5%, 7,5%, 5% и 89 380,7 млн долларов.
