Стратегические валютные резервы Азербайджана на 1 сентября 2026 года составили 90 769,7 млн долларов. На сайте Центрального банка рядом по времени опубликована другая сумма — 15 301,3 млн долларов официальных валютных резервов на 31 августа. Для чтения этих данных важнее не разница в величине, а различие охвата: национальный стратегический показатель нельзя без оговорок назвать резервами самого ЦБА.
Два показателя вместо одного общего кошелька
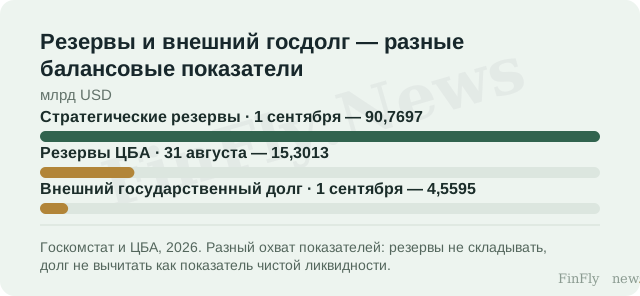
Первая сумма приведена в макроэкономической сводке Госкомстата, вторая — в монетарных показателях регулятора. Это не альтернативные оценки одной и той же строки. Национальный агрегат и показатель отдельного института отвечают на разные вопросы. Ни одна из этих двух публикаций сама по себе не даёт оснований считать все 90,8 млрд долларов непосредственно доступными ЦБА для операций на валютном рынке.
Поэтому суммы нельзя просто сложить и назвать результат резервами страны. Без сверки состава агрегата и правил консолидации такое действие рискует дать двойной счёт. Вычитание одной суммы из другой тоже не установит автоматически размер активов какого-либо фонда или свободный ресурс бюджета. Для таких выводов нужна разбивка по владельцам и компонентам, а не только арифметическая разница.
В графике даты сохранены отдельно: 31 августа для ЦБА и 1 сентября для стратегических резервов. Они близки и позволяют показать масштаб разных показателей, но не подменяют единый согласованный баланс. Состав активов, валюта оценки и изменения стоимости могут быть не менее существенны, чем разница отчётных дат.
Пополнение резервов и валютные операции
В решении от 31 июля ЦБА оценивал свои валютные резервы в 13,8 млрд долларов. Более поздняя величина на 31 августа — около 15,3 млрд. Эти наблюдения указывают на увеличение опубликованного уровня, но не позволяют всю разницу объявить объёмом покупки валюты регулятором: первое значение округлено, а изменение стоимости резервов может включать не только операции, но и переоценку.
Сам ЦБА в июльском объяснении сообщал о поглощении избытка валютного предложения на внутреннем рынке. Это даёт информацию о проводимых операциях, но не полную количественную разбивку прироста резервов. Профицит торгового баланса, приток валюты в экономику и изменение резервных активов не являются одной и той же величиной; приравнивание их друг к другу скрывает промежуточные финансовые потоки.
Большой запас не отменяет вопроса о доступности
Госкомстат также приводит внешний государственный долг на 1 сентября — 4 559,5 млн долларов. Стратегические резервы больше него примерно в 19,91 раза, по расчёту FinFly. Это соотношение двух конкретных балансовых показателей, а не коэффициент покрытия всех внешних обязательств экономики. Государственный долг не равен совокупному внешнему долгу страны, а объём активов сам по себе не раскрывает сроки и условия их использования.
Для компании, планирующей валютные платежи, резервный запас — часть общей оценки устойчивости, но не обещание определённого курса или условий обмена. Даже крупная национальная сумма не отвечает на вопросы о цене банковской конвертации, валюте договора и дате расчёта. Подменять этими данными проверку собственных обязательств было бы так же неверно, как считать весь национальный агрегат единым операционным счётом регулятора.
При дальнейших обновлениях полезно отслеживать каждую серию отдельно, сохранять её отчётную дату и сопоставлять изменение запаса с доступными объяснениями операций и переоценки. Только такая сверка позволяет отличить увеличение активов от конкретного источника их пополнения. Сейчас главный вывод — резервный буфер велик по опубликованной сумме, но его экономический смысл определяется ещё и составом, принадлежностью и доступностью активов.