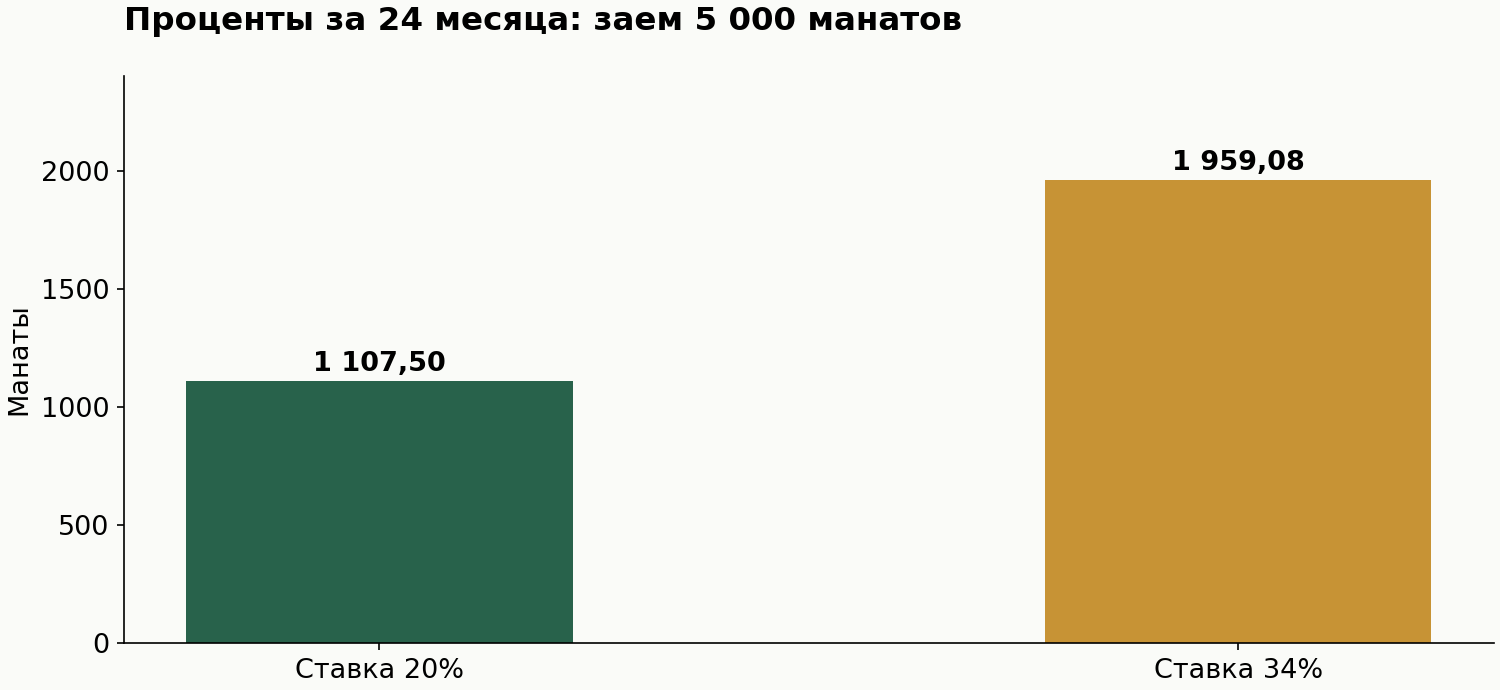
При одинаковой сумме и сроке повышение годовой ставки с 20% до 34% увеличивает процентные расходы по двухлетнему займу в 5 000 манатов примерно на 852 маната. Ежемесячный платеж растет с 254,48 до 289,96 маната. Это расчет FinFly для равных ежемесячных платежей, без комиссий и страхования.
Оба значения встречаются в статистике ЦБА на 30 сентября 2026 года. В банках средняя ставка категории «другие потребительские кредиты» составляет 20%, в небанковских кредитных организациях средняя ставка манатных потребительских займов составляет 34%.
Что меняют 14 процентных пунктов
В расчетной модели заемщик получает всю сумму в начале срока и погашает ее за 24 месяца. Ставка фиксированная, месячная ставка равна годовой, деленной на 12. Платеж включает проценты на остаток долга и погашение основной суммы.
| Заем 5 000 манатов на 24 месяца | Ставка 20% | Ставка 34% |
|---|---|---|
| Ежемесячный платеж | 254,48 | 289,96 |
| Всего платежей | 6 107,50 | 6 959,08 |
| Из них проценты | 1 107,50 | 1 959,08 |
Разница в ежемесячном платеже составляет около 35,48 маната. За весь срок она превращается в 851,59 маната дополнительных расходов, или примерно 17% от первоначальной суммы займа. Процентная переплата в модели со ставкой 34% выше на 76,9%.
Это сценарий, а не рейтинг кредиторов
Средние показатели двух секторов относятся к разным совокупностям кредитов. Банковская категория не охватывает все потребительские продукты. Показатель НБКО исключает ежедневные краткосрочные займы, а также кредиты на покупку и строительство жилья. Поэтому разрыв нельзя целиком объяснить наценкой небанковского кредитора.
Модель изолирует влияние ставки при одинаковых остальных условиях. Она не утверждает, что один и тот же клиент может выбрать между двумя такими предложениями, и не рассчитывает фактическую стоимость конкретного договора.
Для бюджета важна полная сумма выплат
Небольшая на первый взгляд прибавка к ежемесячному платежу становится существенной за два года. При сравнении предложений значение имеют не только ставка и платеж, но и сумма, фактически полученная заемщиком, комиссии и обязательные дополнительные услуги.
В таблице итоговые суммы рассчитаны до округления ежемесячного платежа. Банковский график может корректировать последний платеж на несколько гяпиков. При неизменных сумме и сроке главный результат модели сохраняется: разница ставок заметно увеличивает общую цену финансирования.