Повышение кредитного рейтинга - хорошая новость о заемщике. Но для покупателя его облигаций результат зависит еще и от цены сделки. Если рынок заранее поверил в улучшение, заметная часть выгоды может уже достаться тем, кто купил бумаги раньше.
В обзоре Кавказа и Центральной Азии от 17 ноября ING указывает, что рыночные оценки уже опережают официальные рейтинги. Это вывод аналитиков, а не новое решение рейтингового агентства.
Одна выплата, три цены
Представим облигацию с ежегодным купоном 6 денежных единиц. При цене покупки 100 текущая доходность составляет 6%. При цене 105 тот же купон дает уже около 5,71%. При цене 95 - около 6,32%.
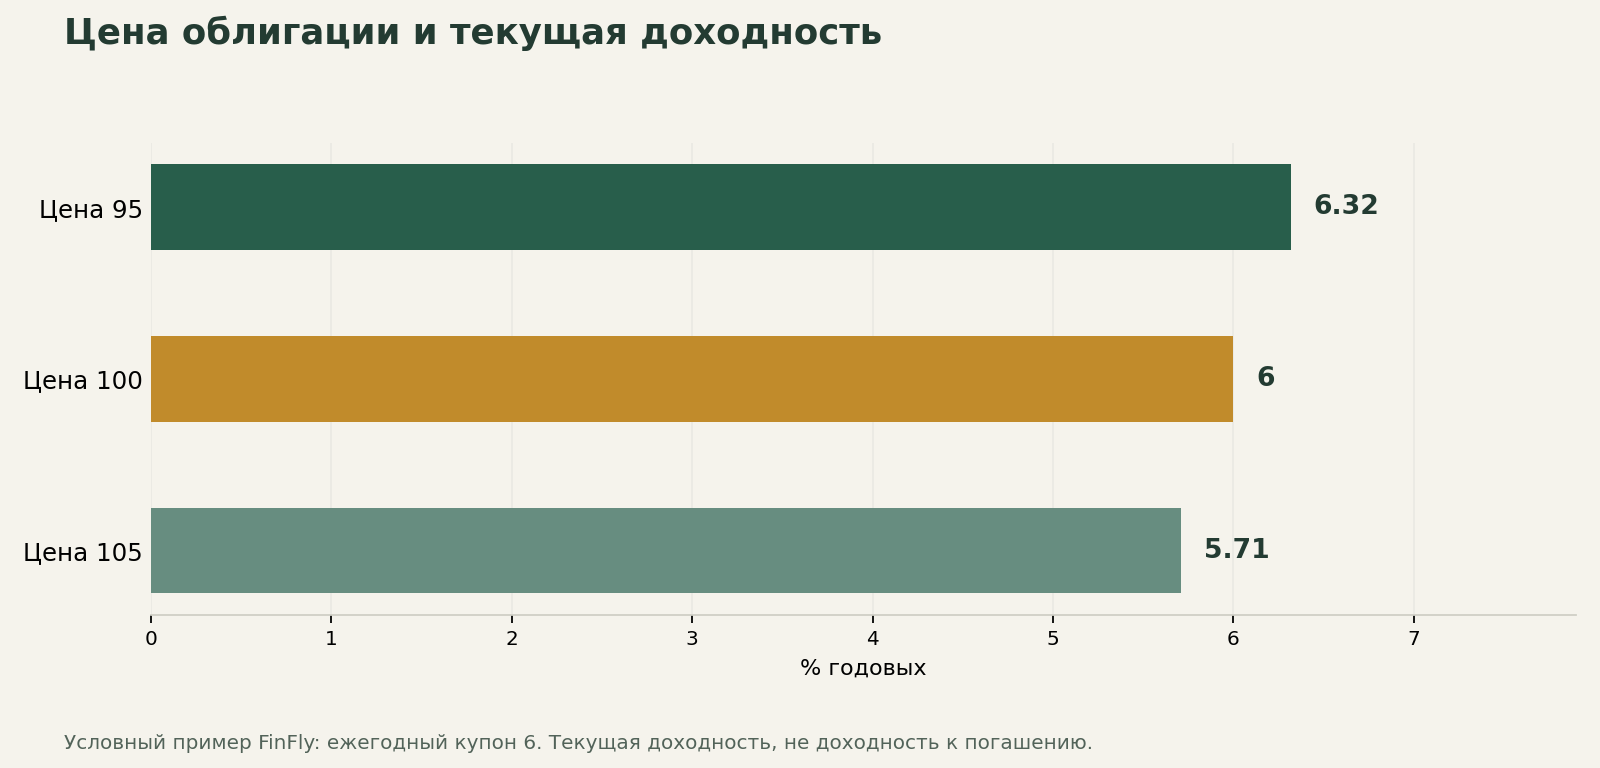
Текущая доходность рассчитывается как купон, деленный на цену. Она не учитывает результат погашения, реинвестирование выплат, налоги и комиссии. Для полной оценки нужна доходность к погашению и условия конкретной бумаги.
| Фактор | Что меняет |
|---|---|
| Кредитный риск | Вероятность исполнения обязательств |
| Рыночные ставки | Цена уже выпущенных бумаг |
| Срок до погашения | Чувствительность цены к изменениям ставок |
| Валюта расходов инвестора | Результат после пересчета валют |
Почему надежность и прибыль не совпадают
Даже более надежный заемщик может выпустить бумагу, цена которой затем снизится. Например, новые облигации на рынке могут предложить более высокий купон. Тогда существующая бумага становится менее привлекательной по прежней цене, хотя способность эмитента платить не обязательно ухудшилась.
Есть и вопрос ликвидности. Расчетная стоимость в приложении не всегда совпадает с ценой, по которой можно быстро продать крупный объем. Поэтому сравнивать только рейтинговые буквы недостаточно.
Что проверять после сообщения об улучшении рейтинга
Имеет смысл отделить три события: само решение агентства, изменение цены бумаги и изменение ее доходности. Затем проверить, какая часть ожидаемого улучшения уже отражена в котировках. Рейтинг описывает кредитоспособность; доход инвестора формируется конкретными денежными потоками и ценой приобретения.