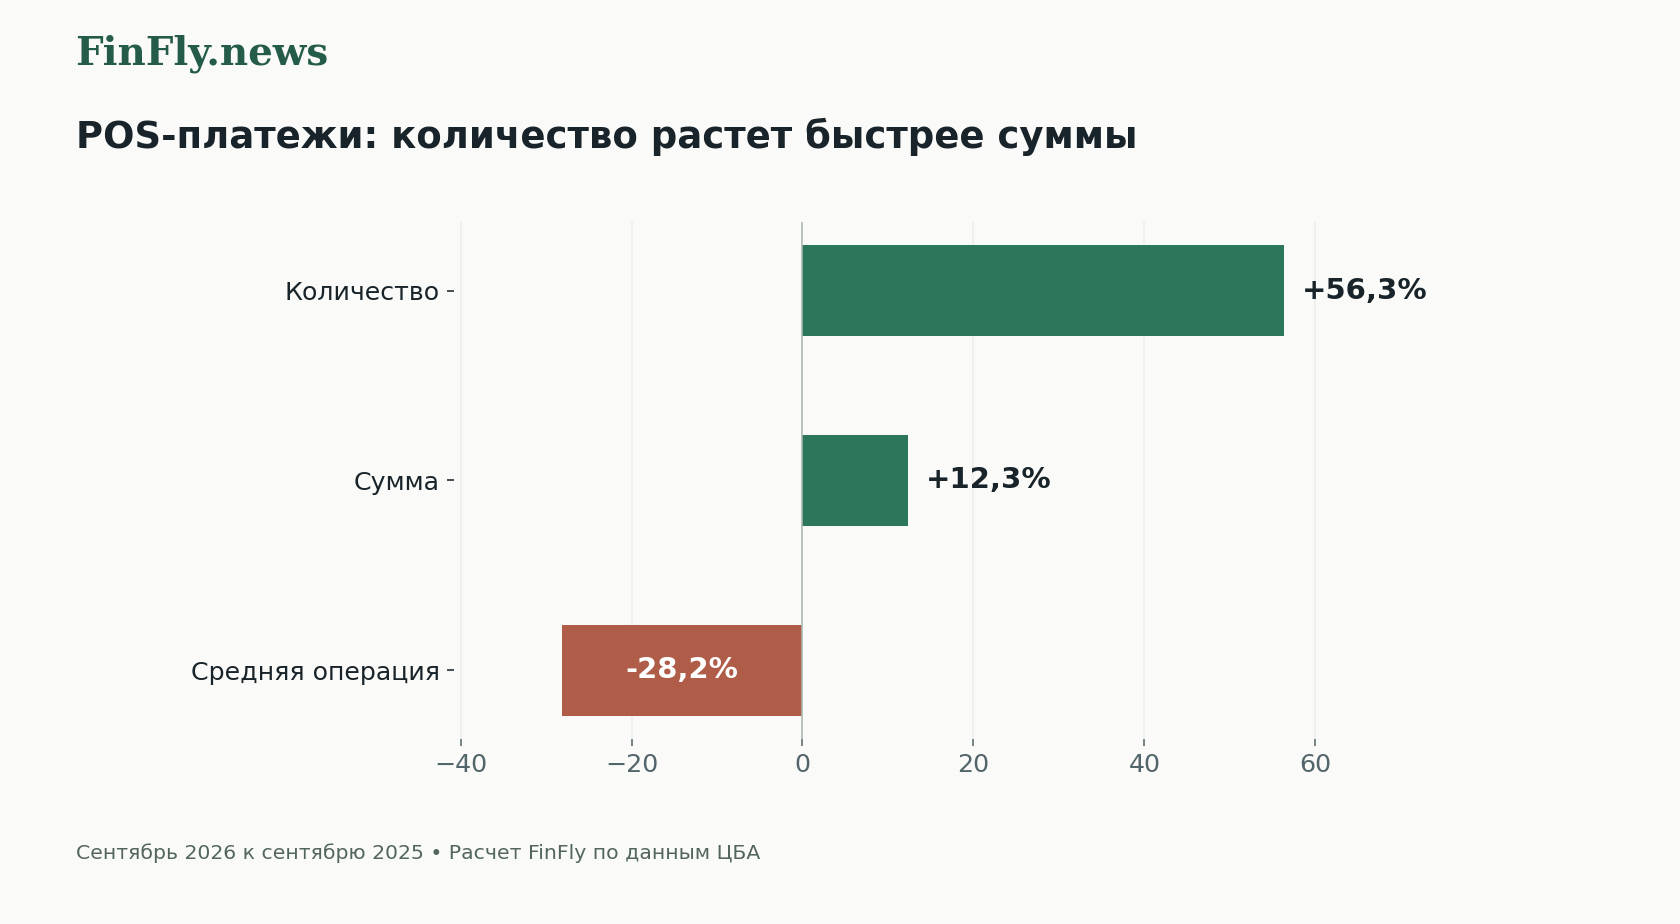
За год число безналичных операций через POS-терминалы в Азербайджане выросло на 56,3%, но их сумма увеличилась только на 12,3%. Средняя операция стала заметно меньше. Для банков это расширение платежного потока, для торговли - повод внимательнее отделять переход покупателей на карты от роста самих продаж.
Расчет FinFly по таблице ЦБА об операциях с платежными картами сопоставляет сентябрь 2026 года с сентябрем 2025-го. Речь идет о внутренних безналичных POS-операциях по учитываемым картам, а не обо всех расходах населения.
Больше операций, меньше сумма каждой
| Показатель | Сентябрь 2025 | Сентябрь 2026 |
|---|---|---|
| Количество POS-платежей, млн | 67,21 | 105,04 |
| Сумма POS-платежей, млрд манатов | 1,086 | 1,220 |
| Средняя операция, манатов | 16,16 | 11,61 |
Средняя сумма рассчитана делением оборота на число операций. Ее снижение составляет 28,2%. Такой результат совместим с распространением карты на небольшие повседневные покупки: больше расчетов за кофе, проезд или отдельные товары может уменьшить средний чек даже при росте общего оборота. Однако в таблице нет товарной разбивки, поэтому определить вклад каждого вида покупки по ней нельзя.
Что эта статистика говорит о потреблении
Если покупатель раньше платил наличными, а теперь использует карту, безналичный оборот увеличивается без дополнительной покупки. Если одну крупную покупку заменяют несколько мелких, меняется число операций. Наконец, рост цен увеличивает номинальную сумму платежей даже при прежнем количестве товаров. Эти три эффекта требуют разных экономических выводов.
Поэтому рост количества оплат на 56,3% нельзя переносить на потребительский спрос. Для такого вывода нужны сопоставимые данные розничной торговли в постоянных ценах и структура расходов. POS-статистика хорошо описывает способ оплаты, но не дает самостоятельной оценки покупательной способности.
Почему это важно для магазина и банка
Для магазина главный вопрос состоит в том, выросла ли общая выручка после учета наличных продаж. Следом идут валовая маржа и полная стоимость приема платежей: комиссия, обслуживание терминала, возвраты и сроки зачисления. Увеличение числа карточных оплат может упростить учет, но экономический результат зависит от условий конкретного договора.
У банка и платежного сервиса другая задача. Более частые небольшие операции увеличивают требования к надежности и скорости обработки. При процентной комиссии доход связан прежде всего с оборотом; при фиксированных компонентах тарифа значение приобретает количество транзакций. Одна и та же статистика может по-разному влиять на участников рынка.
Следующий показатель для оценки
Сентябрь показывает углубление использования платежной инфраструктуры, но устойчивость тенденции лучше проверять на нескольких сопоставимых месяцах. Для бизнеса полезнее наблюдать одновременно за количеством оплат, их суммой и средним чеком. Если первый показатель резко опережает второй, расширение карточных расчетов еще не означает столь же быстрого роста доходов продавца.