
Два соседних сегмента денежного рынка Азербайджана в начале октября 2026 года двинулись в противоположные стороны. Однодневная межбанковская ставка AZIR 8 октября составила 5,8757% против 5,7632% днём ранее, то есть прибавила 0,1125 процентного пункта. Доходность 28-дневных нот ЦБА на аукционе 7 октября опустилась до 6,47% с 6,5% на аукционе 30 сентября. Это не решение по ставке и не смена курса политики: учётная ставка 6,5% действует с 5 февраля 2026 года, а нижняя граница коридора 5% — с 24 сентября 2026 года. Значимо другое: стоимость денег на разные сроки перестала быть однородной.
Что именно разошлось и насколько
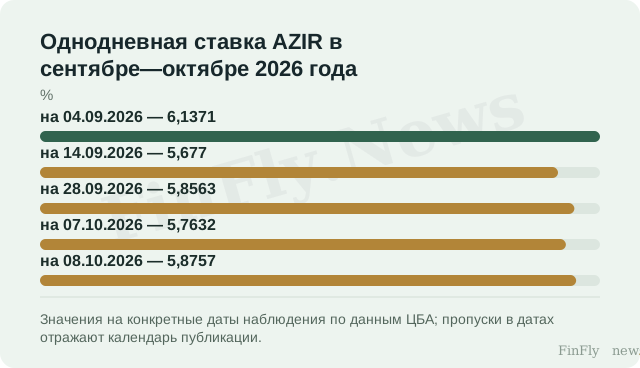
Однодневный сегмент в сентябре—октябре 2026 года не был стабильным. По данным ЦБА, 4 сентября AZIR составляла 6,1371%, 14 сентября — 5,677%, 28 сентября — 5,8563%, 7 октября — 5,7632%, а 8 октября — 5,8757%. Разброс между наблюдениями достигает почти половины процентного пункта, и последнее движение укладывается в этот же диапазон. Иными словами, рост на 0,1125 п.п. — это колебание внутри уже сложившейся полосы, а не выход за её пределы. Нижняя граница коридора 5% действует с 24 сентября 2026 года, и все приведённые значения AZIR остаются выше неё.
Месячный сегмент ведёт себя иначе. Доходность 28-дневных нот ЦБА на аукционе 29 июля 2026 года составляла 5,63%, на аукционе 30 сентября — 6,5%, на аукционе 7 октября — 6,47%. Снижение на 0,03 п.п. за неделю само по себе мало, но оно продолжает линию, отличную от однодневной: ноты торгуются заметно выше AZIR. Разрыв между 6,47% и 5,8757% — это не спред, который мы рассчитывали, а прямое сопоставление двух опубликованных значений за соседние даты. Оно показывает, что за деньги на месяц рынок просит больше, чем за деньги на ночь.
Почему это важно для конкретного решения и чего данные не показывают
Для компании, которая планирует краткосрочное фондирование в манатах, эта конфигурация задаёт границу решения, а не ответ. Если потребность закрывается овернайтом, ориентиром служит ставка около 5,88%; если горизонт — месяц, ориентиром становится доходность нот 6,47%. При условии, что однодневная ставка продолжит колебаться вблизи текущего уровня, удлинение заимствования по фиксированной ставке обойдётся дороже, чем серия ночных сделок; при условии обратного движения картина меняется. Но ни AZIR, ни доходность нот не являются ставкой кредита для небанковского заёмщика: это индикаторы межбанковского рынка и аукционов регулятора, и надбавка за риск конкретного заёмщика в них не входит.
Ограничение здесь принципиальное. Однодневное движение AZIR и недельное снижение доходности нот не доказывают ни смены курса денежно-кредитной политики, ни причинно-следственной связи между сегментами. Учётная ставка 6,5% действует с 5 февраля 2026 года, верхняя граница коридора 7,5% — с той же даты, нижняя 5% — с 24 сентября 2026 года; решения по этим параметрам не менялись. Следующее сопоставимое наблюдение — очередное ежедневное значение AZIR после 8 октября 2026 года вместе со следующим аукционом 28-дневных нот ЦБА. Если однодневная ставка останется вблизи 5,88% при дальнейшем снижении доходности нот, расхождение сегментов сохранится; если AZIR вернётся к уровням около 5,76%, движение окажется разовым.
Расхождение двух сегментов денежного рынка — это факт о структуре срочности, а не сигнал о развороте политики. Однодневная ставка колеблется внутри полосы выше нижней границы коридора, месячные ноты торгуются выше однодневной ставки, а учётная ставка и границы коридора остаются неизменными с дат вступления в силу. Для бизнеса практический вывод скромнее, чем кажется: стоимость краткосрочных денег зависит от выбранного срока, и ориентироваться следует на тот инструмент, который соответствует горизонту потребности, а не на самую свежую цифру.
