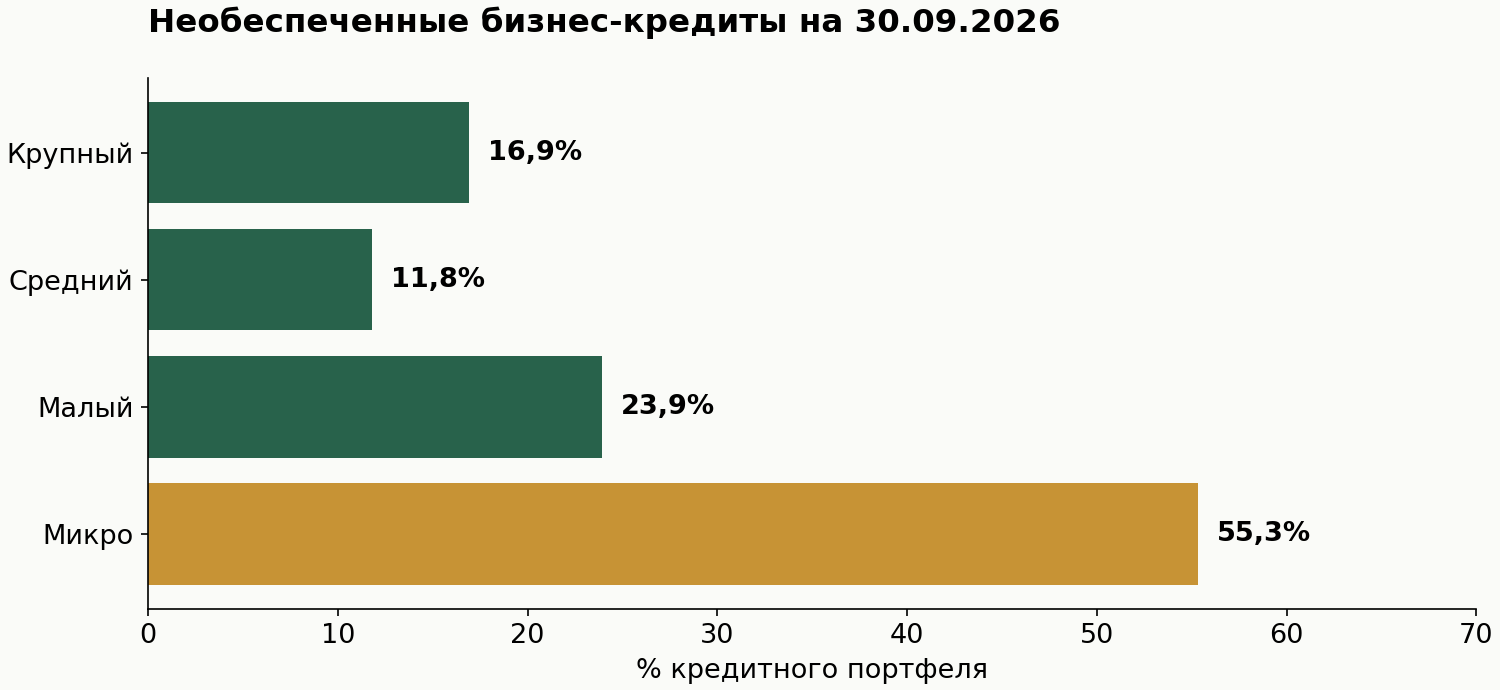
В банковском кредитном портфеле микробизнеса Азербайджана 55,3% приходится на необеспеченные займы. Это самая высокая доля среди четырех размерных групп предпринимательства в статистике ЦБА на 30 сентября 2026 года. Для среднего бизнеса показатель составляет 11,8%, для крупного - 16,9%.
Такая структура заслуживает внимания: обеспечение присутствует в меньшей части портфеля микропредприятий, хотя в совокупном бизнес-кредитовании ситуация обратная. По всем предпринимательским кредитам необеспеченная часть составляет 27,3%.
Разница между размерными группами
ЦБА выделяет обеспеченные, частично обеспеченные и необеспеченные кредиты. Среди займов микробизнесу первые две категории занимают 25% и 19,7% соответственно. В среднем бизнесе их суммарная доля достигает 88,2%.
| Группа бизнеса | Обеспеченные | Частично обеспеченные | Необеспеченные |
|---|---|---|---|
| Крупный | 58,0% | 25,1% | 16,9% |
| Средний | 52,0% | 36,2% | 11,8% |
| Малый | 42,7% | 33,4% | 23,9% |
| Микро | 25,0% | 19,7% | 55,3% |
| Все бизнес-кредиты | 45,3% | 27,4% | 27,3% |
Портфель не равен числу одобренных заявок
Доля 55,3% описывает структуру существующего кредитного портфеля. Она не означает, что 55 из 100 предпринимателей получат деньги без обеспечения. В публикации нет количества заявок, отказов и заемщиков, а также среднего размера кредита в каждой категории.
Нельзя сделать и вывод, что микробизнес получает более выгодные условия, чем средние компании. Для такого сравнения нужны ставки, сроки, суммы и характеристики заемщиков. Высокая доля необеспеченного кредитования может сочетаться с небольшими лимитами или более высокой ценой, но эта таблица не позволяет проверить такую связь.
Как использовать эти цифры предпринимателю
Статистика подтверждает, что отсутствие обеспечения не исключает банковское финансирование микробизнеса. Однако она не заменяет оценку конкретного предложения. Предпринимателю важно сопоставить доступную сумму с потребностью в оборотных средствах и проверить, какой ежемесячный платеж выдерживает выручка.
Для банков и разработчиков программ поддержки следующий содержательный вопрос - какие объемы и сроки доступны без обеспечения. Показатель структуры портфеля полезен как отправная точка. Оценить реальный доступ к деньгам помогут данные о заявках, одобрениях и стоимости кредитования по тем же размерным группам.