
Выплаты растут быстрее поступлений
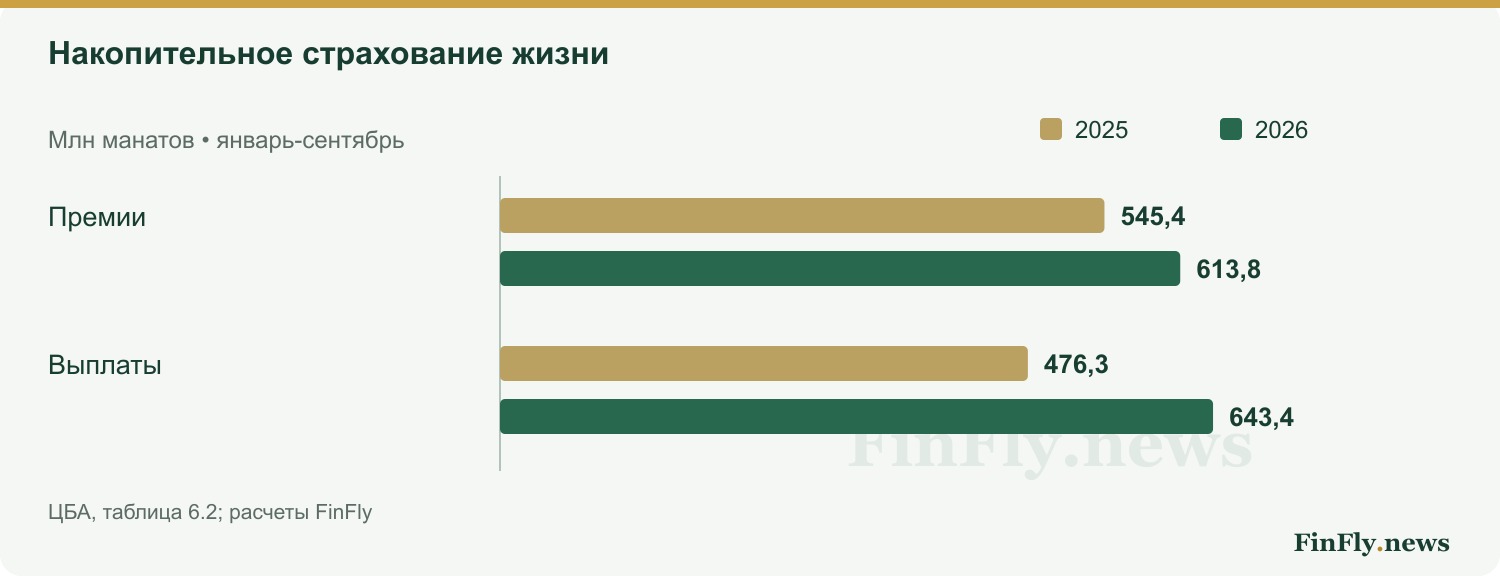
В накопительном страховании жизни Азербайджана выплаты за январь-сентябрь 2026 года достигли 643,4 млн манатов при премиях 613,8 млн. Разница составила 29,6 млн манатов. Расчет основан на строке «həyatın yaşam sığortası» в таблице ЦБА по видам страхования. Это конкретный вид страхования, а не весь сегмент жизни.
Годом ранее за те же девять месяцев страховщики собрали 545,4 млн манатов и выплатили 476,3 млн. Премии выросли на 12,5%, выплаты на 35,1%. Таким образом, речь не о сокращении новых поступлений: они увеличиваются, но медленнее выплат.
Почему превышение сборов не равно убытку
На каждый манат премий в отчетном периоде пришлось около 1,05 маната выплат. Годом ранее это соотношение составляло 0,87. Но премии и выплаты одного периода необязательно относятся к одним и тем же договорам: деньги могут поступать по новым полисам, а выплачиваться по договорам, заключенным несколько лет назад.
Для накопительного продукта завершение срока договора может быть предусмотренным обязательством, а не страховым происшествием. Поэтому отношение выплат к премиям в 104,8% нельзя называть ни убытком, ни достаточным доказательством нехватки денег. В этой таблице нет инвестиционного дохода, изменения резервов и расходов, необходимых для оценки финансового результата.
Возможное объяснение ускорения выплат состоит в наступлении сроков ранее заключенных договоров. Однако агрегированная статистика не содержит распределения по годам заключения, погашениям и досрочным расторжениям. Представлять эту версию как установленную причину было бы преждевременно.
| Показатель | 2025 | 2026 |
|---|---|---|
| Премии | 545,4 | 613,8 |
| Выплаты | 476,3 | 643,4 |
| Выплаты / премии | 87,3% | 104,8% |
На что смотреть клиенту и рынку
Для клиента важны не только обещанная выплата, но и срок договора, условия досрочного выхода, выкупная сумма и порядок исполнения обязательств. Общая статистика рынка не заменяет проверку этих условий у конкретного страховщика.
Для анализа сектора следующий шаг состоит в сопоставлении выплат с графиком обязательств и ликвидными активами. Если пик связан с плановым завершением договоров и обеспечен резервами, превышение премий может быть нормальной фазой выплат. Если оно сопровождается ухудшением ликвидности, оценка будет иной. Сентябрьская таблица позволяет увидеть изменение потоков, но не выбрать между этими сценариями.
Обложка: редакционная ИИ-иллюстрация FinFly.news.
