
Средневзвешенная ставка по манатным депозитам в сентябре 2026 года составила 9,16% — выше 9,05% годом ранее и 8,60% двумя годами ранее, но ниже локального пика 9,47%, зафиксированного в марте 2026 года. Главный сюжет этих данных — не десятые доли пункта, а форма траектории: за подъёмом к марту последовало снижение, а затем новый медленный рост. Именно эта нелинейность, а не отдельный уровень, задаёт рамку для сопоставления банковских условий.
Что показывают цифры: подъём, откат и новое движение вверх
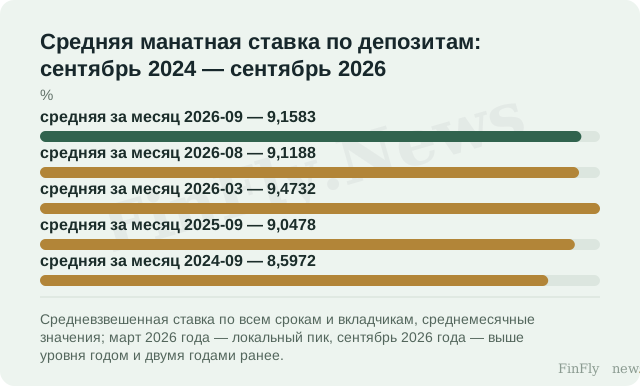
Сентябрьское значение 9,16% выше августовского 9,12% на 0,04 процентного пункта и выше прошлогоднего 9,05% на 0,11 пункта. Однако внутри двухлетнего окна траектория не была монотонной: в марте 2026 года средняя ставка достигала 9,47%, то есть сентябрьский уровень оставался ниже мартовского. Это средневзвешенная ставка по всем срокам и вкладчикам, а не доходность конкретного вклада, поэтому она описывает общий уровень стоимости манатного фондирования, а не условия отдельного банковского продукта.
Учётная ставка ЦБА в 6,5% действует с 5 февраля 2026 года. Сопоставление уровня 6,5% с уровнем 9,16% не является расчётом причинности: это две разные величины — административная ставка и средневзвешенная рыночная ставка по депозитам. Их разрыв показывает лишь то, что стоимость привлечения манатной ликвидности формируется шире, чем одним решением регулятора, и что для бизнеса ориентир по фондированию — это наблюдаемая депозитная ставка, а не только официальная.
Что это значит для конкретного решения и где граница интерпретации
Для компании, которая сравнивает условия размещения свободной манатной ликвидности, средняя ставка 9,16% за сентябрь 2026 года — это база для сопоставления предложений конкретных банков, а не гарантированная доходность. Для компании, которая планирует заимствования, важнее другая наблюдаемая величина: средняя манатная ставка по кредитам в сентябре 2026 года составила 15,79% против 15,31% годом ранее. Разрыв между стоимостью заёмного и размещаемого манатного фондирования остаётся существенным, но сам по себе он не задаёт цену кредита для отдельной компании: она зависит от условий конкретного кредитного продукта, которые в этих данных не представлены.
Ограничение здесь принципиальное: средняя ставка по депозитам — это не ставка по конкретному вкладу и не стоимость фондирования конкретного банка. Она не показывает, как изменится доходность размещения или цена кредита для отдельной компании, и не заменяет наблюдение за условиями конкретных продуктов. Следующее сопоставимое наблюдение — средняя манатная ставка по депозитам за октябрь 2026 года: продолжит ли она движение вверх от 9,16% или вернётся к снижению, наблюдавшемуся с марта по август 2026 года.
Главный вывод из сентябрьских данных — не в десятых долях пункта, а в форме траектории: средняя манатная ставка по депозитам прошла через мартовский пик 9,47%, откатилась и вновь поднялась до 9,16%. Для бизнеса это означает, что стоимость манатного фондирования определяется не одним решением регулятора, а совокупностью рыночных условий. Практический ориентир — сравнивать конкретные банковские предложения с наблюдаемой средней, а не выводить из неё гарантированную доходность или цену заимствования.
