
Официальный курс EUR/AZN, публикуемый Центральным банком Азербайджана, снизился с 1,9739 маната за евро 7 сентября 2026 года до 1,9095 маната за евро 7 октября 2026 года. На тех же трёх датах — 7 сентября, 30 сентября и 7 октября — официальный курс USD/AZN оставался 1,7. Иными словами, наблюдаемое движение прошло через пару EUR/AZN, а не через манат к доллару. Для бизнеса это различие принципиально: если контракт номинирован в евро, а расчёты идут в манатах, снижение EUR/AZN означает, что та же сумма в евро требует меньше манатов. Но официальный курс — это ориентир для учёта и расчётов, а не гарантированная цена сделки.
Что именно показали три даты
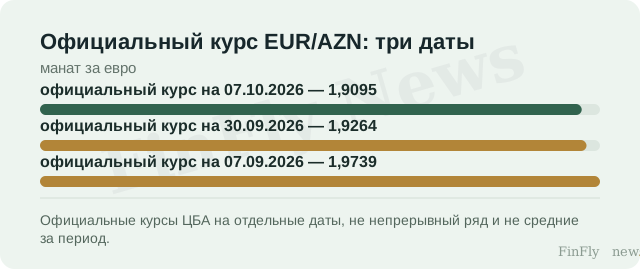
Сопоставим три публикации Центрального банка Азербайджана. 7 сентября 2026 года один евро стоил 1,9739 маната, 30 сентября — 1,9264 маната, 7 октября — 1,9095 маната. Курс USD/AZN на всех трёх датах зафиксирован на уровне 1,7. Это не непрерывный ряд, а три отдельных наблюдения, поэтому речь идёт о зафиксированном движении между датами, а не о доказанном тренде. Тем не менее структура движения показательна: изменение целиком относится к паре EUR/AZN, тогда как пара USD/AZN в этих наблюдениях не менялась.
Практический смысл этого различия в том, что валютный риск контракта зависит от того, в какой валюте он номинирован, а не от общего фона «курс изменился». Если обязательство выражено в евро, а выручка поступает в манатах, снижение EUR/AZN улучшает покрытие: на ту же сумму в евро требуется меньше манатов. Если же выручка номинирована в евро, а расходы — в манатах, эффект обратный. При этом официальный курс ЦБА служит ориентиром для учёта и расчётов, а не ценой, по которой банк или контрагент фактически проведёт сделку.
Где заканчивается сигнал и начинается решение
Из трёх наблюдений нельзя вывести, что банк пересмотрит цену контракта в евро. В предоставленных данных нет ни условий контракта, ни банковских тарифов, ни спредов, ни дат фактических платежей. Поэтому корректная формулировка условна: если контрагент привязывает расчёт к официальному курсу на дату платежа, то снижение EUR/AZN уменьшит манатовую сумму такого платежа; если же в договоре зафиксирован иной курс, иная дата или иная валюта расчёта, наблюдаемое движение может вообще не отразиться на сумме. Это не рекомендация менять бюджет заимствований или прайс-лист, а граница, за которой для решения нужны данные самого договора.
Чтобы перейти от наблюдения к решению, бизнесу не хватает одного конкретного элемента: привязки расчётов в контракте — валюты номинала, даты фиксации курса и того, совпадает ли она с датой публикации ЦБА. Без этого нельзя утверждать, что изменение курса изменит платёж. Полезно также помнить, что официальный курс — это значение на конкретную дату, а не среднее за период и не биржевая котировка; он не описывает внутридневную волатильность и не заменяет условия сделки.
Главный факт прост: за месяц евро подешевел к манату в официальных публикациях ЦБА, а доллар к манату на тех же датах остался на уровне 1,7. Это делает валюту номинала контракта более важной для расчётов, чем общее впечатление от курсовой динамики. Но три даты — не тренд, а официальный курс — не цена сделки. Практический вывод условен: эффект возникает там, где договор привязывает платёж к этой паре и к этой дате. Дальше стоит наблюдать, сохранится ли неизменность USD/AZN при дальнейшем движении EUR/AZN.
