
Средние ставки ЦБА показывают почти двукратный разрыв между кредитными картами и автокредитами в манатах. Но процентная ставка еще не описывает полную цену договора.
Пять продуктов, пять цен
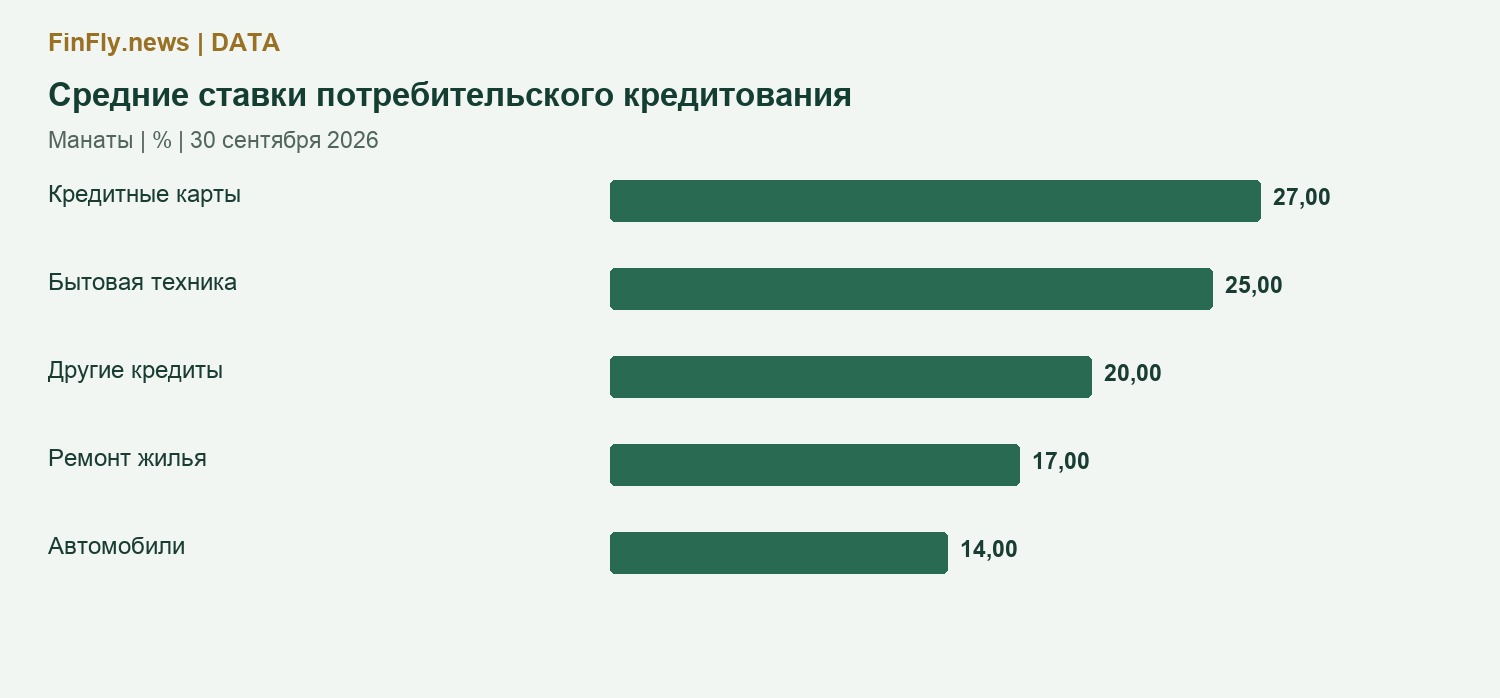
В таблице ЦБА на 30 сентября 2026 года средняя ставка по кредитным картам составляет 27%, по займам на бытовую технику 25%, на ремонт жилья 17%, на покупку автомобиля 14%. Другие потребительские кредиты стоят в среднем 20%.
Разница между картой и автокредитом достигает 13 процентных пунктов. Это не означает, что один клиент может получить любой из этих продуктов на одинаковых условиях: назначение, срок и обеспечение различаются.
Средняя ставка не является предложением
Таблица относится к кредитам в национальной валюте и исключает займы на приобретение и строительство жилья. Прочерки по валютным продуктам не означают нулевую ставку.
ЦБА публикует средние показатели категорий, а не рейтинг банков и не персональные тарифы. Комиссии, страховка, обслуживание и условия льготного периода могут изменить фактические расходы. По одной средней ставке нельзя рассчитать переплату без срока и графика погашения.
| Продукт | Средняя ставка |
|---|---|
| Кредитные карты | 27% |
| Бытовая техника | 25% |
| Другие потребительские | 20% |
| Ремонт жилья | 17% |
| Автокредиты | 14% |
Почему это важно для заемщика
У карт выше гибкость использования, но и опубликованная ставка максимальна. Автокредит имеет более узкое назначение. Сравнивать их как взаимозаменяемые источники денег было бы ошибкой.
Практический ориентир дает полная сумма платежей по конкретному договору. Если банк предлагает льготный период, имеет значение, на какие операции он действует и что происходит после его окончания. Средние ставки показывают порядок цен на рынке, а окончательная стоимость определяется условиями займа.
