
Добровольное автострахование показало разную динамику сборов и выплат
Выплаты по добровольному страхованию автотранспортных средств в Азербайджане за январь-сентябрь достигли 29,61 млн манатов, увеличившись на 27,3% год к году. Премии составили 54,21 млн, всего на 0,4% больше. Это следует из сентябрьской таблицы ЦБА по страховым классам; рассматриваемая строка относится к добровольному имущественному страхованию, а не к обязательной автогражданской ответственности.
Годом ранее выплаты составляли 23,27 млн манатов, премии 54,01 млн. В абсолютном выражении выплаты прибавили 6,34 млн, тогда как сборы увеличились лишь на 0,20 млн. Для страховщиков это существенное изменение соотношения денежных потоков даже при стабильном размере премиальной базы.
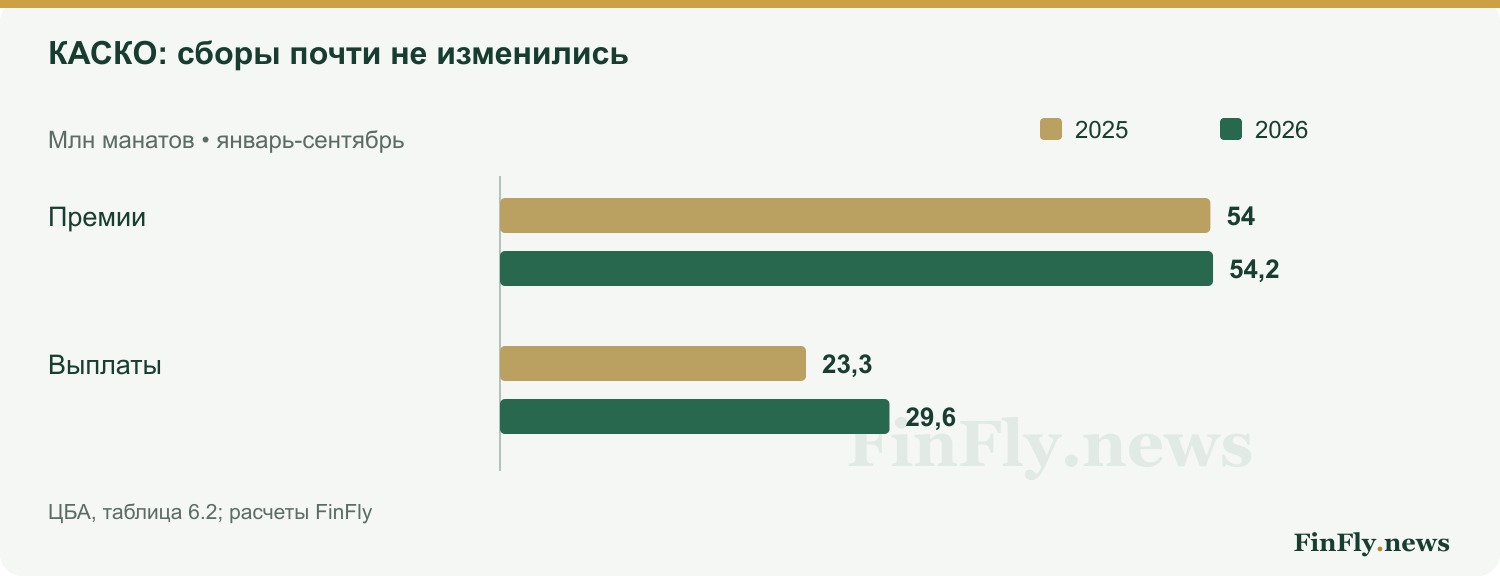
Чего не показывает коэффициент 54,6%
Отношение выплаченных сумм к собранным премиям выросло с 43,1% до 54,6%, то есть на 11,5 процентного пункта. Это удобный индикатор для сравнения двух периодов, но не полноценный коэффициент убыточности: в нем нет изменения резервов по произошедшим, но еще не оплаченным убыткам и корректировки премий на заработанную часть.
Нельзя называть этот показатель и комбинированным коэффициентом. Для последнего потребуются также расходы на ведение бизнеса. Разницу между премиями и выплатами тоже нельзя считать чистой прибылью страховщиков.
Ускорение выплат может быть связано с числом страховых случаев, средним размером ремонта или сроками урегулирования. Подорожание деталей выглядит возможным фактором, но в опубликованной таблице нет ни числа случаев, ни средней выплаты. Она не позволяет установить конкретную причину роста.
| Показатель | 2025 | 2026 |
|---|---|---|
| Премии | 54,01 | 54,21 |
| Выплаты | 23,27 | 29,61 |
| Выплаты / премии | 43,1% | 54,6% |
Какие изменения стоит отслеживать
Для клиентов практический вопрос состоит в том, изменят ли компании тарифы, франшизы и условия ремонта. Из отраслевых данных нельзя заключить, что повышение стоимости полиса уже решено: реакция зависит от портфеля и ценовой политики каждой компании.
Для более точной оценки нужны число действующих договоров, средняя премия, частота убытков, их средняя стоимость и резервирование. Пока подтвержден более узкий вывод: выплаты по КАСКО заметно выросли, а премии почти не изменились. Дальнейшее повторение этой динамики потребует от страховщиков компенсировать расходы ценой, условиями продукта или повышением эффективности.
Обложка: редакционная ИИ-иллюстрация FinFly.news.
