
Структурный профицит ликвидности банков вырос в 2,2 раза к декабрю. Снижение межбанковских ставок отражает изменение условий денежного рынка, тогда как стоимость кредитования зависит также от рисков заемщиков и сроков финансирования.
Рост ликвидности и динамика AZIR
В октябрьском релизе ЦБА структурный профицит ликвидности на конец сентября оценивается в 6,2 млрд манатов, в 2,2 раза выше декабря. Показатель исключает обязательные резервы и отражает разницу обязательств Центрального банка перед банками и его требований к ним.
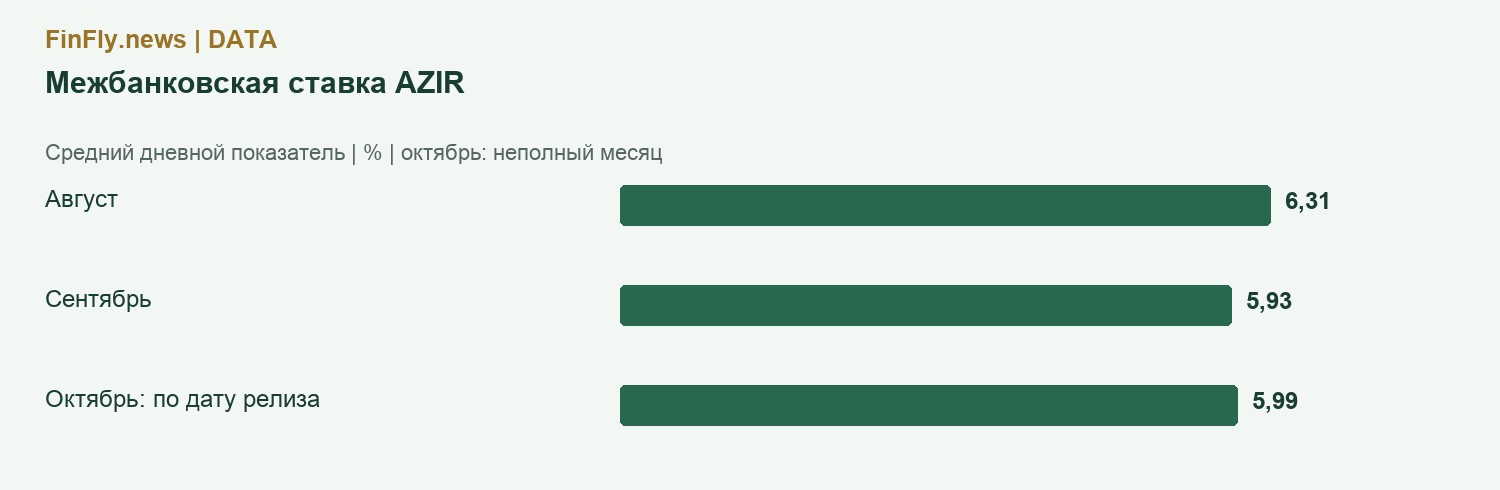
Средний дневной AZIR составлял 6,31% в августе, 5,93% в сентябре и 5,99% за прошедшую часть октября. Сентябрьское снижение к августу достигает 0,38 процентного пункта. Октябрь пока представлен неполным месяцем, поэтому его среднее еще может измениться.
Факторы передачи ставок в кредитование
Структурный профицит характеризует совокупную позицию банковской системы по отношению к ЦБА. Его объем не определяет величину потенциальной выдачи кредитов бизнесу. Средства распределены между участниками неравномерно, а решения о кредитах зависят также от капитала, сроков фондирования и качества заявок.
Банк может иметь достаточную ликвидность и при этом требовать высокий процент от заемщика с нестабильной выручкой. Краткосрочные межбанковские операции и долгосрочное необеспеченное кредитование различаются по срокам и кредитному риску. Эти различия формируют разрыв между соответствующими процентными ставками.
| Показатель | Значение | Период |
|---|---|---|
| Структурный профицит ликвидности | 6,2 млрд AZN | Конец сентября |
| Отношение к декабрю | 2,2 раза | Сентябрь / декабрь |
| Доля 7-дневных депозитных операций | 66,4% | Портфель стерилизации, конец сентября |
Инструменты регулирования ликвидности
Для управления ликвидностью регулятор преимущественно использует семидневные депозитные операции. На конец сентября их доля в портфеле стерилизации через операции открытого рынка составляла 66,4%. Так часть ликвидности временно размещается у ЦБА.
Снижение стоимости фондирования может поддержать улучшение условий кредитования при достаточной конкуренции банков и приемлемом риске проектов. При этом качество денежного потока заемщика и способность обслуживать задолженность сохраняют определяющее значение для оценки кредитной заявки.
