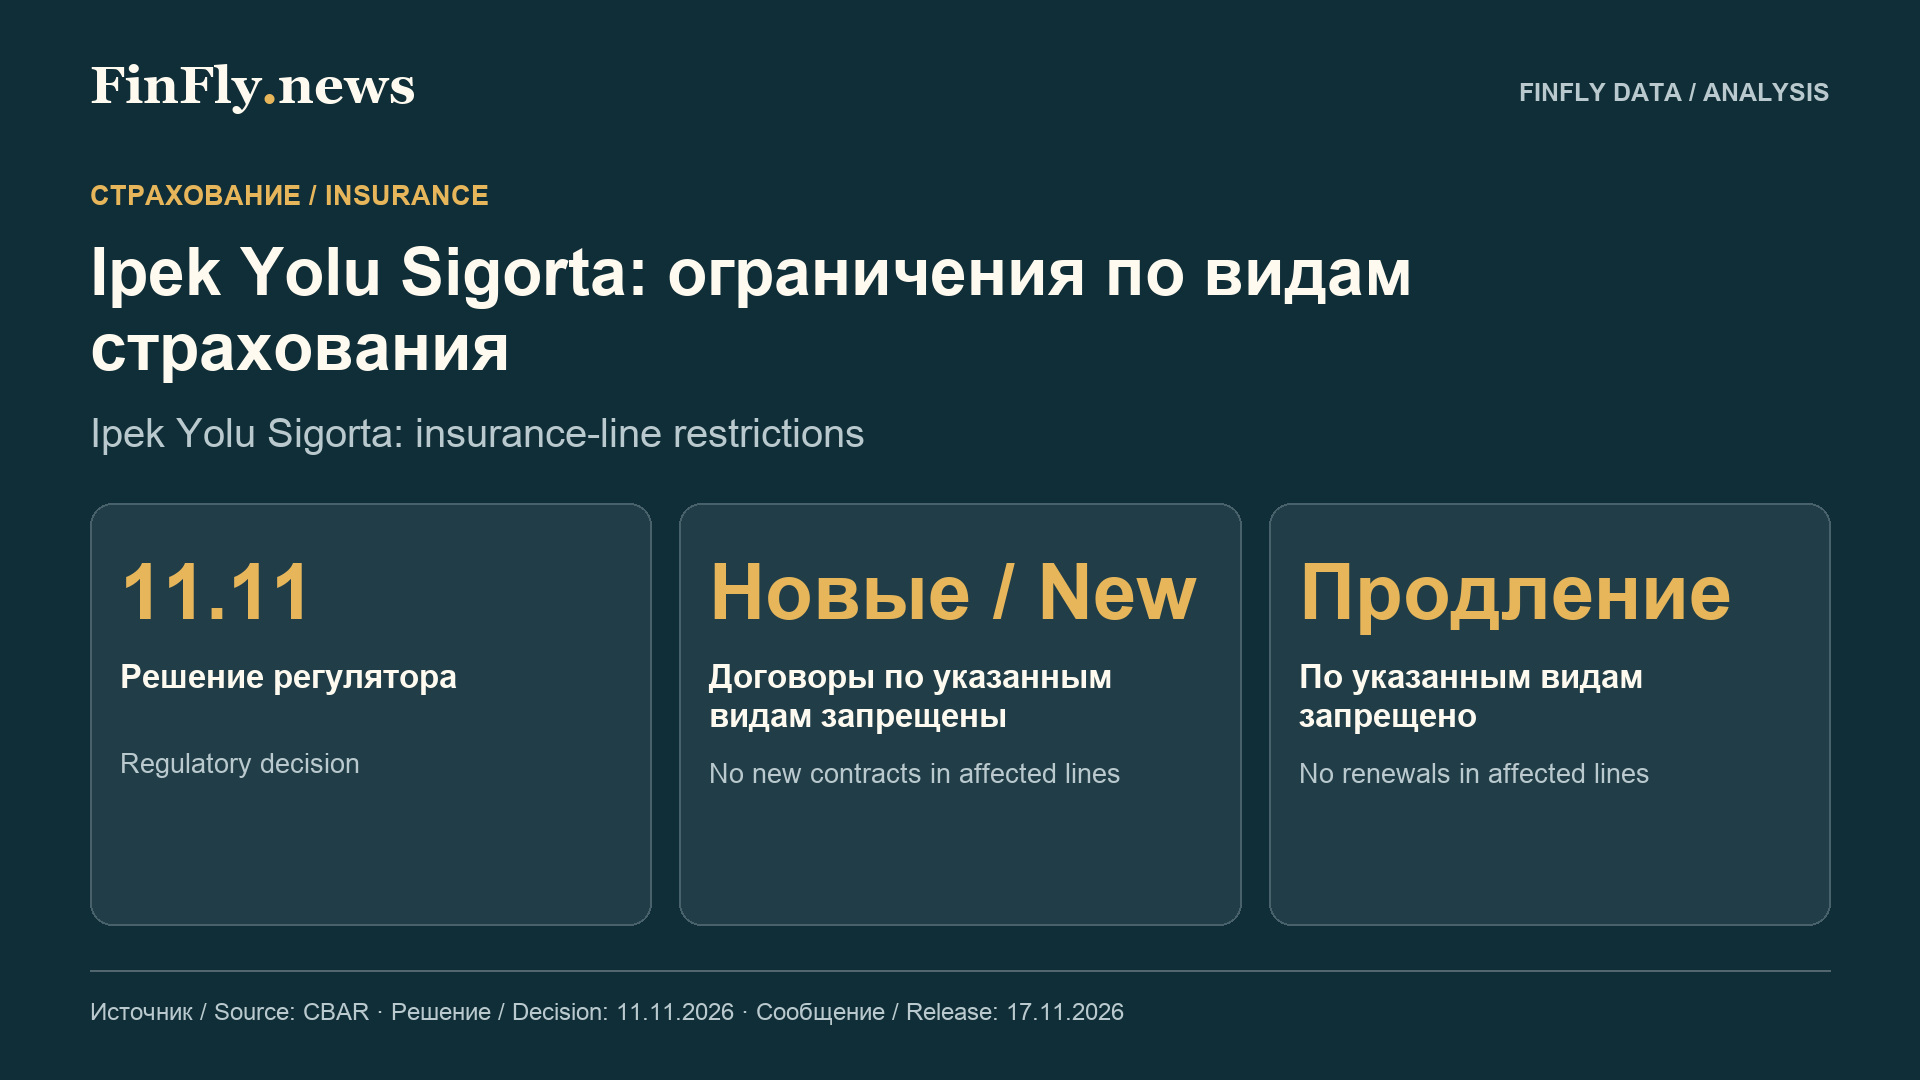
Ipek Yolu Sigorta больше не может заключать новые договоры и продлевать действующие по ряду страховых направлений. Ограничение введено по обращению самого страховщика, а не в результате объявленной регулятором санкции за нарушения.
Как следует из сообщения Центрального банка Азербайджана от 17 ноября, решение принято 11 ноября 2026 года. Компания связала обращение со своей бизнес-деятельностью и стратегическими целями. Среди затронутых направлений - страхование имущества, грузов, добровольное медицинское страхование и ряд авиационных рисков.
Главный риск для клиента возникает при продлении
Практическое последствие для покупателя полиса - необходимость проверить возможность следующего периода страхования. Если договор относится к затронутому виду, привычное автоматическое продление у прежнего страховщика нельзя считать доступным. Это особенно важно для предприятий, у которых страховая защита связана с условиями кредитования, поставки или аренды.
Замену покрытия стоит оценивать не только по цене. Страховая сумма, перечень исключений, франшиза и момент начала ответственности определяют, насколько новый договор действительно заменяет прежний. Перерыв между окончанием одного полиса и началом другого может оставить риск без покрытия.
Ограничение лицензии не равно отмене всех полисов
ЦБА описывает запрет на новые договоры и продление по перечисленным видам. Из этого сообщения нельзя сделать вывод, что все ранее выданные полисы аннулированы или компания признана неплатежеспособной. Для оценки конкретного действующего договора необходимы его условия и письменное разъяснение страховщика.
Для корпоративного клиента разумный порядок действий - составить перечень полисов, сопоставить их виды с решением ЦБА и заранее проверить даты окончания. Если страхование является обязательным условием сделки, изменение покрытия нужно также согласовать с заинтересованной стороной, например кредитором.
Чего пока не раскрывает сообщение
Регуляторное решение само по себе не дает оценки финансового состояния страховщика, размера высвобождаемого портфеля или будущих тарифов конкурентов. Поэтому речь идет прежде всего об изменении доступности продуктов конкретной компании. Вывод о последствиях для всего страхового рынка потребовал бы данных о премиях и долях по затронутым направлениям.