
Двузначный рост инвестиций в Азербайджане не означает одинакового расширения заказов во всех отраслях. За январь–август 2026 года вложения в основной капитал увеличились в реальном выражении на 10,0%, до 12 677,8 млн манатов. При этом нефтегазовые инвестиции выросли на 32,4%, а ненефтегазовые — на 1,4%. Главный результат статистики Госкомстата — не только общий подъём, но и заметный разрыв между его частями.
Большинство денег — не там, где самый высокий темп
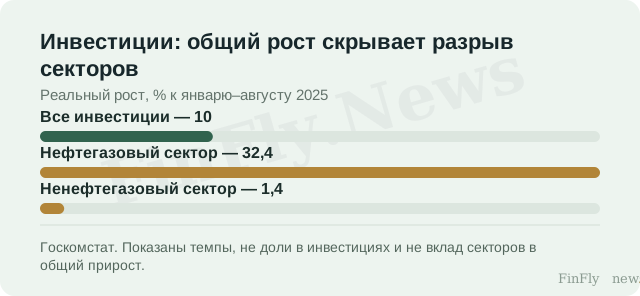
На нефтегазовый сектор пришлось 4 246,7 млн манатов инвестиций, на ненефтегазовый — 8 431,1 млн. По расчёту FinFly, ненефтегазовые вложения составляют около 66,5% общей суммы в текущих ценах. Поэтому было бы неверно утверждать, что нефтегаз поглотил большинство инвестиций. Он лидирует по темпу роста, но не по объёму денег в рассматриваемой разбивке.
Различие важно и для оценки устойчивости подъёма. Высокий темп одного сектора может соседствовать с гораздо более умеренной динамикой более крупного по текущему объёму блока. Однако опубликованные номинальные доли не являются готовыми весами для точного расчёта вклада каждого сектора в реальный прирост. Здесь можно уверенно говорить о неравномерности, но не распределять общие десять процентов между секторами без дополнительных сопоставимых данных.
Другая разбивка — другие возможности
По направлениям использования вложения в производство продукции выросли на 19,6%, до 7 040,7 млн манатов. Инвестиции в услуги сократились на 0,7%, до 3 850,6 млн, а в жилищное строительство увеличились на 1,8%, до 1 786,5 млн. Это ещё один разрез того же общего объёма, а не дополнительные деньги сверх нефтегазовой и ненефтегазовой сумм.
Для поставщика оборудования эти различия способны быть полезнее единого национального темпа. Общий рост вложений не сообщает, на какие машины, работы или услуги появился спрос. Компания, обслуживающая определённый круг клиентов, может столкнуться с более слабым рынком даже при благоприятном общем показателе. И наоборот, сдержанный агрегат не исключает крупного заказа внутри отдельного направления.
Строительный спад не опровергает инвестиционный рост
Добавленная стоимость строительства за те же восемь месяцев снизилась на 12,5% в реальном выражении. На фоне роста инвестиций это выглядит неожиданно, но показатели не тождественны: один отражает деятельность отрасли, другой — вложения в основные активы. Инвестиции не исчерпываются строительными работами, а жилищные вложения не описывают всё строительство. Переносить динамику одного ряда на другой нельзя.
Релизы не дают основания назвать конкретные проекты, которые сформировали разрыв, или утверждать, что новые мощности уже начали приносить дополнительный выпуск. Между вложением и производственным результатом может проходить время. Для оценки перспектив важны состав активов и их использование, а не только факт увеличения затрат на основной капитал.
Что проверять в следующих данных
Для более широкого инвестиционного подъёма содержательным сигналом было бы ускорение вложений за пределами одного лидирующего блока. Проверять это нужно по сопоставимой секторной динамике, не по разнице двух накопленных процентов как якобы месячному росту. Сохранение умеренного ненефтегазового темпа, напротив, будет означать, что общий показатель по-прежнему нельзя считать универсальным ориентиром для всех поставщиков.
Пока вывод для бизнеса заключается в адресности возможностей. Вложения растут, но отрасль заказчика и назначение инвестиций определяют, насколько общий подъём относится к конкретной компании. Национальные 10% дают повод изучить рынок заказов, а не автоматически увеличить на ту же величину собственный прогноз продаж.