За полтора года доля валютных депозитов в Грузии заметно сократилась. Это меняет структуру банковского финансирования, но не означает, что валютные риски исчезли или кредиты в лари автоматически подешевеют.
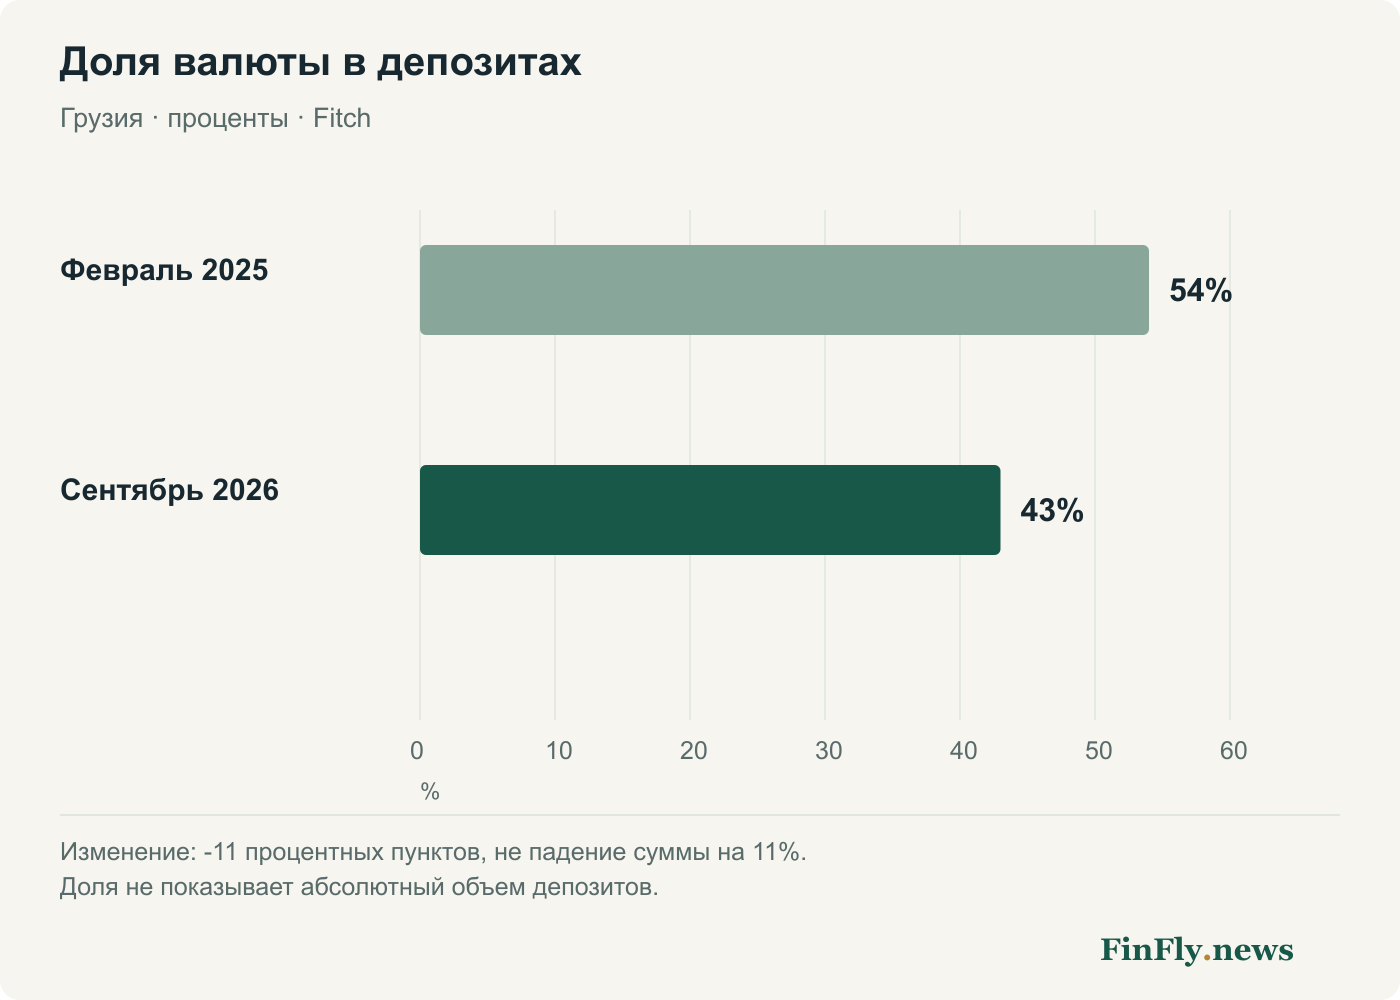
Согласно октябрьской оценке Fitch, долларизация депозитов снизилась с 54% в феврале 2025 года до 43% в сентябре 2026 года. Изменение составляет 11 процентных пунктов. Относительно исходной доли снижение равно примерно 20,4%, но это не оценка оттока валютных вкладов в денежном выражении.
Изменение доли не показывает движение всей суммы
Валютная доля может уменьшаться, если вклады в лари растут быстрее валютных. На расчет способны влиять и курсовая переоценка, и изменение состава вкладчиков. Без сопоставимого ряда абсолютных остатков нельзя заключить, что население изъяло пятую часть валютных сбережений.
Для банка важна не только валюта привлеченных средств, но и их срок, концентрация и устойчивость. Большой депозит одного корпоративного клиента не заменяет множество небольших вкладов с иной вероятностью снятия. Поэтому агрегатный показатель - начало анализа, а не готовая оценка ликвидности.
Совпадение валют снижает один риск, но не все
Доля валютных кредитов, приведенная Fitch, составляет 41,5%. Ее близость к депозитным 43% выглядит более сбалансированной на уровне сектора, чем ситуация с сильно расходящимися долями. Однако проценты относятся к разным по объему совокупностям. Их нельзя вычесть и получить размер открытой валютной позиции.
Банки могут привлекать внешнее финансирование, использовать деривативы и держать валютные активы вне кредитного портфеля. Для оценки конкретного учреждения нужны его баланс и показатели валютной ликвидности. Секторная статистика не подтверждает отсутствие разрывов у каждого банка.
| Наблюдение | Корректный вывод | Нельзя заключить |
|---|---|---|
| 54% → 43% депозитов | Доля валюты сократилась | Объем валютных вкладов упал на 20,4% |
| 41,5% валютных кредитов | Валютное кредитование остается значительным | Все заемщики защищены от курса |
| Близкие доли активов и пассивов | Полезный сигнал для дальнейшей проверки | Валютная позиция каждого банка равна нулю |
Показатели Fitch; интерпретация FinFly. Доли кредитов и депозитов имеют разные знаменатели.
Для заемщика решающей остается валюта выручки
Компания с выручкой в лари и долгом в долларах сталкивается с валютным несовпадением независимо от средней долларизации сектора. Если лари дешевеет, на обслуживание той же долларовой суммы требуется больше местной выручки. Более низкая ставка в валюте сама по себе не компенсирует этот риск.
Экспортеру с устойчивыми долларовыми поступлениями валютный кредит может соответствовать денежному потоку лучше. Но совпадение валют не защищает от падения продаж, задержек оплаты или несовпадения сроков поступлений и платежей. Проверять нужно не название валюты в контракте, а доступность денег в дату погашения.
Следующий тест - стоимость и устойчивость финансирования
Дедолларизация способна расширять базу местного финансирования. Чтобы связать ее с ценой кредита, необходимо увидеть динамику ставок по новым депозитам и займам, сроков и кредитного риска. По двум долям такой вывод сделать нельзя.
Для бизнеса из Азербайджана практический вопрос возникает при расчетах с грузинским контрагентом: кто принимает курсовой риск и насколько быстро он переносится в цену. Структура банковского сектора стала менее долларизированной, но качественная оценка сделки по-прежнему начинается с ее собственного денежного потока.